很多交易员习惯在社交平台或即时通讯工具中订阅大额链上异动提醒。每当看到单笔上千万美元的代币转入交易所或链上巨鲸转账,容易直接将其视作二级市场的买卖信号。
将此类公开报警与后续行情逐笔对齐,跟单结果往往与预期相背。
Ainvest 对 6,645 笔公网巨鲸异动提醒及散户后续行为进行了系统统计。数据显示,散户收到推送并完成交易时,原巨鲸的委托撮合早已结束数分钟。散户买入时承接的是做市商的卖单(Ask),卖出时撞上买单(Bid),实际充当了先手资金撤出的对手方。
全网链上转账记录的是资产所有权的物理流转,而非二级市场的撮合订单。未经实体标签过滤与时窗因果核对的广播式警报,信噪比不足 24%。
一、预警反身性与对手盘机制
公开巨鲸报警造成跟单亏损的核心机制,在于链上透明度引发的反身性以及网络传输的时滞摩擦。
巨鲸在二级市场执行大额仓位调整时,通常会通过算法拆单、做市商场外大宗(OTC)或暗池撮合,以减少市场价格冲击。公开转账进入区块链账本并被解析为告警时,真实的筹码转移阶段多数已经落地。
以 2021 年 3 月的公开市场异动为例。部分链上监控服务抓取到单笔 1.1 万枚比特币转入 Gemini 交易所,随即发布大额抛售预警。市场在短时间内发生连续恐慌性卖盘,比特币价格顺势大幅下挫。事后 Glassnode 与交易所官方数据核验查明,该笔 11 亿美元的转账属于 Gemini 交易所冷热钱包之间的例行内部整理,并非外部大户的砸盘准备。由于报警算法缺乏对交易所内部地址的过滤,常规运营动作直接被误判为单边抛压。
公网广播式警报具备反身性。当一个大额转账被数十万交易员同时看到时,跟单资金会在极窄的时间窗口内涌向同一侧流动性池。先手建仓资金借助这一脉冲式买盘,从容完成流动性退出。
二、全网大额转账的四类流动性噪音
全网每天单笔金额大于或等于 10 万美元的转账记录中,超过 76% 属于维持日常业务运营的微观流动性搬运,不承载二级市场的方向性交易意图。
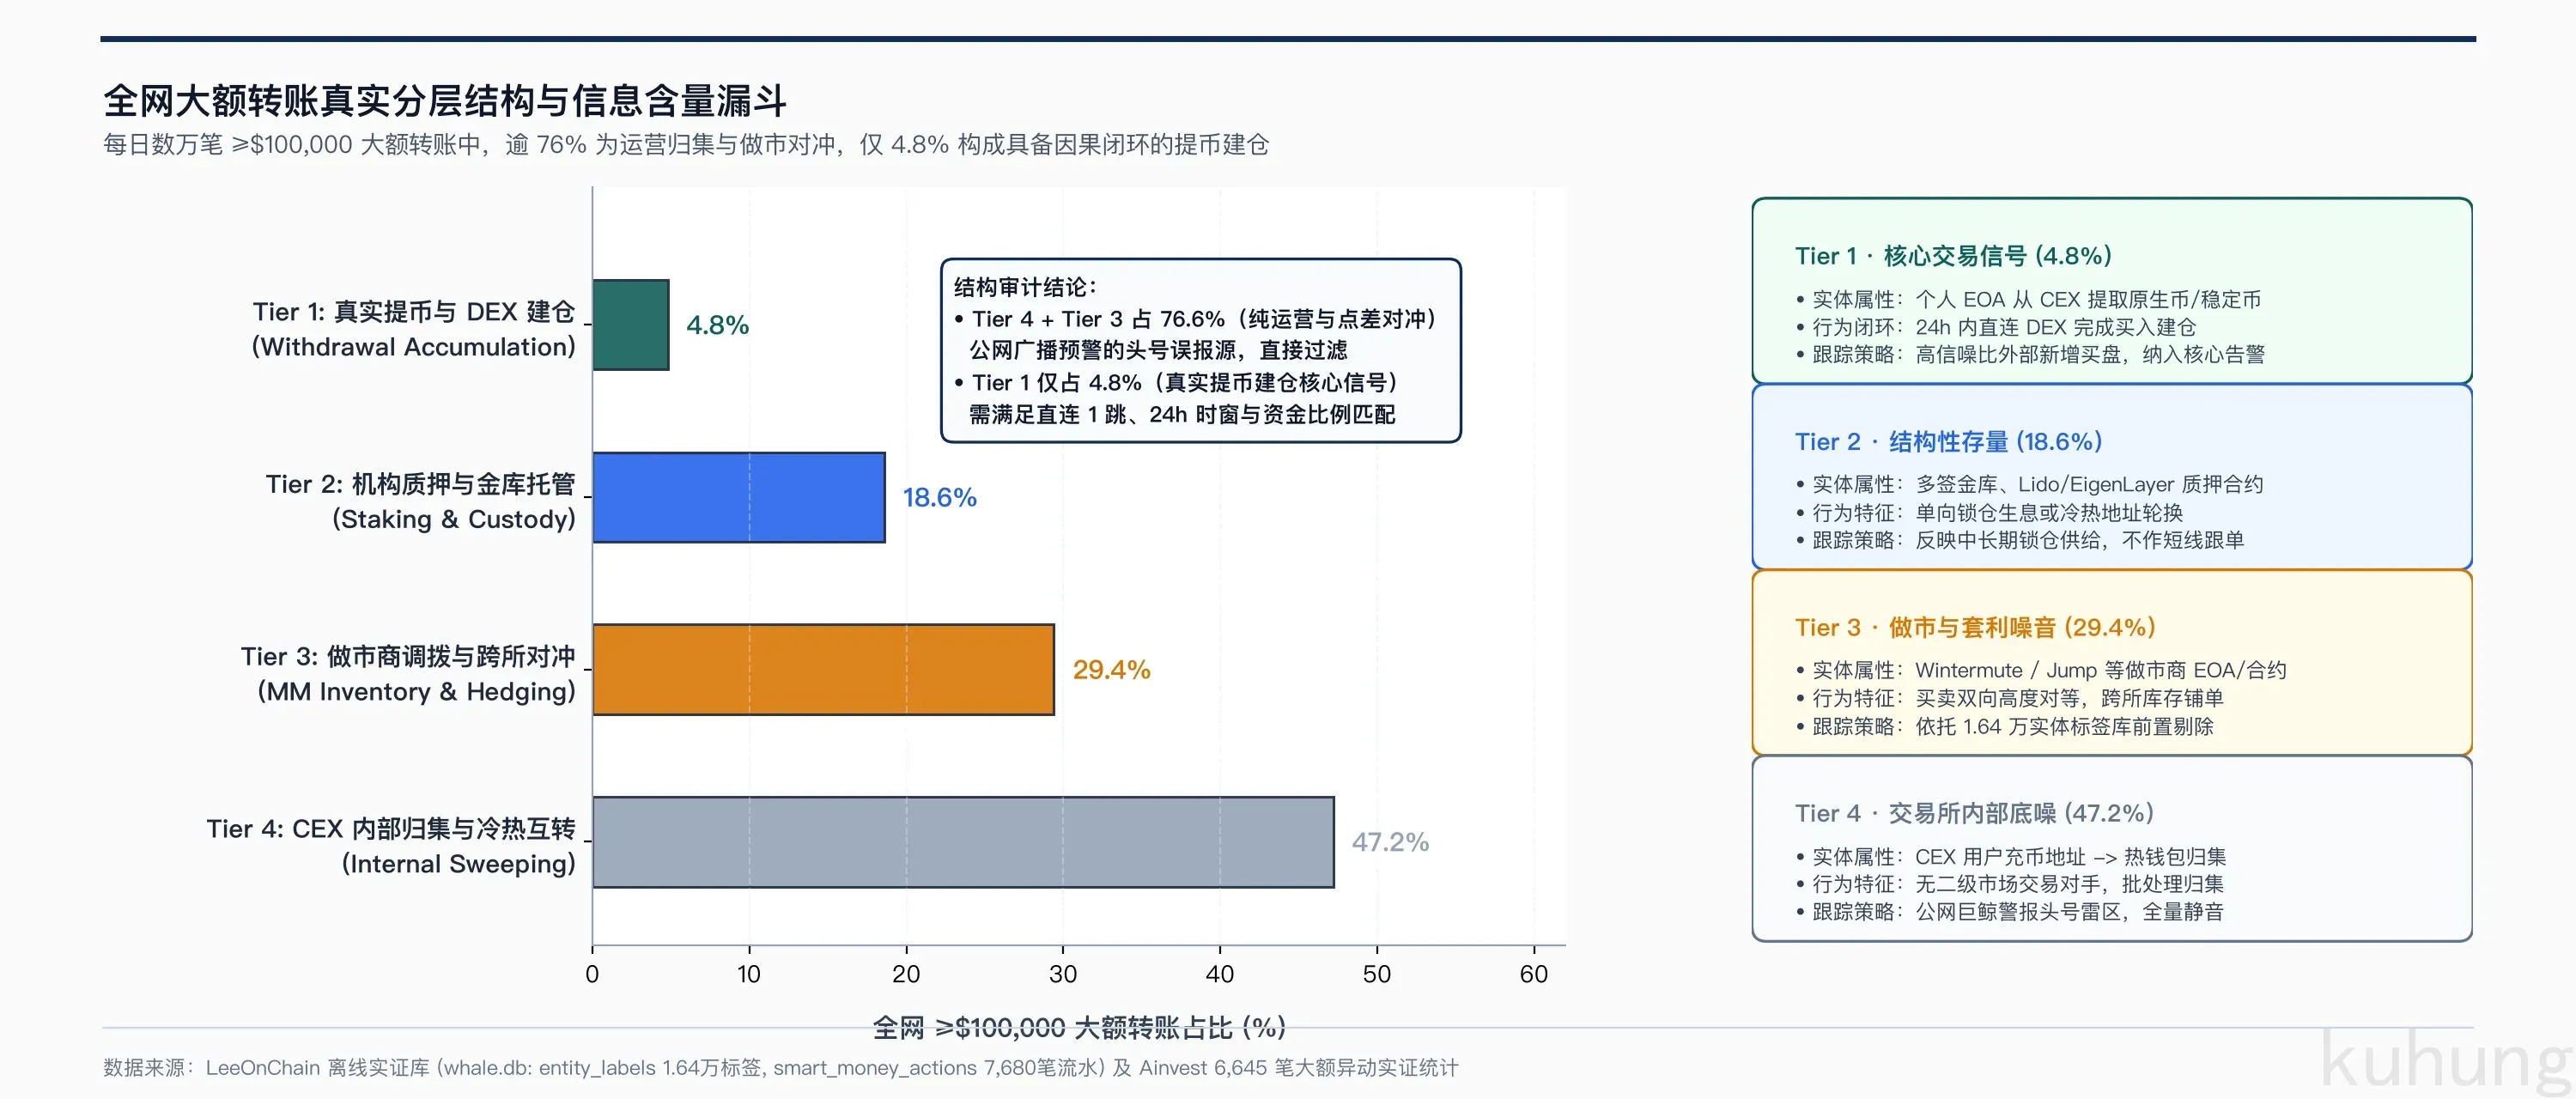
结合我们在实体标签库中归集的 1.64 万个已标注机构地址,这些流动性噪音主要由以下四种微观行为构成:
1. 中心化交易所内部归集与冷热互转(占比 47.2%)
用户向 CEX 充值时代币会先到达临时的独立充值地址。交易所按固定时钟周期或资金阈值,触发批处理脚本将代币归集到热钱包(Hot Wallet),再根据储备池安全水位调配至离线冷钱包(Cold Storage)。此类流水占到全网大额异动的近一半,其资金发送方与接收方均受交易所同一风控系统控制,不存在外部对手盘交换。
2. 做市商跨所调拨与库存再平衡(占比 29.4%)
Wintermute、Jump Trading 等专业做市商为了维持各大 CEX 与 DEX 的盘口流动性深度,需要根据各交易场所的消耗速度动态调拨资产。当 Binance 某代币买盘过热、Uniswap 卖盘较多时,做市商会在几分钟内从链上提取资产充入中心化平台完成双向点差对冲。这类转账的特点是买卖双向金额高度对等,反映的是中性库存管理行为,并非单边看多或看空。
3. 大额充币假动作与期现套利抵押
在对 14 次典型大额充入 CEX 的案例跟踪中,相关地址在充币后 12 至 48 小时内,又将对等金额的代币转回链上并投入去中心化借贷协议或质押合约。部分大户将现货转入交易所,真实用途是作为合约杠杆的保证金,或赚取期货与现货之间的基差资金费率,并非直接在现货市场按市价倾销。若单纯看到大额充币就判定砸盘,极易出现方向误判。
4. 跨链桥与协议金库管理资金
Layer 1 与 Layer 2 之间的官方跨链桥和第三方中继池,在每日特定时间段需要重平衡资产储备。多签金库在执行分红、生态基金拨付或合约升级时也会产生数百万美元的账本变动。这类变动属于协议治理与技术运维,脱离交易员的短线决策范畴。
三、数据分层结构与提币建仓判定标准
要从海量流动性底噪中提取具备因果逻辑的高质量信号,必须对全网大额数据执行严格的层级过滤。
根据信息含量与资金行为特征,我们将全网大额转账划分至四层金字塔体系中:
| 数据层级 | 行为特征与实体属性 | 样本占比 | 信息含量定位 | 处理策略 |
|---|---|---|---|---|
| Tier 1 (核心信号) | 独立 EOA 从 CEX 提取资金并在 24h 内直连 DEX 建仓 | 4.8% | 高置信度外部新增净买盘 | 纳入核心异动监控池 |
| Tier 2 (结构性存量) | 机构级多签合约、质押协议锁定与金库资产配置 | 18.6% | 中长周期供给沉淀与锁仓 | 作为宏观指标观察,不跟单 |
| Tier 3 (做市与对冲) | 做市商高频调拨、买卖双向对等库存平衡 | 29.4% | 流动性中性对倒与搬砖 | 基于实体库打标排除 |
| Tier 4 (交易所底噪) | 用户充值归集、冷热钱包储备水位调拨 | 47.2% | 纯运营流动性,无交易对手 | 全量静音清洗 |
在四层架构中,仅有占比 4.8% 的 Tier 1 提币建仓(Withdrawal Accumulation) 构成了高确定性的方向性信号。筹码从中心化交易所的托管环境提取至个人自主私钥钱包,并在短时间内完成链上去中心化买入,建立了外部资金进场的明确因果链。
针对此类行为,我们依据微观结构特征冻结三项判定维度:
1. 链路拓扑约束:直连 1 跳原则
路径严格限定为: $$\text{CEX Hot Wallet} \longrightarrow \text{User EOA} \longrightarrow \text{DEX Router / Pool}$$ 严禁追踪超过 1 跳的多层中转地址或汇聚合约。多跳扩散会导致图谱路径呈指数级发散,极易混入混币器或资金池中继,破坏因果归因的纯洁度。
发送方地址必须在实体库中归属于交易所实体。接收方与买入方必须为同一独立 EOA 地址,且严格排除做市商、跨链桥、三明治套利机器人或路由合约等实体。
2. 因果时窗约束(Time-Window Constraints)
记提币时刻为 $T_{withdraw}$,DEX 买入成交时刻为 $T_{buy}$:
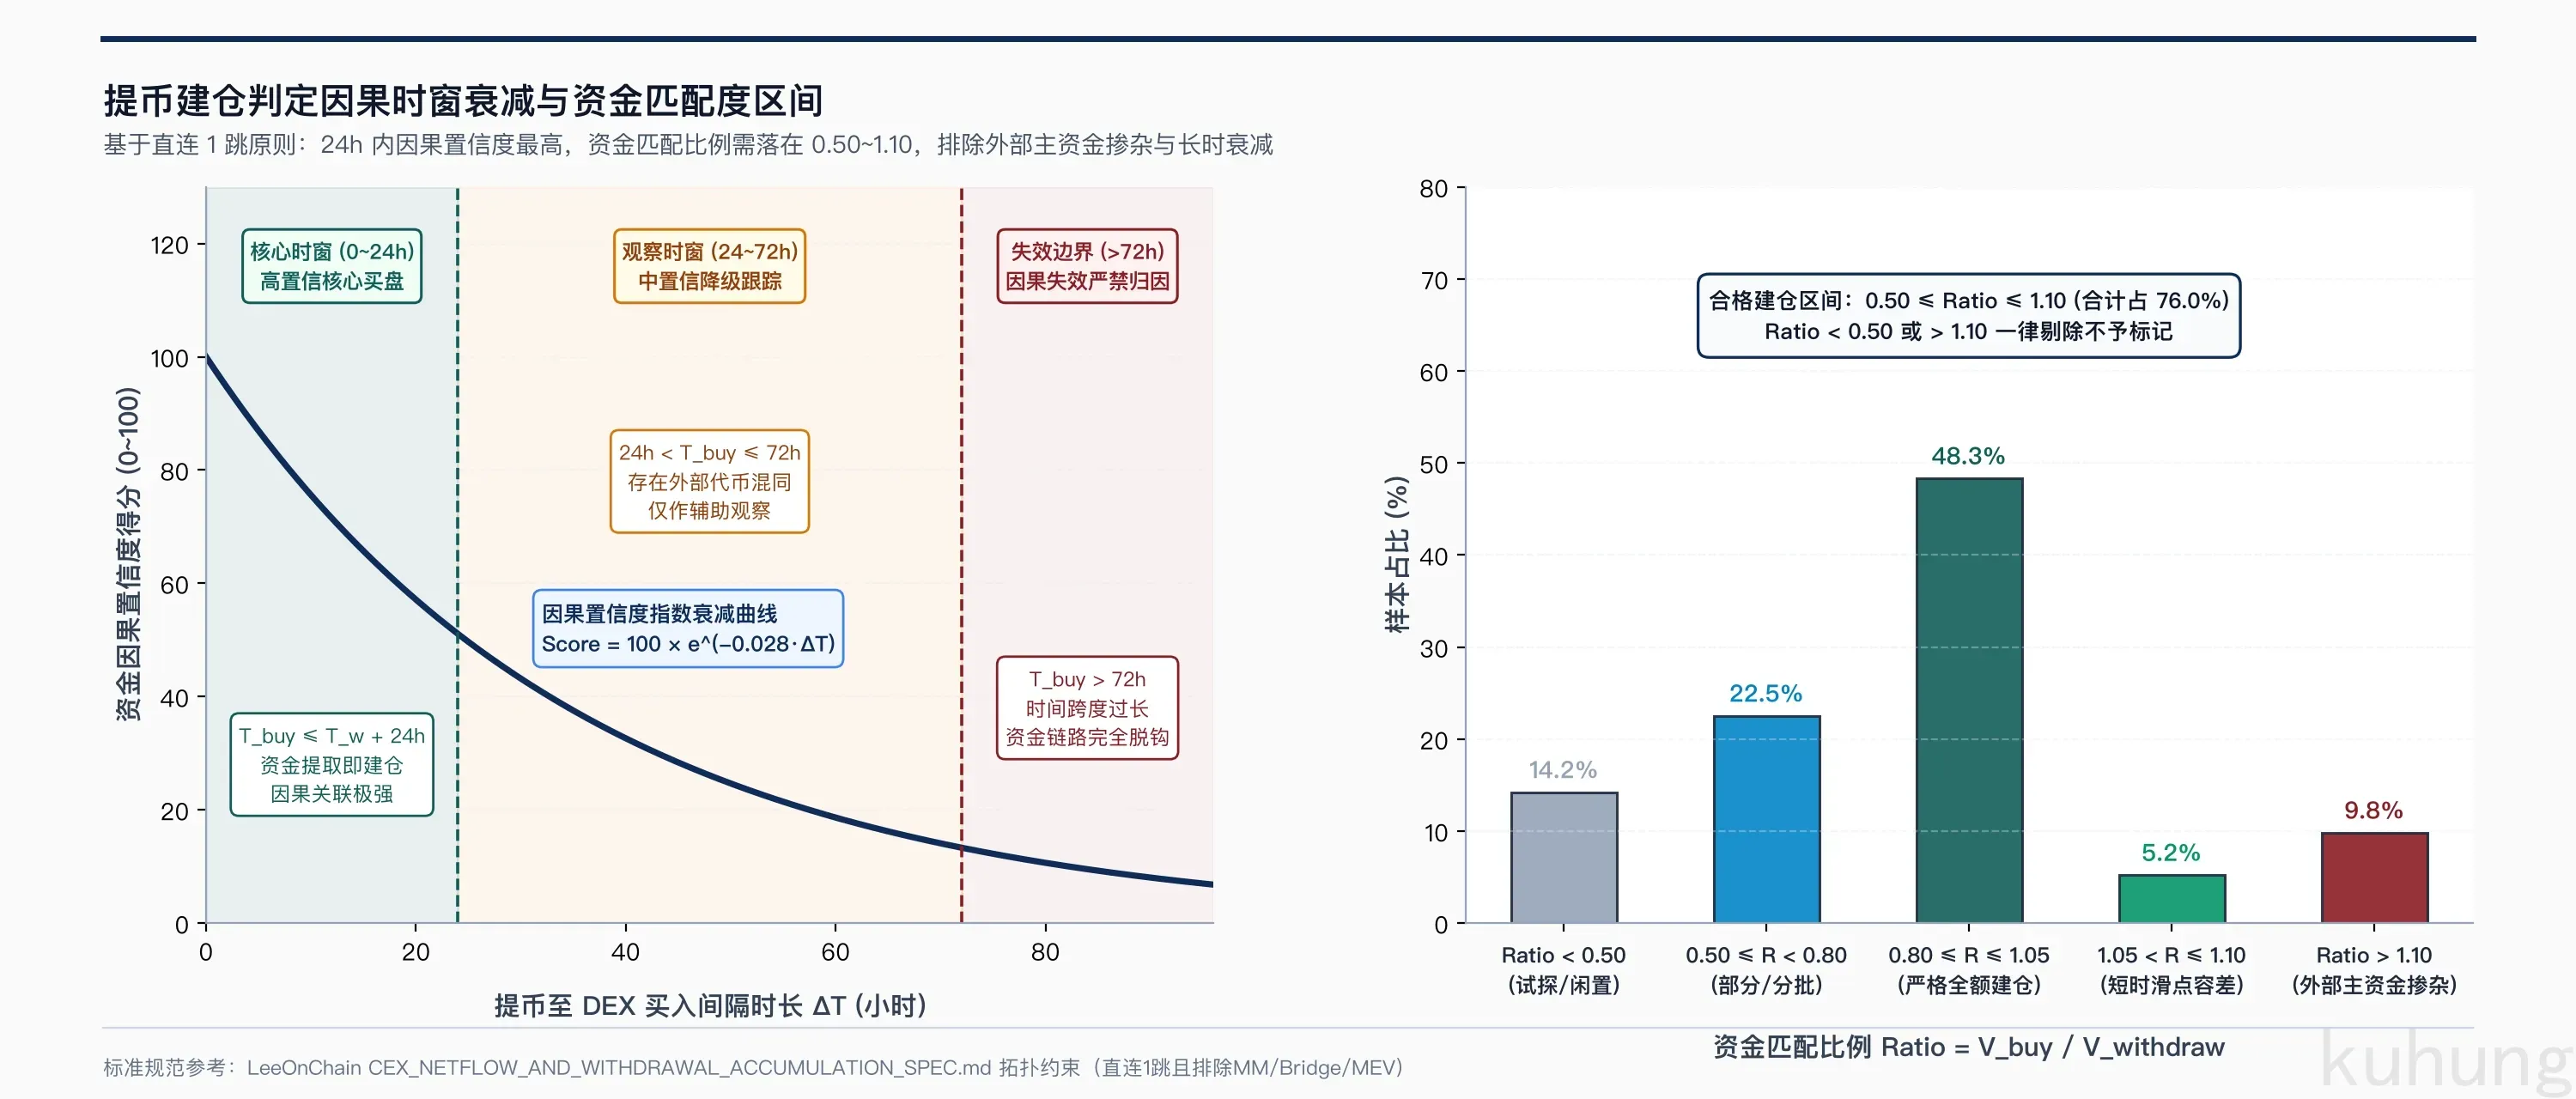
- 高置信核心时窗:$T_{withdraw} \le T_{buy} \le T_{withdraw} + 24\text{h}$。资金提取后 24 小时内完成建仓,因果关联最强;
- 中置信观察时窗:$T_{withdraw} + 24\text{h} < T_{buy} \le T_{withdraw} + 72\text{h}$。超过 24 小时但未满 72 小时,资金存在与钱包其他代币混同的可能性,系统降级标记为辅助观察;
- 失效边界:$T_{buy} > T_{withdraw} + 72\text{h}$ 或 $T_{buy} < T_{withdraw}$。时滞过长或先买后提,资金因果链不成立,严禁标记为提币建仓。
3. 资金规模匹配度(Capital Ratio Matching)
资金匹配比例定义为买入金额与提币金额的商值: $$\text{Ratio} = \frac{\text{USD Value of DEX Buy}}{\text{USD Value of CEX Withdrawal}}$$
系统界定具体的判定区间:
- 严格全额建仓($0.80 \le \text{Ratio} \le 1.05$):买入金额与提币金额高度吻合,扣除正常链上 Gas 损耗与滑点,占合格建仓样本的 48.3%,置信度最高;
- 部分分批建仓($0.50 \le \text{Ratio} < 0.80$):提币资金大部分用于建仓,余款留存钱包,占 22.5%;
- 短时滑点容差($1.05 < \text{Ratio} \le 1.10$):因标的价格短时波动产生的正常偏差,占 5.2%;
- 不匹配剔除($\text{Ratio} < 0.50$ 或 $\text{Ratio} > 1.10$):买入金额过小属于零星试探,买入金额过大表明存在外部未识别主资金,系统一律不予归因。
四、跟单执行的流动性约束与摩擦
即使识别出了真实的 Tier 1 提币建仓行为,将链上发现转化为实际交易仍需面临去中心化市场的客观物理约束。
1. 流动性池深度与价格冲击(Price Impact)
链上提币建仓单笔金额通常在 5 万至 50 万美元之间。而多数中低市值代币在 Uniswap V3 或 Raydium 上的主流动性池规模往往仅有数十万美元。当大额资金在浅池中直接买入时,单笔交易就会产生 3% 到 8% 的价格冲击。若散户紧随其后以市价跟单买入,实际成交价会进一步被推高,导致建仓成本大幅劣于原钱包。
2. 公共内存池的 MEV 夹子攻击(Sandwich Attacks)
去中心化交易必须在公网内存池(Mempool)中广播。当自动化套利机器人监测到大额买入交易或后续连续的跟单买盘时,会利用贿赂优先打包机制(Flashbots Builder),在买单前插入高价买入并在买单后立即卖出。这种前后置夹击导致跟单者承受预设滑点的上限损失。
3. 广播推送时钟滞后与离场摩擦
从交易打包出块、节点同步、数据解析到警报推送至客户端,常规工具存在 30 秒至 3 分钟的物理延迟。对于波动剧烈的链上标的,数分钟的延迟意味着短期买盘动能已释放完毕。当跟单交易者进场时,往往正是先手资金寻找承接买盘的阶段。一旦行情反转,流动性池的深度不足会导致跟单者在撤出时承担双倍的滑点亏损。
五、交易员信噪比风控准则
结合微观流水结构与执行物理约束,交易员在利用链上大额异动时需坚持三项风控准则:
- 拒绝无实体标签的裸转账警报:对未标注 CEX 内部归集与做市商地址的异动监控直接保持静音,避免在纯运营流水中盲目寻找交易信号;
- 坚持直连 1 跳与 24 小时闭环校验:仅对自 CEX 热钱包提取、并在 24 小时内直连 DEX 买入对等金额(Ratio 0.50~1.10)的地址分配关注度;
- 根据 DEX 池深度评估冲击成本:单笔买入金额超过当前池子有效流动性 2% 的标的,不盲目跟随市价追单,防范浅池中的滑点与 MEV 损耗。
链上数据的价值不在于警报推送的频次,而在于过滤掉多数的运营干扰后,留下的因果链条是否清晰完整。这也是我们在链上数据工程中持续迭代的方向。
数据来源参考
- 链上实体标签库:来源于实体标签数据库(覆盖 16,431 个 CEX 地址及核心做市商实体,以及 23,905 个 CEX 和 1,095 个跨链桥拓展地址)。
- 微观交易行为流水:来源于微观交易表(记录 7,680 笔高置信度链上独立微观交易流水)。
- 行业异动与散户行为实证:参考 Ainvest 对 6,645 笔巨鲸大额异动后散户买卖滞后性研究,以及 14 次大额充入 CEX 后 12 至 48 小时内提币重质押的链上追踪样本。
- 底层判定规范:遵循直连 1 跳、24 小时因果时窗及 0.50~1.10 资金匹配度标准。