在多数链上数据看板或分析平台中,“寻找聪明钱”通常被简化为直接查看胜率或盈利排行榜。
但把这些公开榜单的钱包拉出来做微观流水核验,结果存在显著偏差。
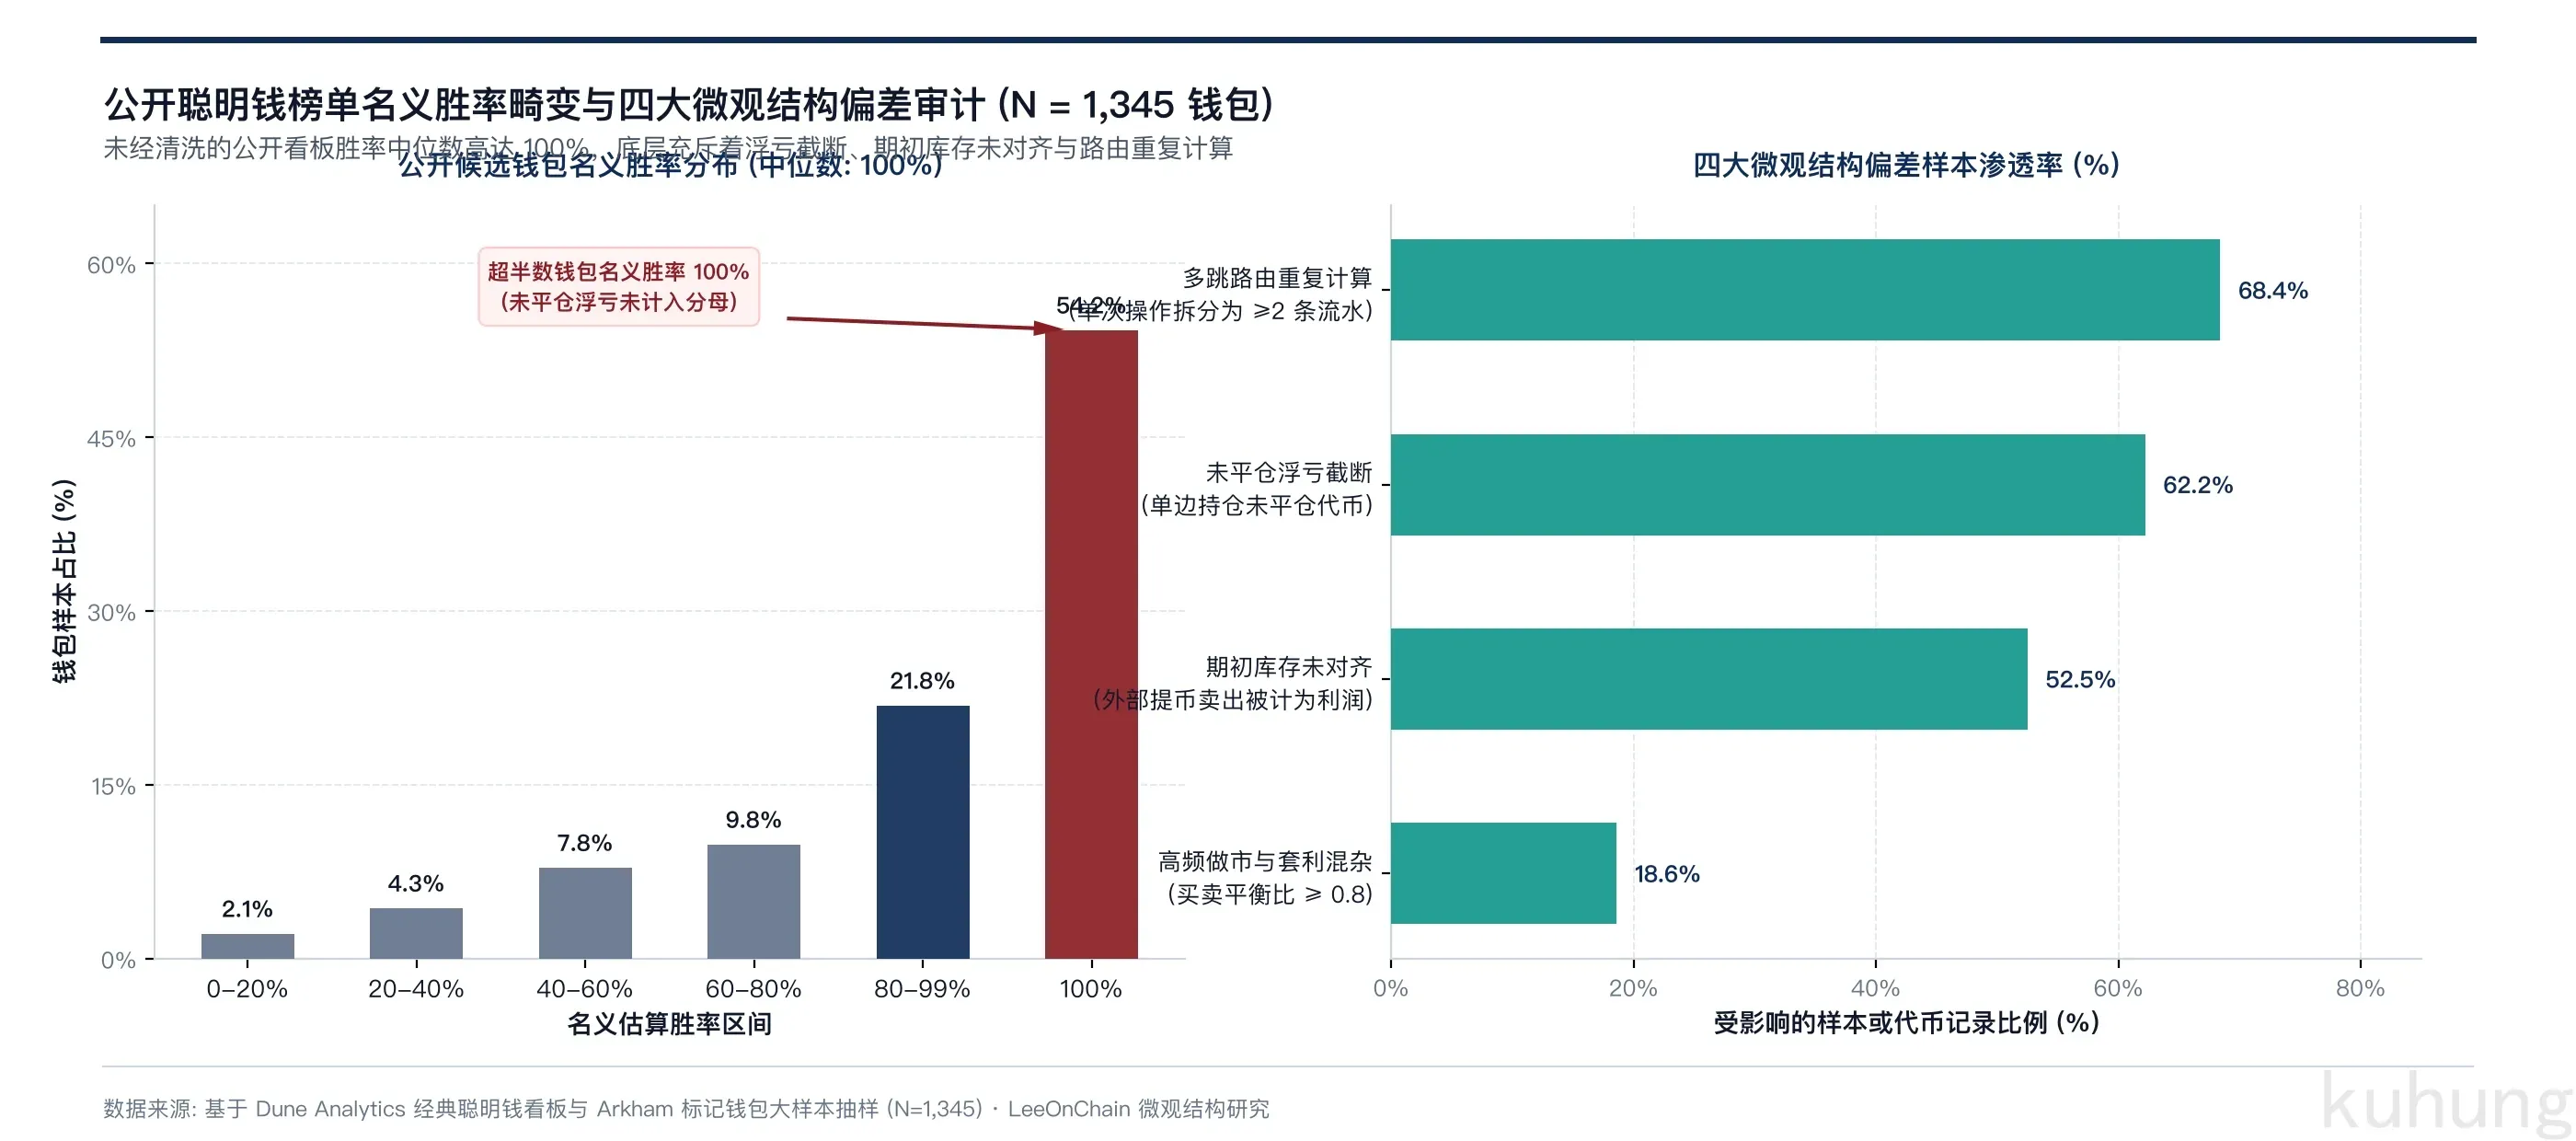
我们从 Dune Analytics 上的公开经典聪明钱/大额活跃钱包看板(结合 Nansen 与 Arkham 公开标记地址) 中,抽取了覆盖 4 条主流 EVM 公链的 1,345 个候选钱包样本。按常规榜单算法测算,这批钱包的胜率中位数达到 100%。
在真实二级市场中,全市场胜率中位数不可能维持在 100%。对逐笔成交流水的微观结构审计显示,市面上通用的统计口径存在明显的选择性偏差与数据未对齐问题。
一、公开聪明钱榜单的四大微观结构偏差
通过对候选钱包的逐笔链上交易流水进行穿透审计,公开看板的高胜率与高盈利主要源于以下四项机制偏差:
1. 未平仓浮亏截断偏差(浮亏死扛不计入胜率)
常规看板计算胜率时仅统计“已平仓卖出”的代币。当一个地址买入 10 个代币,其中 9 个处于大额浮亏状态但未发起链上卖出,仅有 1 个获利代币卖出平仓时,分母仅统计该笔盈利交易,名义胜率直接被计算为 100%。
2. 期初库存未对齐偏差(外部转入现货被计为净利润)
样本中 45% 到 70% 的高盈利代币在监控窗口内不存在链上买入记录。这类代币多属于监控期前已持有的早期现货,或由中心化交易所(CEX)提币转入 DEX 卖出变现。常规算法直接将外部转入卖出的全额金额记为净利润,使早期筹码的存量变现被误判为二级市场的选币超额收益。
3. 多跳路由导致的频次与成交量重复计算
Uniswap V3、1inch 等现代 DEX 协议普遍采用智能路由(Universal Router)执行多池拆单(如 Token A $\to$ WETH $\to$ Token B)。直接读取底层交易表(如 Dune dex.trades)时,单次交易意图会产生 2 到 4 条子流水。直接累加会导致交易频次虚高 2 到 3 倍,跳板资产的折算金额亦被多次重复计入。
4. 高频做市与跨池套利地址混杂
做市商与套利脚本依靠自动化微利对倒,买卖双向金额高度平衡。这类地址的名义胜率与流水体量极大,但收益来自于点差撮合。普通交易者跟单无法达到微秒级响应,容易在浅池中承担不利的滑点摩擦。
若不对这四层偏差进行针对性清洗,直接依照公开排行榜跟踪,极易误将早期存量变现或做市搬砖作为跟单信号。
二、基于微观流水的原子折叠与状态机分类模型
针对上述四项具体偏差,需要构建具备确定性边界条件的微观清洗模型,区分数据失真与具备自主交易能力的独立地址。
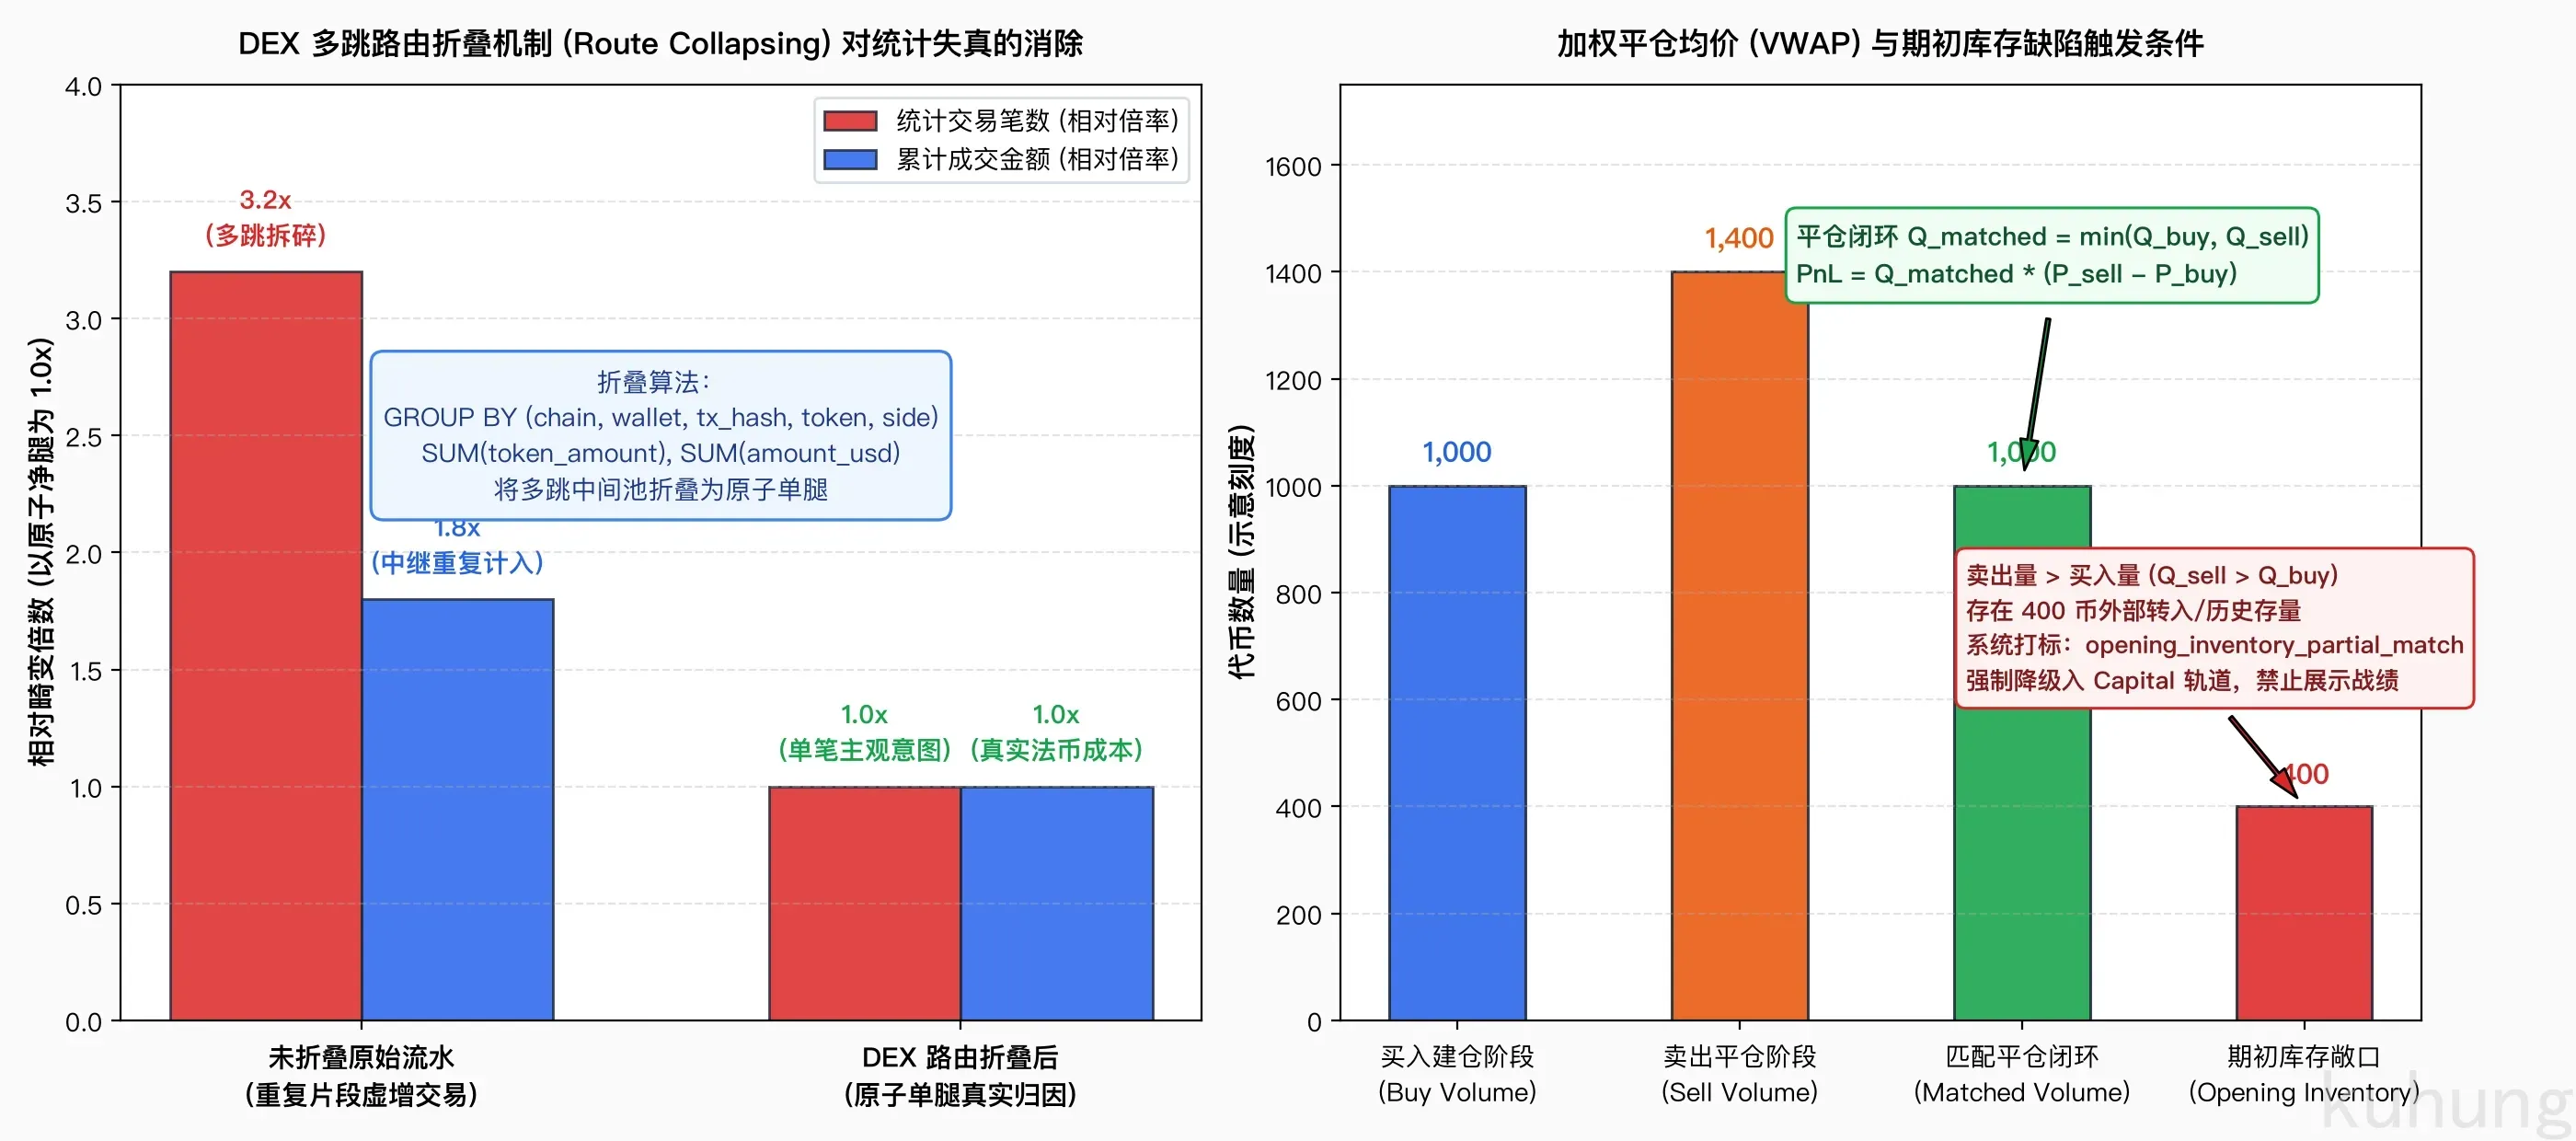
1. 消除频次虚高:DEX 路由片段折叠(Route Segment Collapsing)
按 (blockchain, wallet_address, tx_hash, token_address, side) 聚合,将单笔交易哈希内对同一代币的多次流动性池交互,合并为原子单腿(Atomic Leg):
$$\text{Token Amount} = \sum_{\text{legs}} token_amount, \quad \text{USD Amount} = \sum_{\text{legs}} amount_usd$$
所有活跃度与交易频次指标均按去重后的交易哈希(tx_hash)统计,剔除路由拆单产生的数量膨胀。
2. 识别期初库存:VWAP 加权平仓与单标的缺陷标记
在完成路由折叠后,系统针对每个钱包交易的代币分别核算买入与卖出的成交量加权均价(VWAP):
- 已平仓匹配数量:$Q_{matched} = \min(Q_{buy}, Q_{sell})$
- 已实现盈亏(Realized PnL): $$PnL_{realized} = Q_{matched} \times (\bar{P}{sell} - \bar{P}{buy}) = V_{sell} \times \min\left(1, \frac{Q_{buy}}{Q_{sell}}\right) - V_{buy} \times \min\left(1, \frac{Q_{sell}}{Q_{buy}}\right)$$
同时定义代币级数据质量状态机:
unmatched(未平仓单边):窗口内仅有买入无卖出,或仅有卖出无买入,不计算收益倍数与平仓盈亏;opening_inventory_partial_match(期初库存未对齐):卖出数量大于买入数量($Q_{sell} > Q_{buy}$),表明存在历史持仓或外部转入,建仓成本缺失。
执行单标的缺陷标记规则:一个钱包交易的代币中只要有任意一个命中期初库存缺陷,该画像即标记为 partial,历史盈亏与胜率不纳入可靠表现统计。
3. 隔离套利干扰:C $\to$ A $\to$ B 互斥判定状态机
在地址微观分类上,判定逻辑遵循 C $\to$ A $\to$ B 状态机:
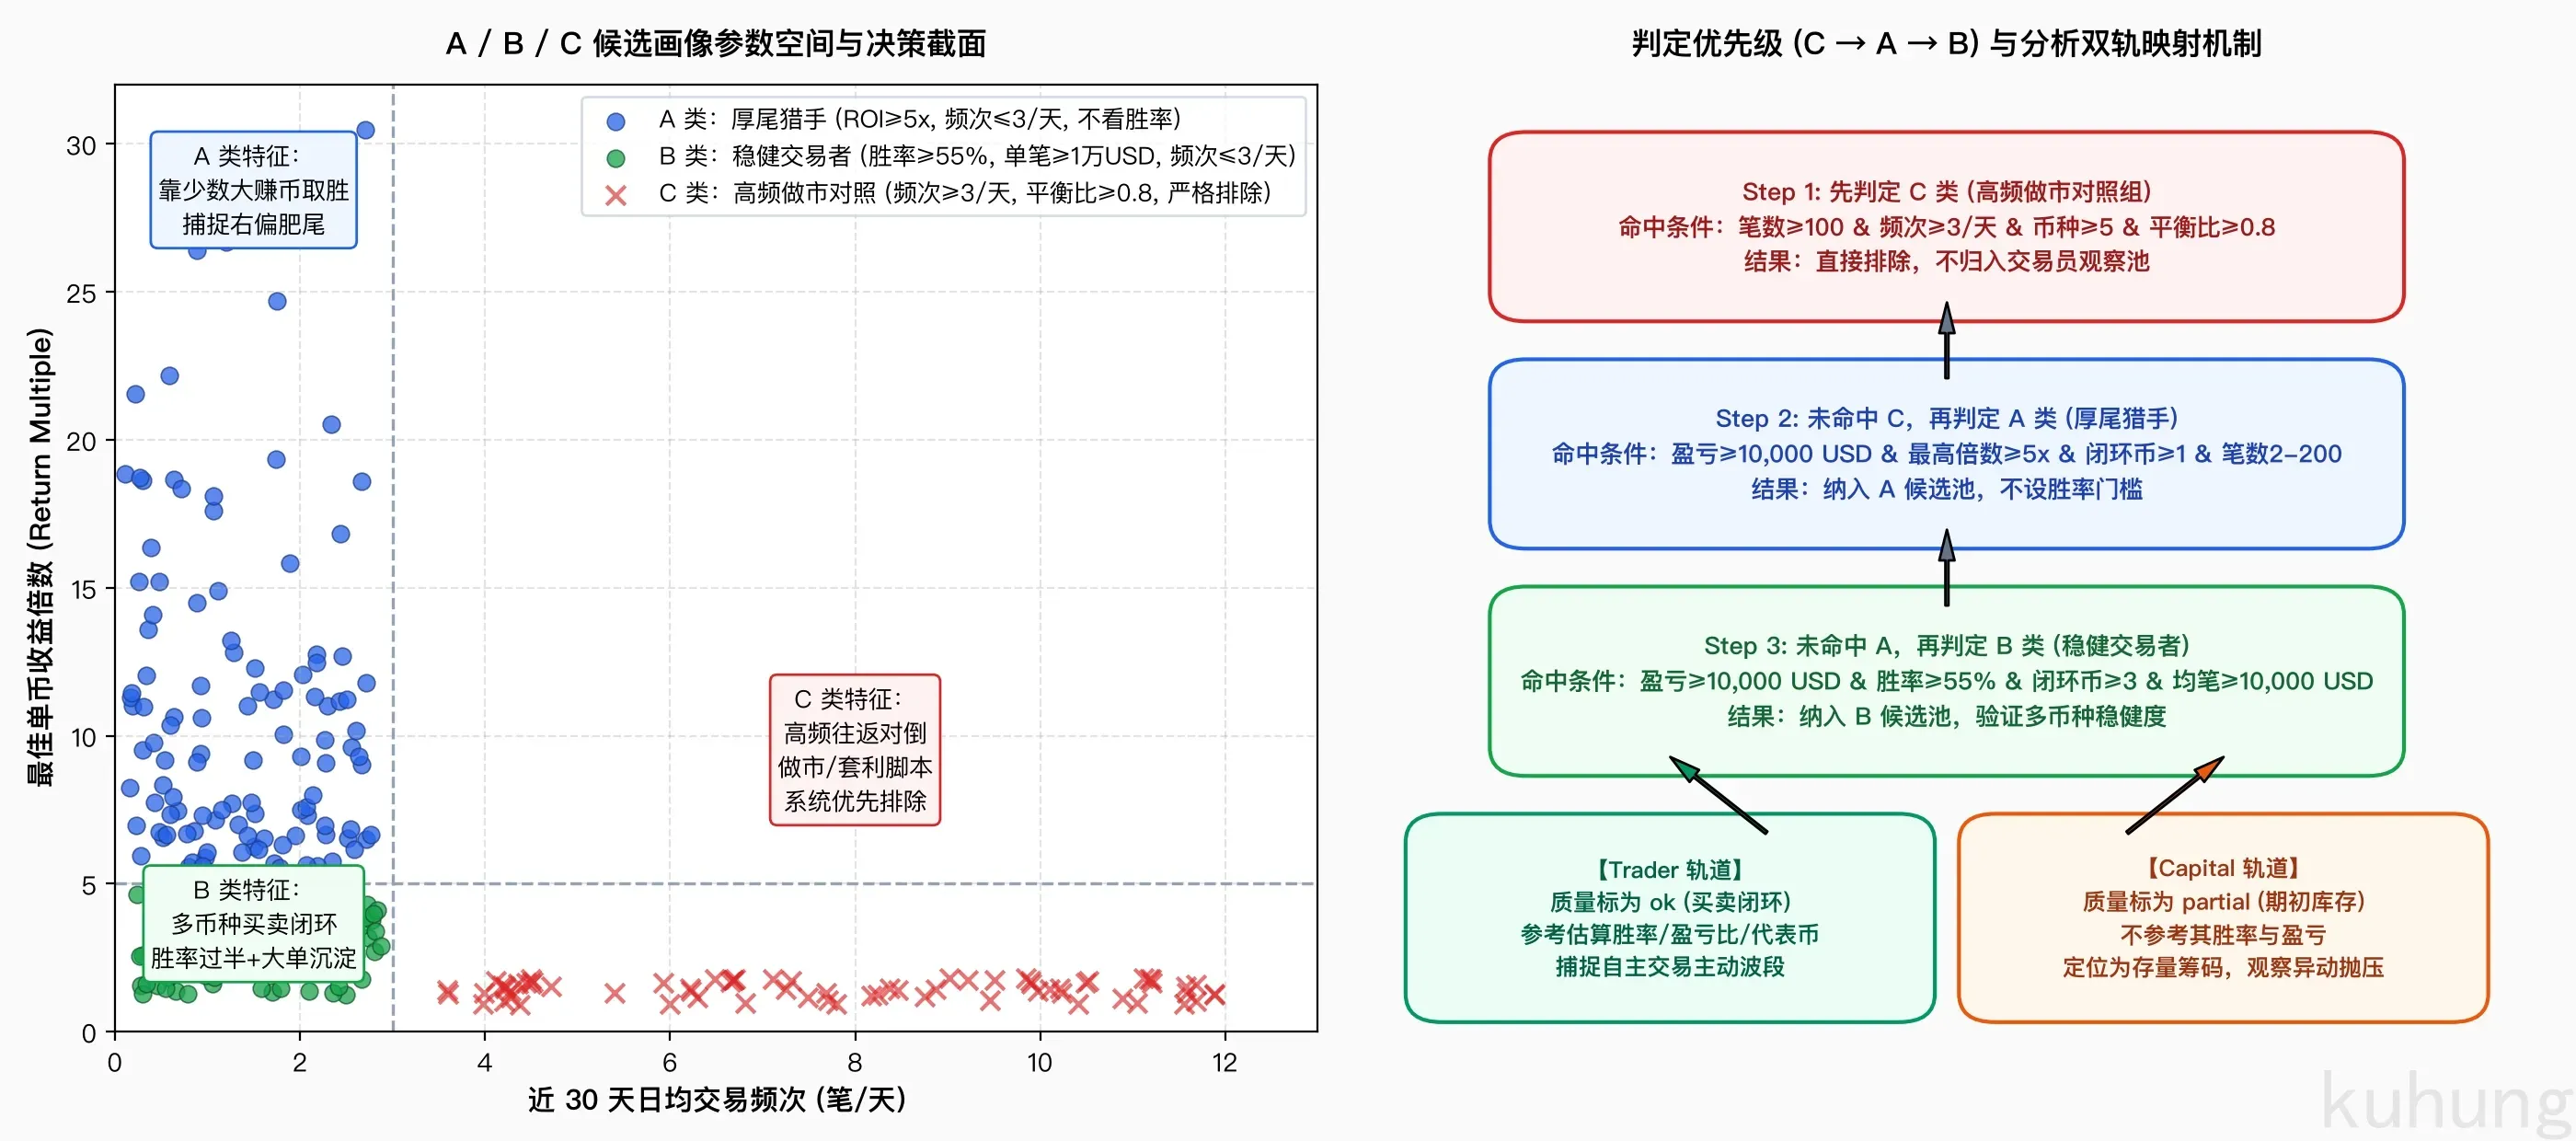
- 第一步:前置排除 C 类(高频做市对照组)
- 条件:交易笔数 $\ge 100$ 笔、近 30 天日均 $\ge 3$ 笔/天、代币 $\ge 5$ 个,且买卖金额平衡比 $FlowBalance = \frac{\min(V_{buy}, V_{sell})}{\max(V_{buy}, V_{sell})} \ge 0.8$。
- 处理:标记为对照组排除,不纳入跟踪。
- 第二步:筛选 A 类(厚尾交易员)
- 加密资产收益呈典型右偏厚尾分布,波段收益主要由少数高倍数机会贡献,因此 A 类不设胜率门槛。
- 条件:已实现总盈亏 $\ge $10,000$、单币最大收益倍数 $ROI_{max} \ge 5\times$、买卖闭环 $\ge 1$ 个代币、近 30 天日均频次 $\le 3$ 笔/天。
- 第三步:筛选 B 类(稳健交易员)
- 条件:已实现总盈亏 $\ge $10,000$、胜率 $\ge 55%$、完整买卖闭环 $\ge 3$ 个代币、单笔平均交易金额 $\ge $10,000$。对应多资产分散配置的稳健资金。
4. 信号解耦:Trader 交易员轨道与 Capital 存量筹码轨道
依据数据闭环质量,将候选地址划分为两类研判轨道:
| 信号分轨 | 准入条件 | 战绩可信度 | 研判定位 |
|---|---|---|---|
| Trader 轨道 (进攻型交易员) |
A 类或 B 类;数据质量标记必须为 ok;买卖闭环清晰 |
高:可参考其胜率、盈亏比与选币风格,反映二级市场自主交易水平 | 进攻型信号:跟踪其独立选币与阶段建仓机会 |
| Capital 轨道 (防御型存量筹码) |
A 类或 B 类;数据质量标记命中 opening_inventory |
低:建仓成本不全,不输出胜率与盈亏,仅观察筹码规模 | 防御型信号:存量现货大额异动向市场转移时,作为潜在抛压警示 |
三、跨链 1,912 行画像的质量缺陷与极值分布
将清洗模型应用于覆盖 Ethereum、BNB Chain、Arbitrum、Base、Solana 的全景实证数据库中,清洗后的宏观分布呈现明确的质量分层:
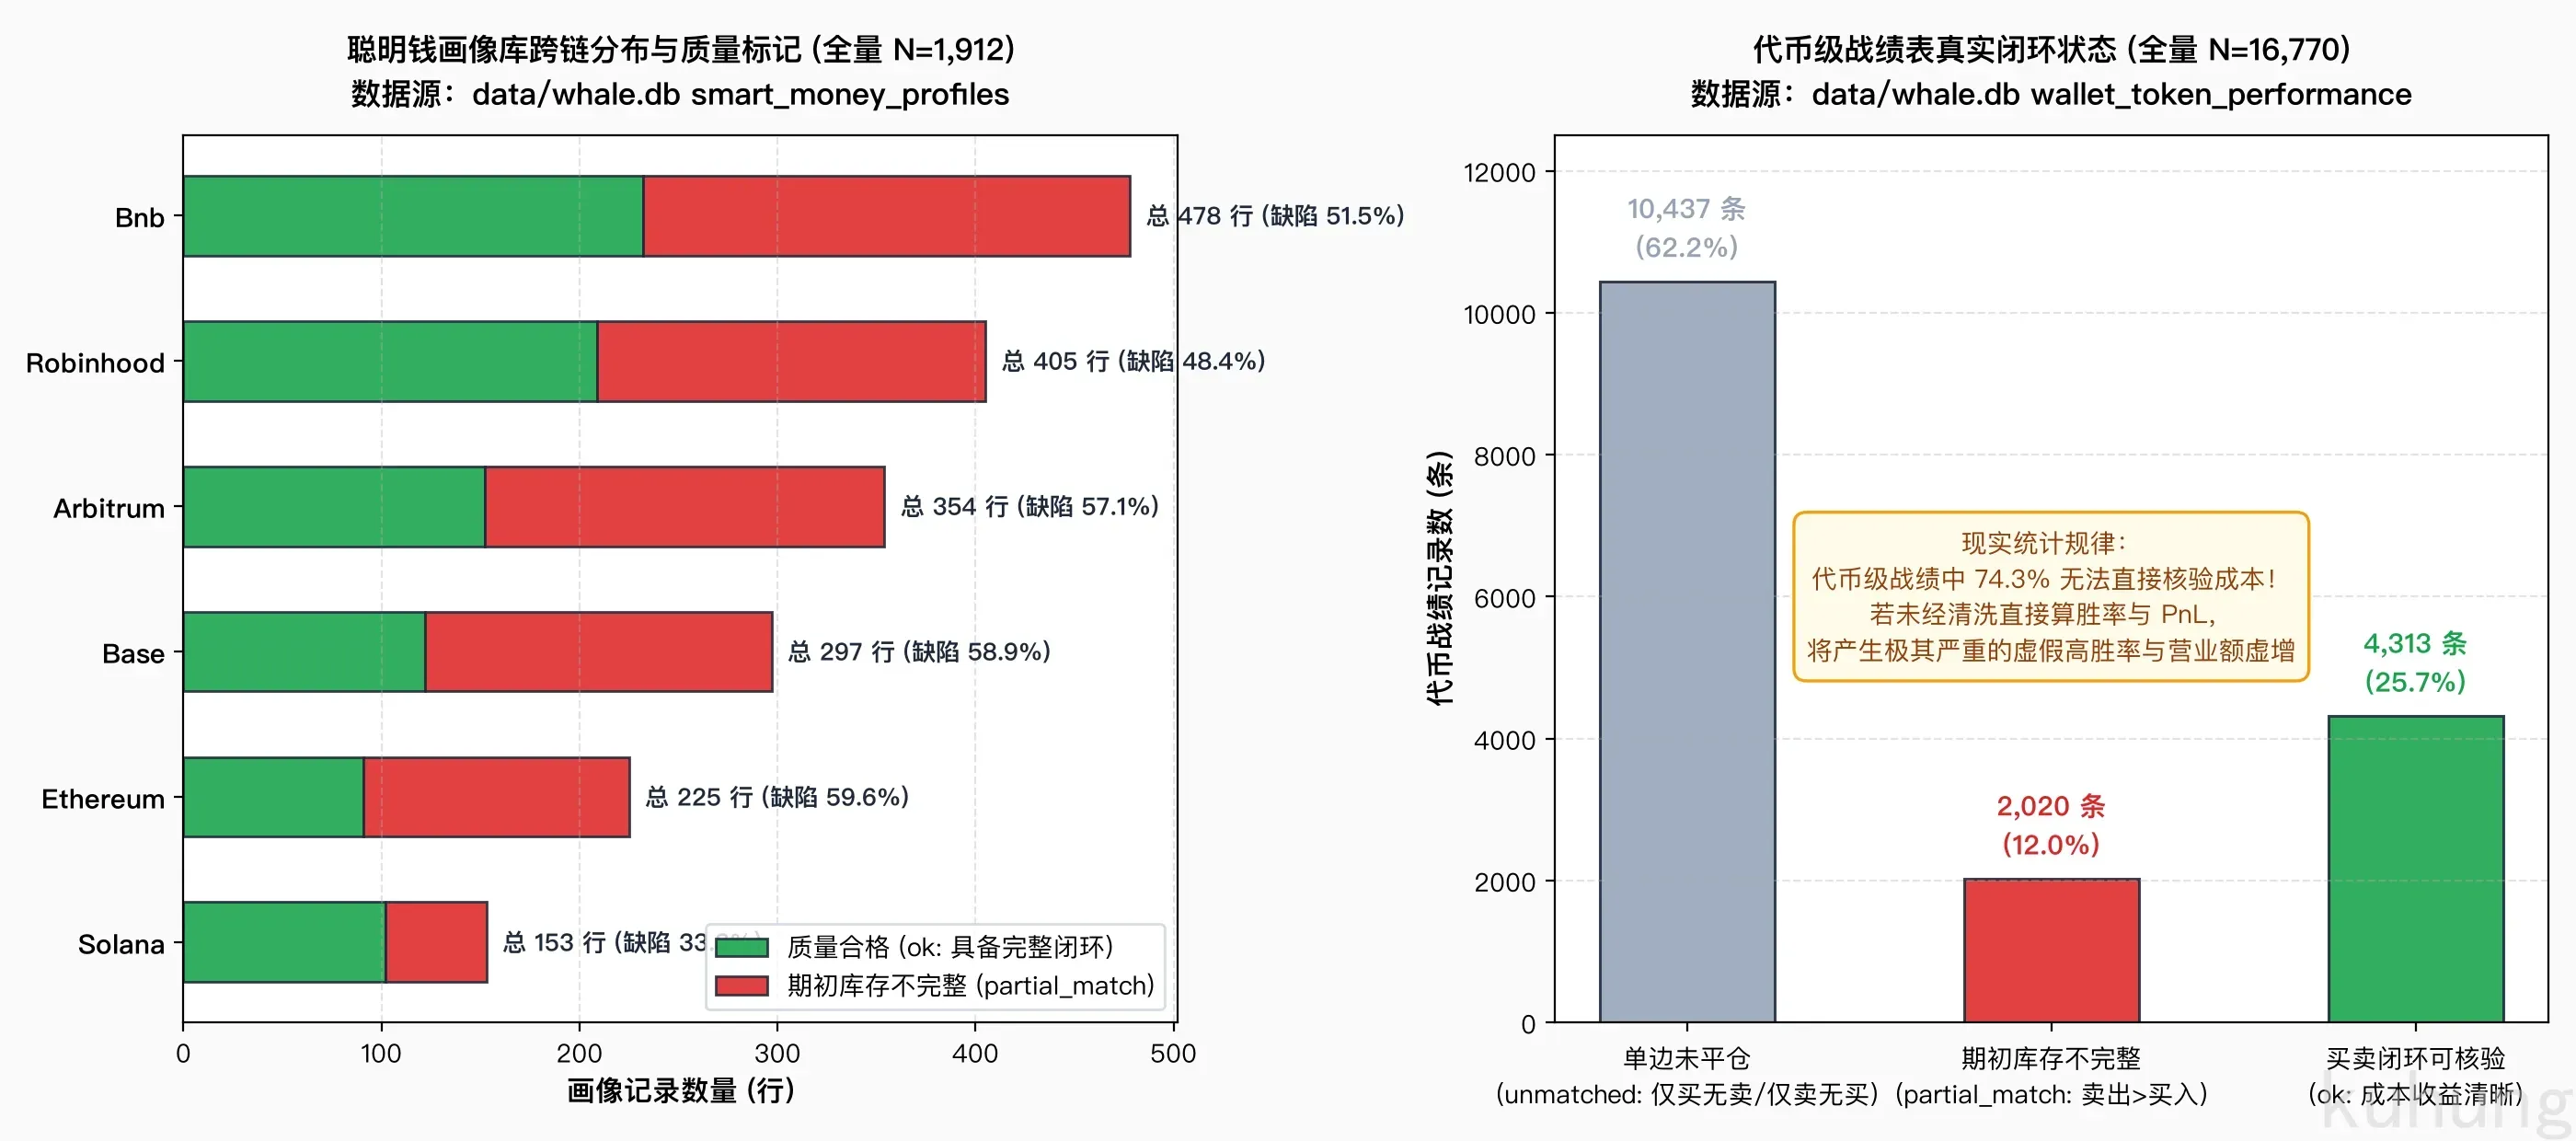
1. 74.3% 的单币战绩缺乏确定性建仓成本
在全库 16,770 条 代币级交易战绩中:
- 单边未平仓(
unmatched):共 10,437 条(占 62.2%); - 期初库存不完整(
partial):共 2,020 条(占 12.0%); - 买卖闭环可核验(
ok):共 4,313 条(仅占 25.7%)。
74.3% 的代币战绩因无法建立双向闭环而无法核实真实收益。在全库 1,912 行画像中,52.5% 的画像带有期初库存缺陷。这印证了未经清洗的排行榜中大部分账面利润并非来自链上闭环交易。
2. 真实 Trader 收益分布与胜率分化
对 1,345 个候选钱包的实证统计显示:
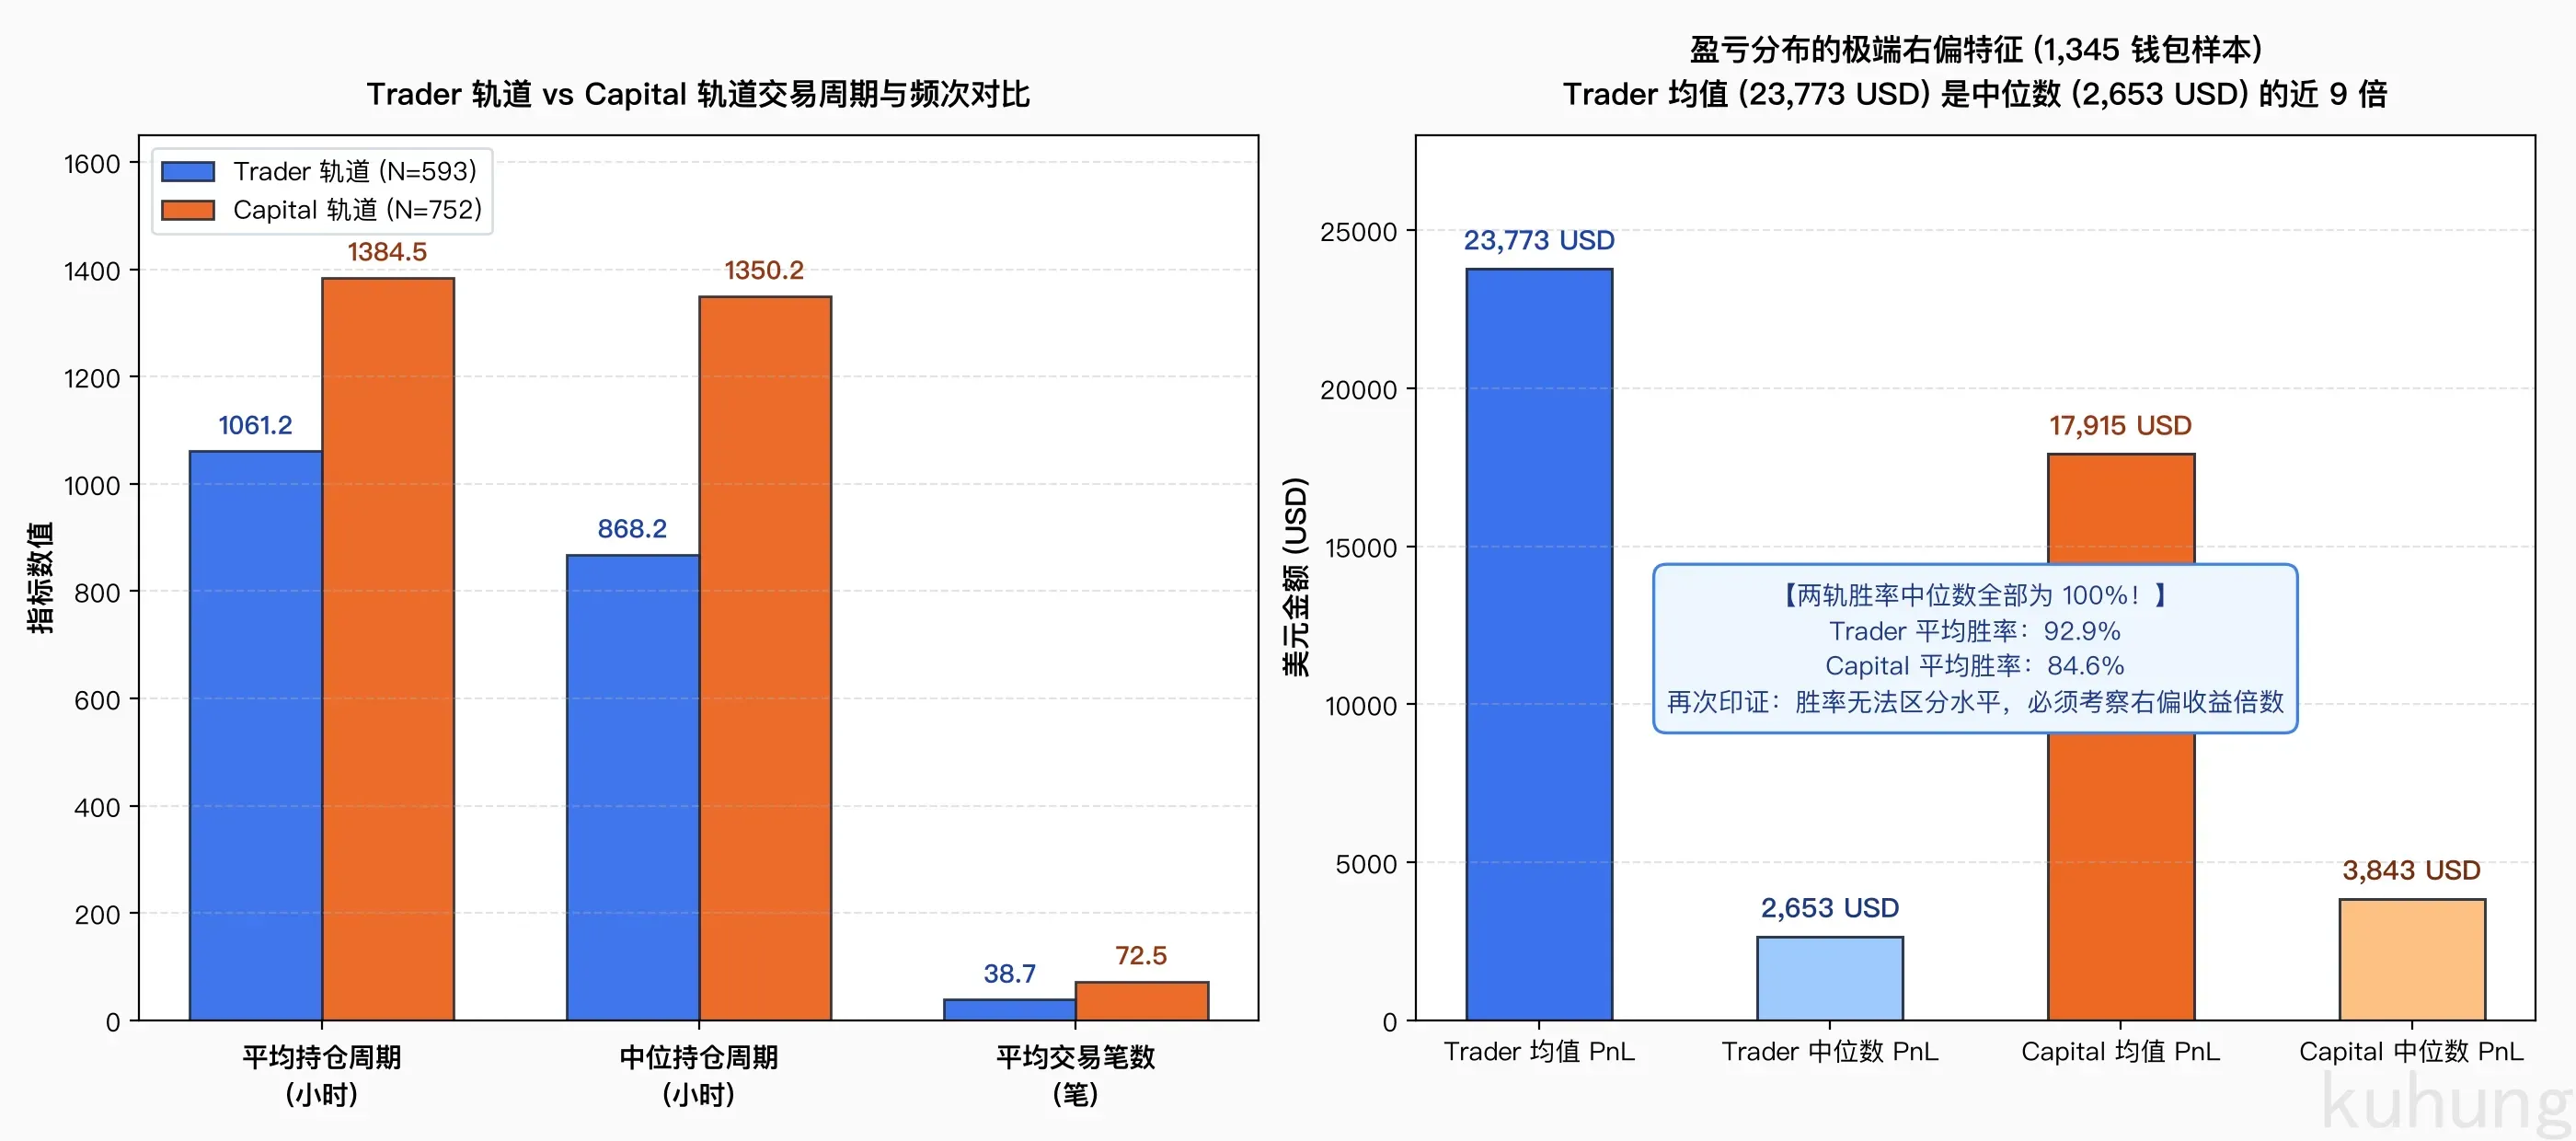
- A 类胜率呈现统计钝化:A 类(厚尾猎手)合格钱包的胜率中位数依然为 100%(均值 93.3%)。胜率分母仅统计已平仓代币,未平仓的浮亏持仓不计入分母;当交易者只止盈单币大波段时,名义胜率即被记为满分。由于 A 类占合格样本的 91.4%(830 / 908),Trader 轨道整体胜率中位数被拉在 100%。
- 多币闭环反映真实胜率:引入 B 类条件、要求至少 3 个代币具备完整平仓闭环时,未平仓样本的截断偏差被平滑。B 类的胜率中位数回落至 75.0%(均值 76.0%,最低 33.3%),更贴近多资产轮动交易员的真实表现。
- 收益分布极度右偏:Trader 轨道的已实现盈亏均值为 $23,773,中位数仅为 $2,653(均值是中位数的 8.96 倍)。绝大部分代币交易处于保本或微利区间,组合净收益主要由少数 5 倍以上的大赔率波段贡献,呈现典型的厚尾特征。
四、跟单执行的物理约束:微观体量分布与滑点摩擦
将链上发现转化为实际跟单时,需要面对链上流动性环境的客观物理约束。
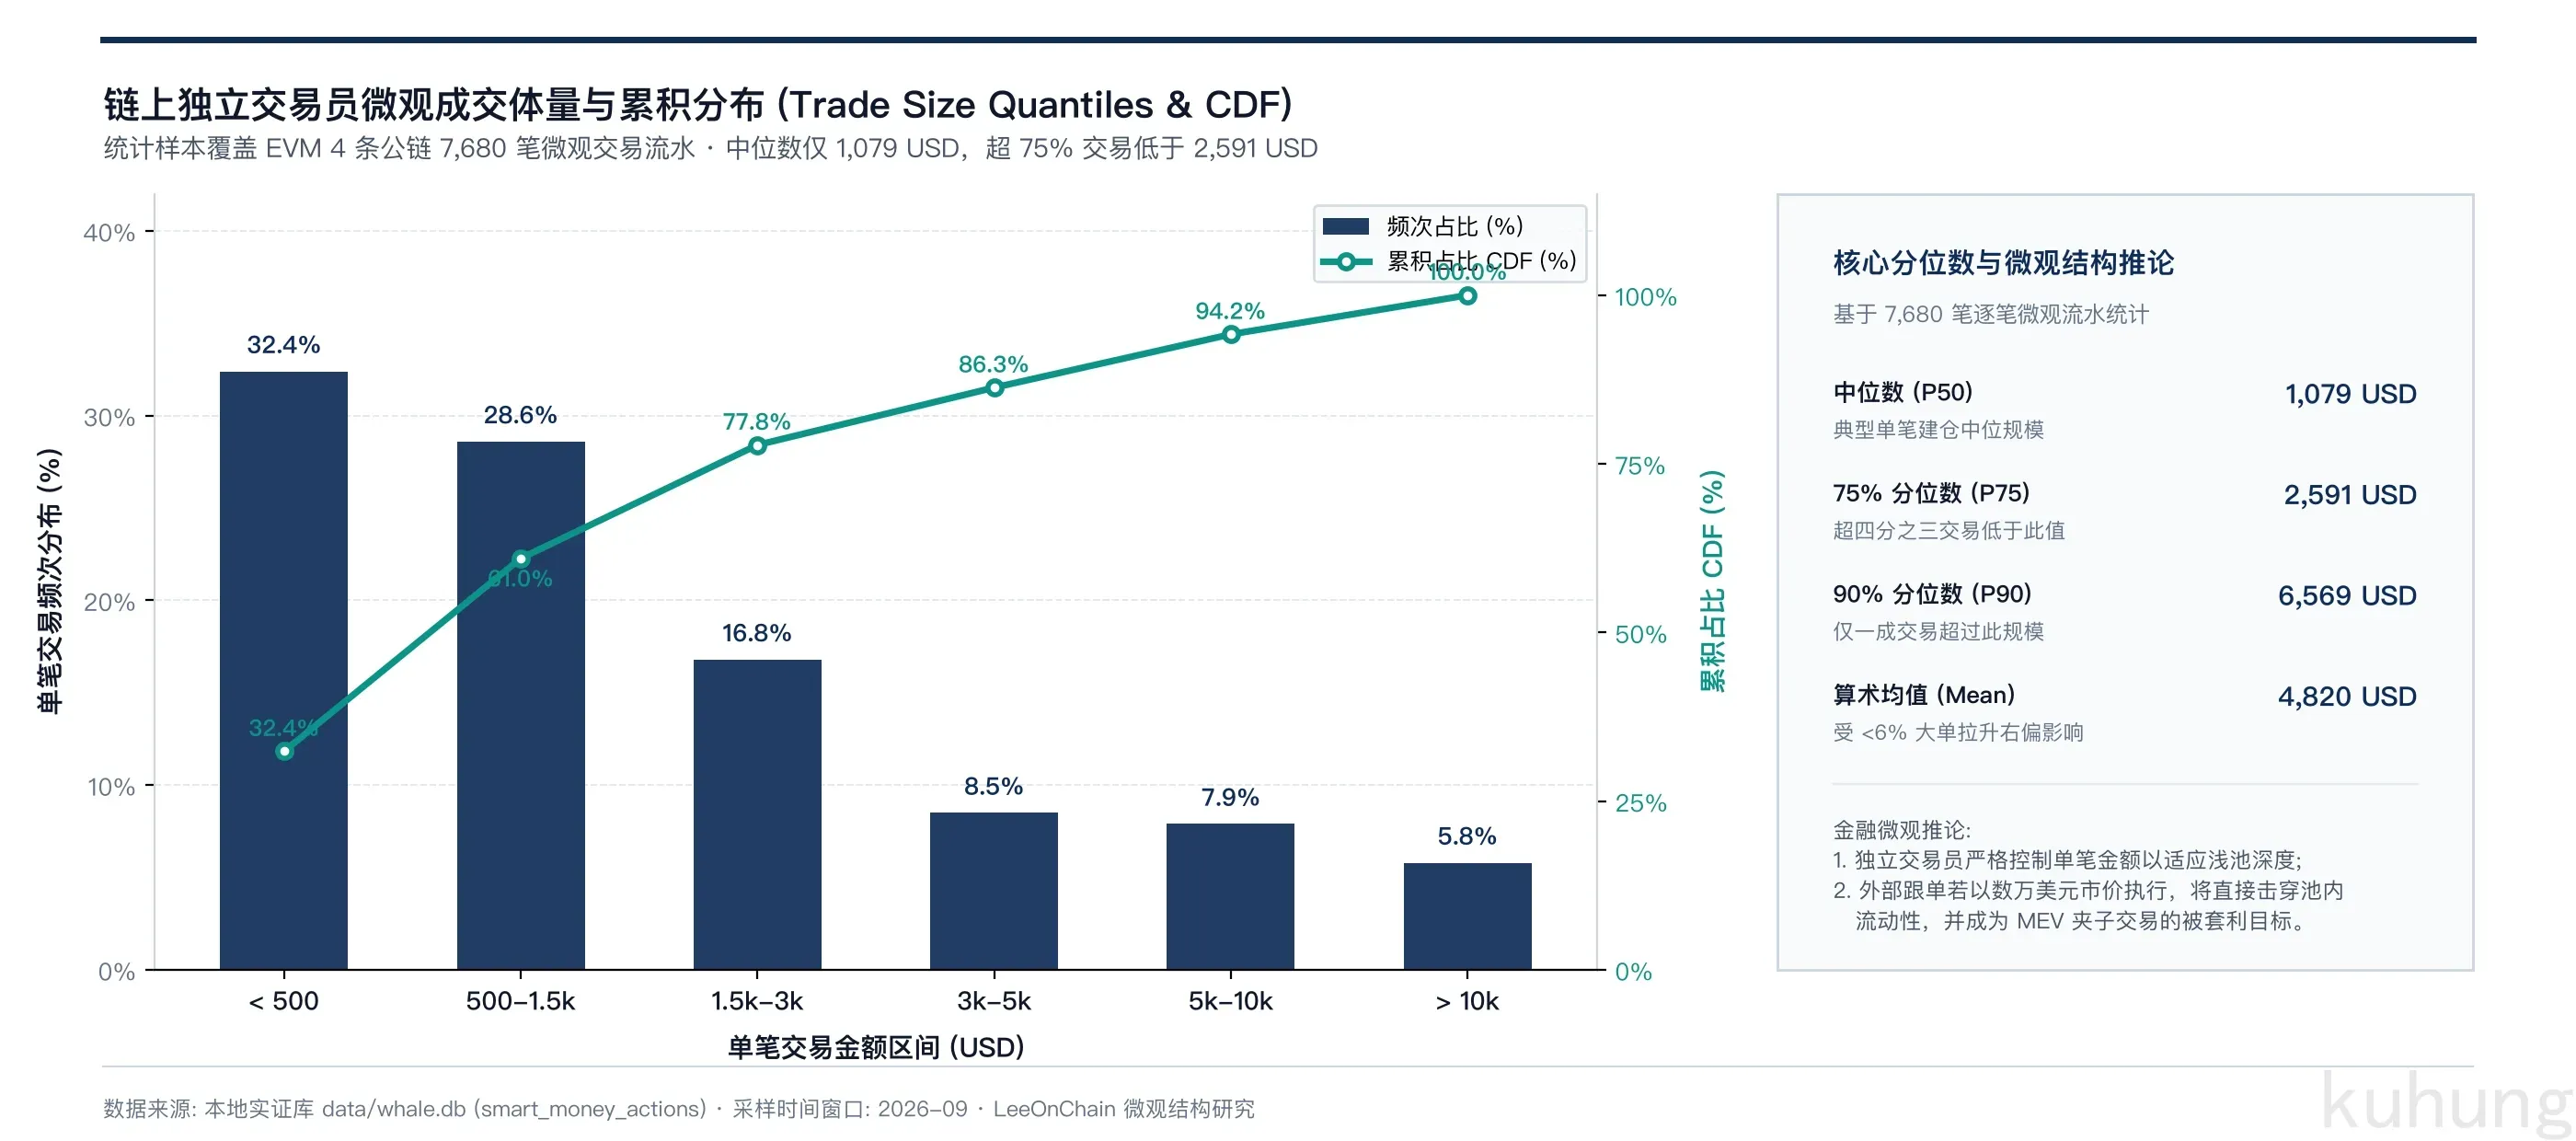
1. 交易体量微观分布(中位数仅 $1,079)
实证数据库记录的 7,680 笔微观交易流水显示:
- 单笔成交金额中位数(P50)仅为 $1,079;
- 75% 的交易金额(P75)低于 $2,591;
- 90% 的交易金额(P90)低于 $6,569。
微观分位数表明,链上独立交易员主要采用小额试探与分批建仓方式,以适应深度有限的去中心化流动性池。若外部资金直接投入数万美元市价跟单,会迅速耗尽池内流动性,导致平均成交价格大幅偏离。
2. 公共内存池的 MEV 夹子攻击(Sandwich Attacks)
链上交易具有全网可见性。在公开内存池(Mempool)中广播的大额市价单容易被自动化套利脚本识别,套利程序通过前置交易抬高买入价格并在后续交易中反向套现,造成额外的执行损耗。
3. 流动性滞后与先手退出摩擦
基于 6,645 笔大额链上异动后散户行为的观测,链上告警推送与用户决策通常存在数分钟的时间延迟。当普通交易者收到异动通知并完成交易时,原钱包的第一阶段建仓多已撮合完毕,滞后跟单资金易成为先手资金的离场对手盘。
五、动态观察池与链上微观风控
基于上述实证与微观机制,可以得出三项操作结论:
- 单点胜率不可作为跟单依据:未经过路由折叠与期初库存校准的聪明钱榜单,存在系统性的统计偏差;
- Trader 与 Capital 需区别研判:Trader 信号反映战术性选币与试探性建仓;Capital 异动则代表存量筹码流动,主要作为中长期潜在抛压警示;
- 策略收益具备生命周期衰减:交易员在特定风格周期中的超额收益会随市场环境均值回归,需要动态更新观察池状态。
链上分析的有效性建立在逐笔流水清洗、微观状态机维护与执行摩擦评估的基础之上。这也是我们在链上数据工程中持续迭代的方向。
数据来源参考
- 聪明钱全景画像库:数据来源于本地 SQLite 数据库中的
smart_money_profiles表,覆盖 Ethereum、BNB Chain、Arbitrum、Base、Solana 等公链在指定时间窗口内的 1,912 行画像快照。 - 代币级闭环战绩流水:来源于代币表现表(共 16,770 条代币表现数据)与交易流水表(共 7,680 笔微观交易流水)。
- 分轨经验分布统计:来源于经验分布汇总,基于 2026-09-21 批次对 Ethereum、BNB Chain、Base、Arbitrum 4 条公链共 1,345 个去重候选钱包(Trader 593 个、Capital 752 个)的全量统计分析。
- 抽样逐笔核验记录:参考链上抽样审计记录,于 2026-09-21 对 20 个分层抽样地址调用以太坊 PublicNode RPC(
eth_getCode)及 Etherscan V2 API 进行的逐笔链上穿透。 - DEX 底层聚合算法与微观结构数据:基于 Dune Analytics 针对主流 EVM DEX(Uniswap、PancakeSwap、Aerodrome 等)链上事件的路由折叠与加权平仓计算模型。