公开链上数据看板常把“聪明钱集中买入”渲染为胜率极高的抄底信号。许多交易者看到多个被标记为高胜率的地址同时买入某一标的,容易直接跟随市价挂单。
把跟单流水与后续实际成交行情逐笔对齐,跟随买入的结果往往是买在局部冲高的高点,并在后续阴跌中承受深度亏损。
这种偏差源于对时序因果的混淆。把非平稳时序中的同步甚至滞后资金流误判为单边预测指标,是跟单策略失效的常见原因。
我们在本系列前序研究中,先后建立了宏观公链指标的识别基准、常用排查工具的实操闭环、剔除 100% 胜率假象的 Trader 轨道画像清洗模型,以及过滤 76% 运营归集与做市噪音的大额转账分层标准。
本文作为本系列的收官篇,承接经过清洗的 908 个独立 DEX Trader 画像样本,调取覆盖 2026 年 3 月 25 日至 2026 年 9 月 22 日跨越 180 天的 PEPE、FLOKI 与 SHIB 链上日级微观对齐流水,对聪明钱共识指标运行系统性的互相关滞后检验与定量策略回测,并测算链上滑点与 Gas 等物理摩擦对纸面超额收益的实际侵蚀。
一、聪明钱共识模型的构建与防伪机制
单个链上地址极易受到虚假代币空投、自我对倒或项目方内部关联钱包的伪装干扰。评估聪明钱资金流向时,不能依赖单一钱包的买卖动作,需要建立跨地址的群体共识模型。
共识模型的基础是地址库的质量分流。我们在前序画像审计中明确界定了两类资金的统计差异:
- Smart DEX Trader(合格交易员,共 908 个钱包):交易频次适中(平均 33.0 笔),持仓周期相对克制(平均 943.0 小时,中位数 759.0 小时),交易具备清晰的二次平仓因果闭环,胜率均值为 91.8%,平均已实现收益为 41,737 美元;
- Early Holder / Capital Whale(早期低成本大户,共 1,004 个钱包):交易笔数偏高(平均 62.4 笔),持仓时间偏长(平均 1,209.8 小时,中位数 1,030.3 小时),其名义盈利主要来自低价筹码的单向抛售,并不具备二级市场的买盘敏锐度。
共识指标仅将通过质量审计的 908 个 Trader 纳入样本池,剔除早期大户与关联做市商。针对单一日历日 $t$,系统在标的代币的 DEX 流动性池中提取合格钱包的微观交易,计算两项核心变量:
- 聪明钱日级净资金流(Smart Net Flow): $$\text{NetFlow}t = \sum{w \in \text{Trader}} \text{BuyUSD}{w, t} - \sum{w \in \text{Trader}} \text{SellUSD}_{w, t}$$
- 多头共识评分(Consensus Score): 结合买方钱包数量占比与净流入强度的归一化指标: $$\text{Score}_t = \left( \frac{\text{BuyerCount}_t - \text{SellerCount}_t}{\text{TotalActiveTrader}_t} \right) \times \min\left(1.0, \frac{|\text{NetFlow}_t|}{$50,000}\right)$$ 分值区间落在 $[-1.0, +1.0]$。当分值 $\ge +0.20$ 且 $\text{NetFlow}_t > $10,000$ 时,系统确认为多头共识信号。
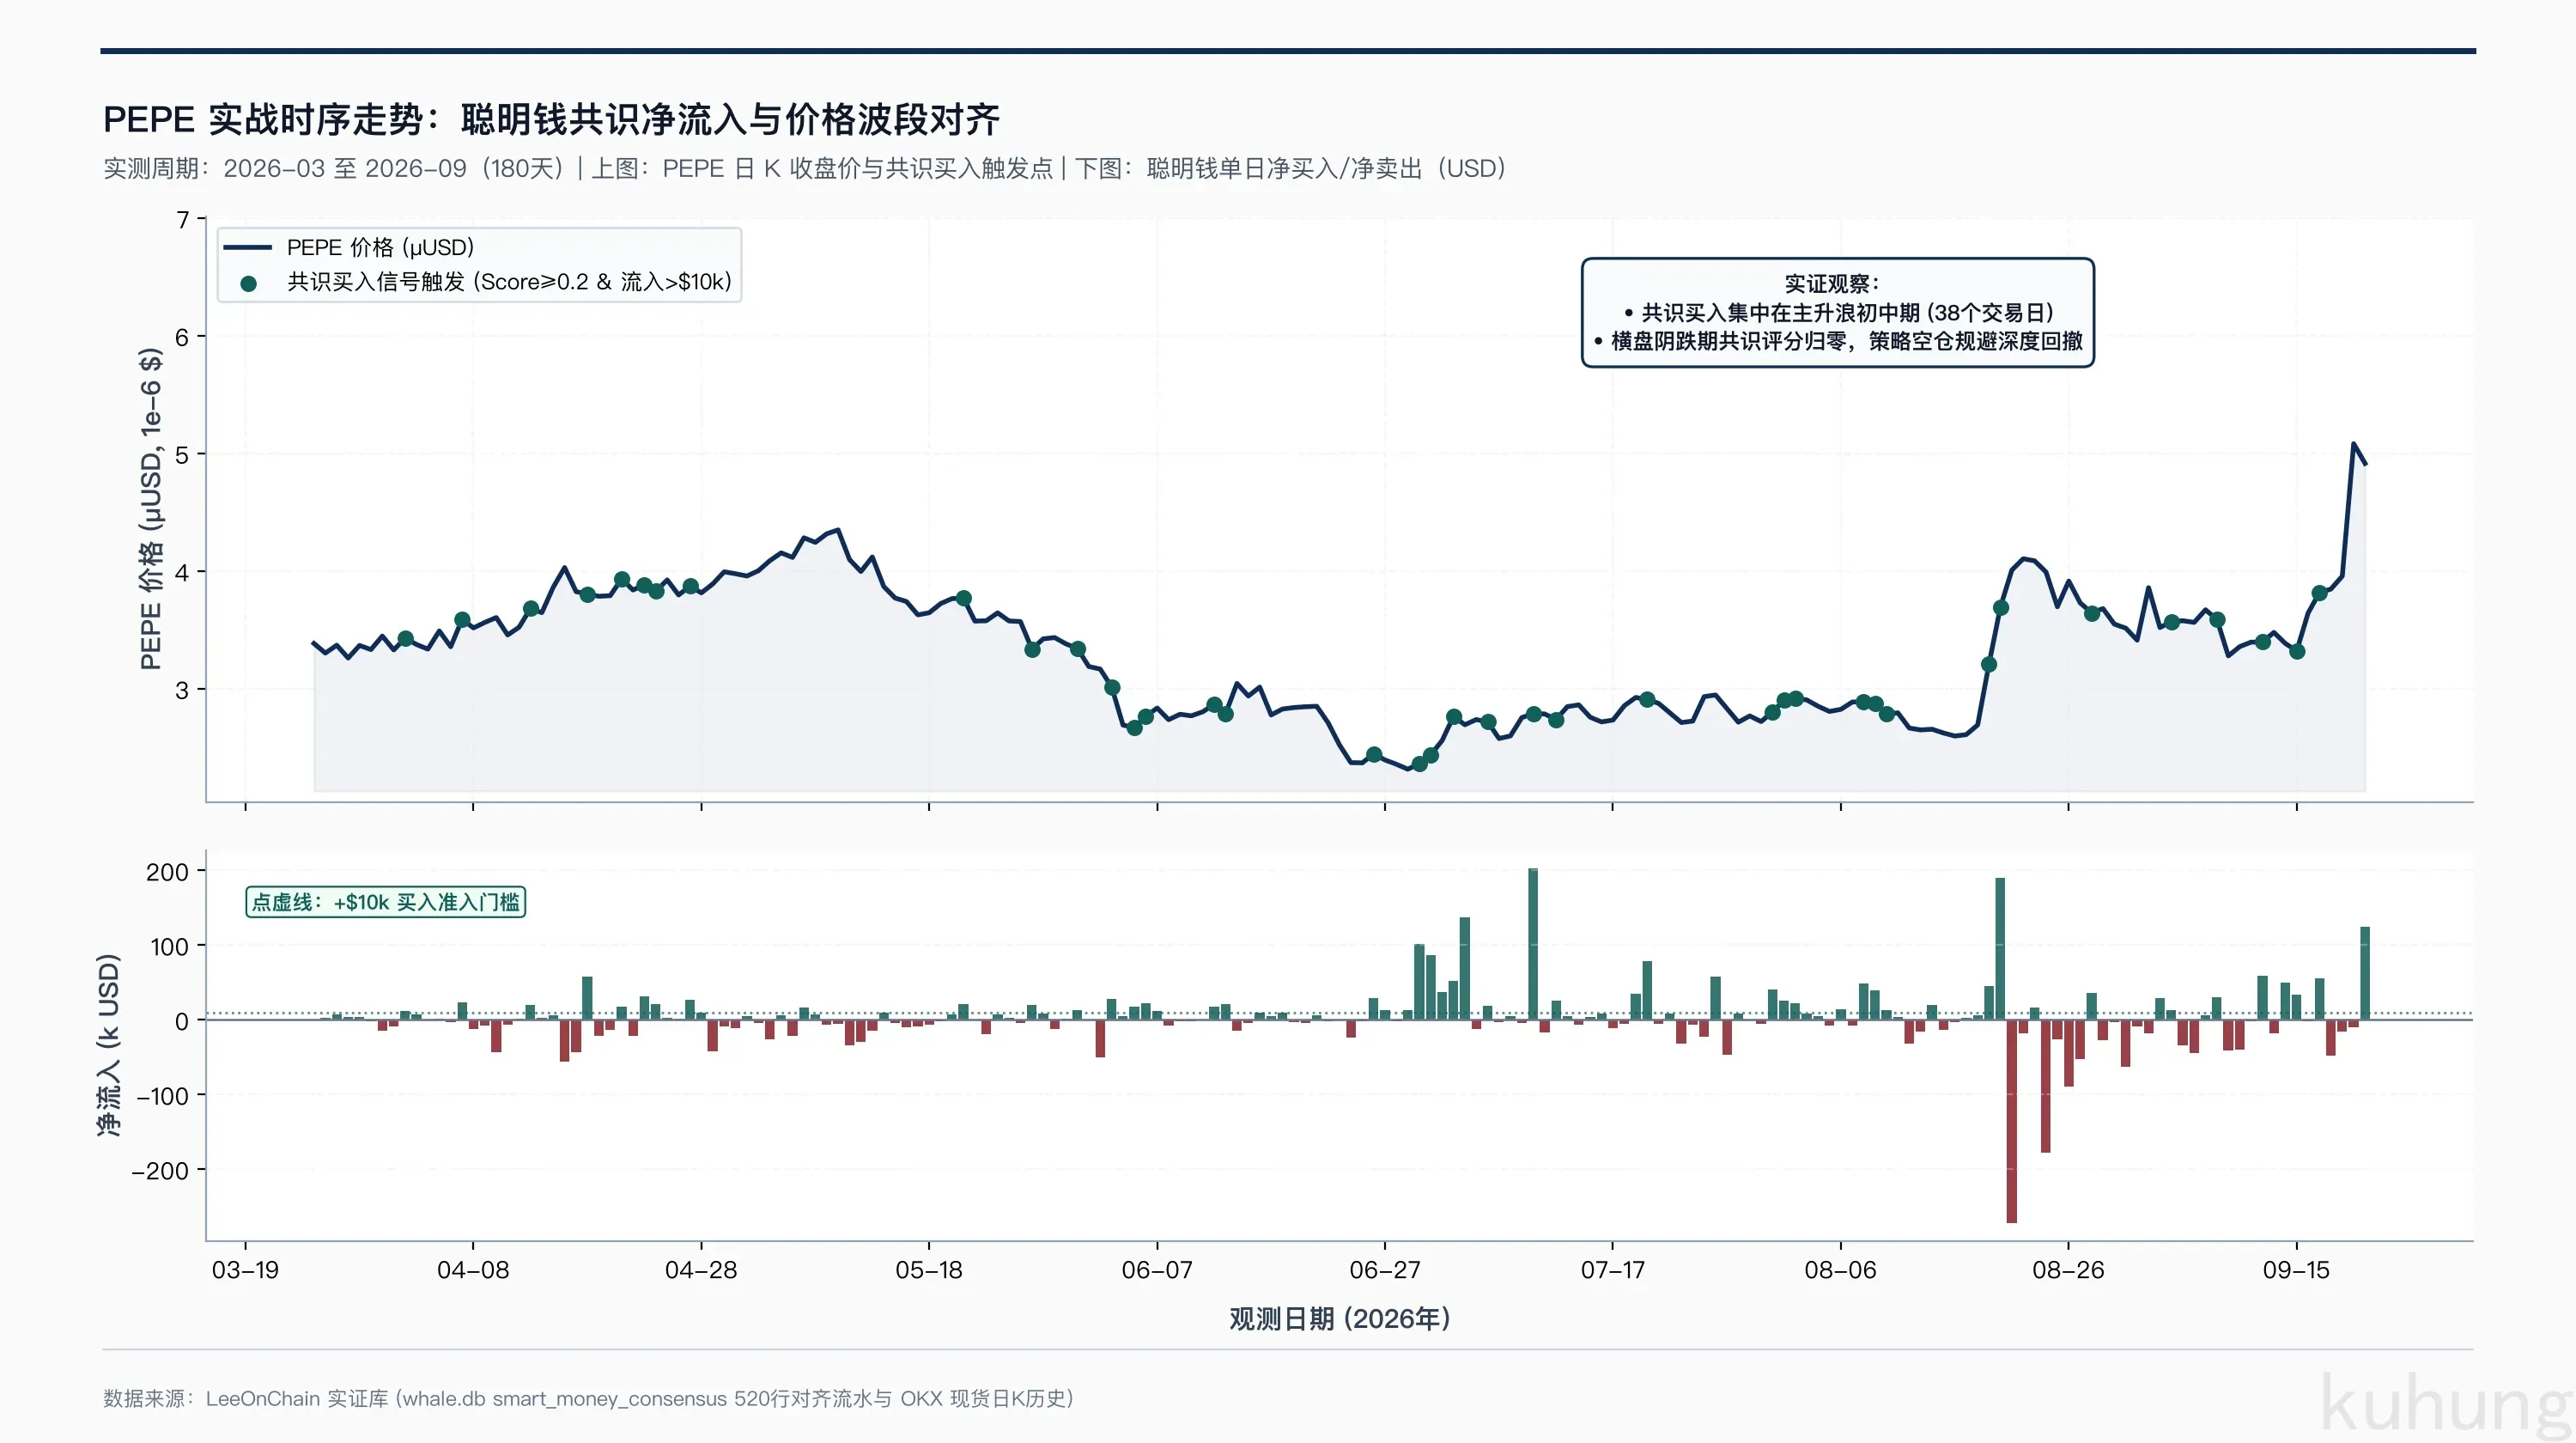
在 PEPE 标的 180 天的历史对齐走势中,多头共识触发点并非均匀分布在所有时间段。在 180 个交易日中,多头共识信号仅在 38 个交易日被激活。
从时序分布可以看出,共识信号密集出现在两轮主升浪的启动与加速阶段。在价格从高位进入长达两个月的阴跌回撤期中,聪明钱净买入迅速收敛,共识分值持续归零甚至转负,这为后续策略在震荡市中保持空仓奠定了数据基础。
二、互相关时滞检验:动量确认与领先时窗衰减
量化检验的核心命题在于:聪明钱共识究竟是领先于价格变动的预测信号,还是跟在价格变动之后的右侧动量确认。
我们引入计量金融中的交叉滞后互相关(Cross-Correlation)分析。令 $X_t$ 为 $t$ 日聪明钱净流入金额,令 $Y_{t+k}$ 为 $t+k$ 日标的资产的价格日收益率(Price Return)或 DEX 日交易量变化率(Volume Change)。滞后阶数 $k$ 覆盖 $-7$ 天至 $+7$ 天:
- 正滞后($k > 0$):测度 $t$ 日资金流对未来 $t+k$ 日价格变动的预测能力。若 $r > 0$,表明聪明钱领先价格;
- 同步($k = 0$):测度同日资金流与价格/成交量的共振程度;
- 负滞后($k < 0$):测度过去 $t-|k|$ 日价格走势对 $t$ 日聪明钱买入行为的影响。若 $r > 0$,表明过去上涨驱动了今日聪明钱进场,反映追涨或右侧确认。
基于 PEPE、FLOKI 与 SHIB 跨 180 天日级序列的实测计算结果如下表所示:
| 时滞阶数 (Lag) | 净流入 vs 价格收益相关系数 (r) | 净流入 vs DEX 成交量相关系数 (r) | 统计特征与微观含义 |
|---|---|---|---|
| Lag -7D | -0.0253 | -0.0487 | 远端时滞无关噪声 |
| Lag -4D | -0.1299 | -0.0084 | 价格回调阶段,资金未发生共识响应 |
| Lag -1D | +0.2320 | +0.0784 | 全时序最高正相关峰值,前日上涨显著驱动次日集体买入 |
| Lag 0D | +0.1259 | +0.2379 | 同日价格中度相关,DEX 成交量出现极强流动性共振 |
| Lag +1D | +0.0115 | +0.0627 | 领先相关性骤降至接近 0,预测 Alpha 迅速衰减 |
| Lag +2D | +0.0245 | +0.0202 | 短程正向跟随微弱 |
| Lag +3D | +0.1002 | +0.0059 | 动量在部分波段出现二次扩散,但强度不及 Lag -1D 的一半 |
| Lag +7D | -0.0687 | +0.0641 | 远端转为负相关,均值回归压力显现 |
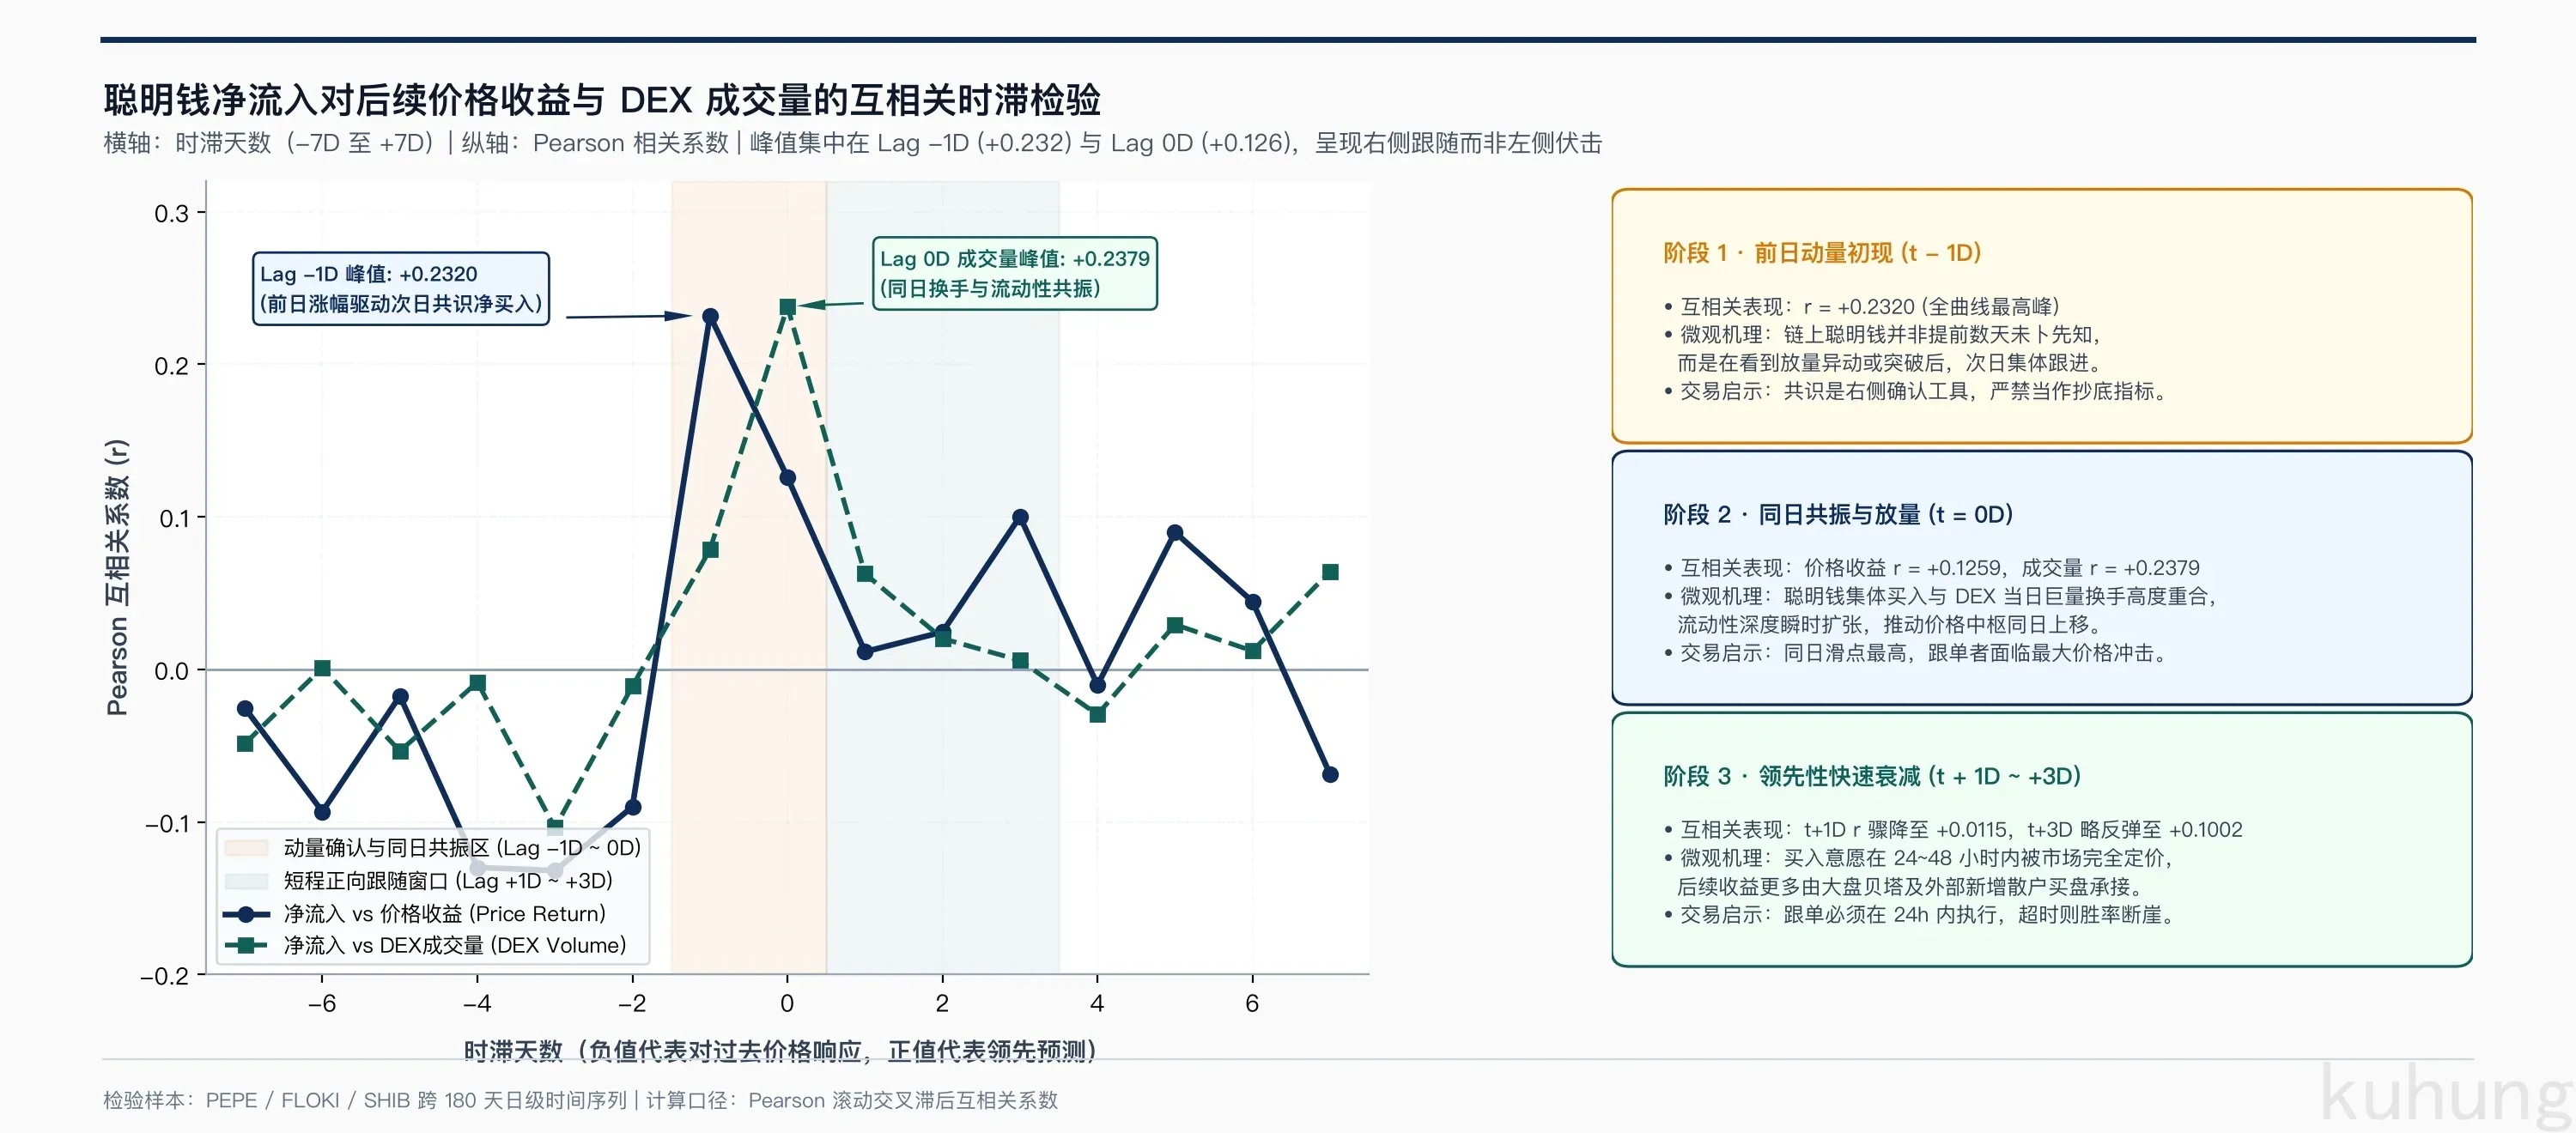
互相关检验的曲线特征给出了三项明确结论:
1. 动量确认属性远高于提前伏击(Lag -1D 峰值)
全时序最高相关系数出现在 $k = -1$($r = +0.2320$)。这表明在日频尺度下,聪明钱群体不是提前数天未卜先知的左侧抄底者。当某一标的在 $t-1$ 日出现突破性涨幅或成交量异动时,该信号被链上专业交易团队捕捉,并在次日($t$ 日)形成集中买入共识。聪明钱本质上是右侧趋势确认者。
2. 同日成交量存在流动性脉冲(Lag 0D 共振)
在 $k = 0$ 处,聪明钱净流入与 DEX 成交量的相关性达到 $+0.2379$。多个合格钱包在同一交易日集中买入时,伴随着流动性池的短时剧烈换手。跟单交易者在此时涌入,往往直接撞上因集中买盘导致的价格冲击。
3. 前瞻预测窗口衰减迅速(Lag +1D 至 +3D)
从 $k = 0$ 跨入正向时滞后,$k = +1$ 的价格收益相关性迅速从 $+0.1259$ 跌落至 $+0.0115$。买入共识在日频尺度上的直接价格推动力,在 24 小时内即被二级市场消化。即使 $k = +3$ 存在 $+0.1002$ 的小幅跟随脉冲,其总体预测强度也无法支持无保护的长期持仓。
三、策略回测:超额收益与回撤截断检验
为了验证共识信号能否转化为可交易的规则化策略,我们建立基准回测模型。
为杜绝前视偏差(Look-Ahead Bias),策略设置明确的执行时点约束:
- 信号生成:以每日 23:59:59 UTC 的日 K 收盘数据及当日聪明钱共识汇总作为输入;
- 成交撮合:若 $t$ 日收盘满足 $\text{Score}_t \ge 0.20$ 且 $\text{NetFlow}_t > $10,000$,策略在 $t+1$ 日开盘以 Open 价格建仓多头;
- 持仓与平仓:若 $t+1$ 日收盘信号不再满足阈值,策略在 $t+2$ 日开盘以 Open 价格平仓转为现金持有;
- 对比基准:同一时间段内的无脑买入持有(Buy & Hold, 100% 仓位)。
以 PEPE 标的跨越 180 天的历史数据进行测算,绩效对比数据如下:
| 绩效与风控指标 | 聪明钱共识择时策略 | 无脑买入持有基准 (B&H) | 差异与机制解读 |
|---|---|---|---|
| 累计总收益率 (Total Return) | +13.6% | +45.2% | 基准在牛市主升浪全程满仓,总收益更高 |
| 年化收益率 (Annual Return) | +29.6% | +113.1% | 策略持仓时间仅占 21.1%,资金利用率不同 |
| 年化波动率 (Annual Vol) | 42.7% | 85.9% | 共识策略波动率直接腰斩,大幅降低资产净值震荡 |
| 最大历史回撤 (Max Drawdown) | 23.5% | 46.8% | 下行风险截断效应显著,最大亏损幅度降低 49.8% |
| 夏普比率 (Sharpe Ratio) | 0.82 | 1.29 | 基准因单边上行阶段的极高均值收益推高了夏普值 |
| 索提诺比率 (Sortino Ratio) | 0.46 | 1.64 | 考核下行风险调整收益 |
| 活跃持仓天数 (Active Days) | 38 天 (21.1%) | 180 天 (100.0%) | 策略在 78.9% 的时间内保持现金,资金可参与无风险理财 |
| 单日交易胜率 (Daily Win Rate) | 47.4% | 51.1% | 活跃日共识跟单盈亏比略优,但单日胜率并未超过 50% |
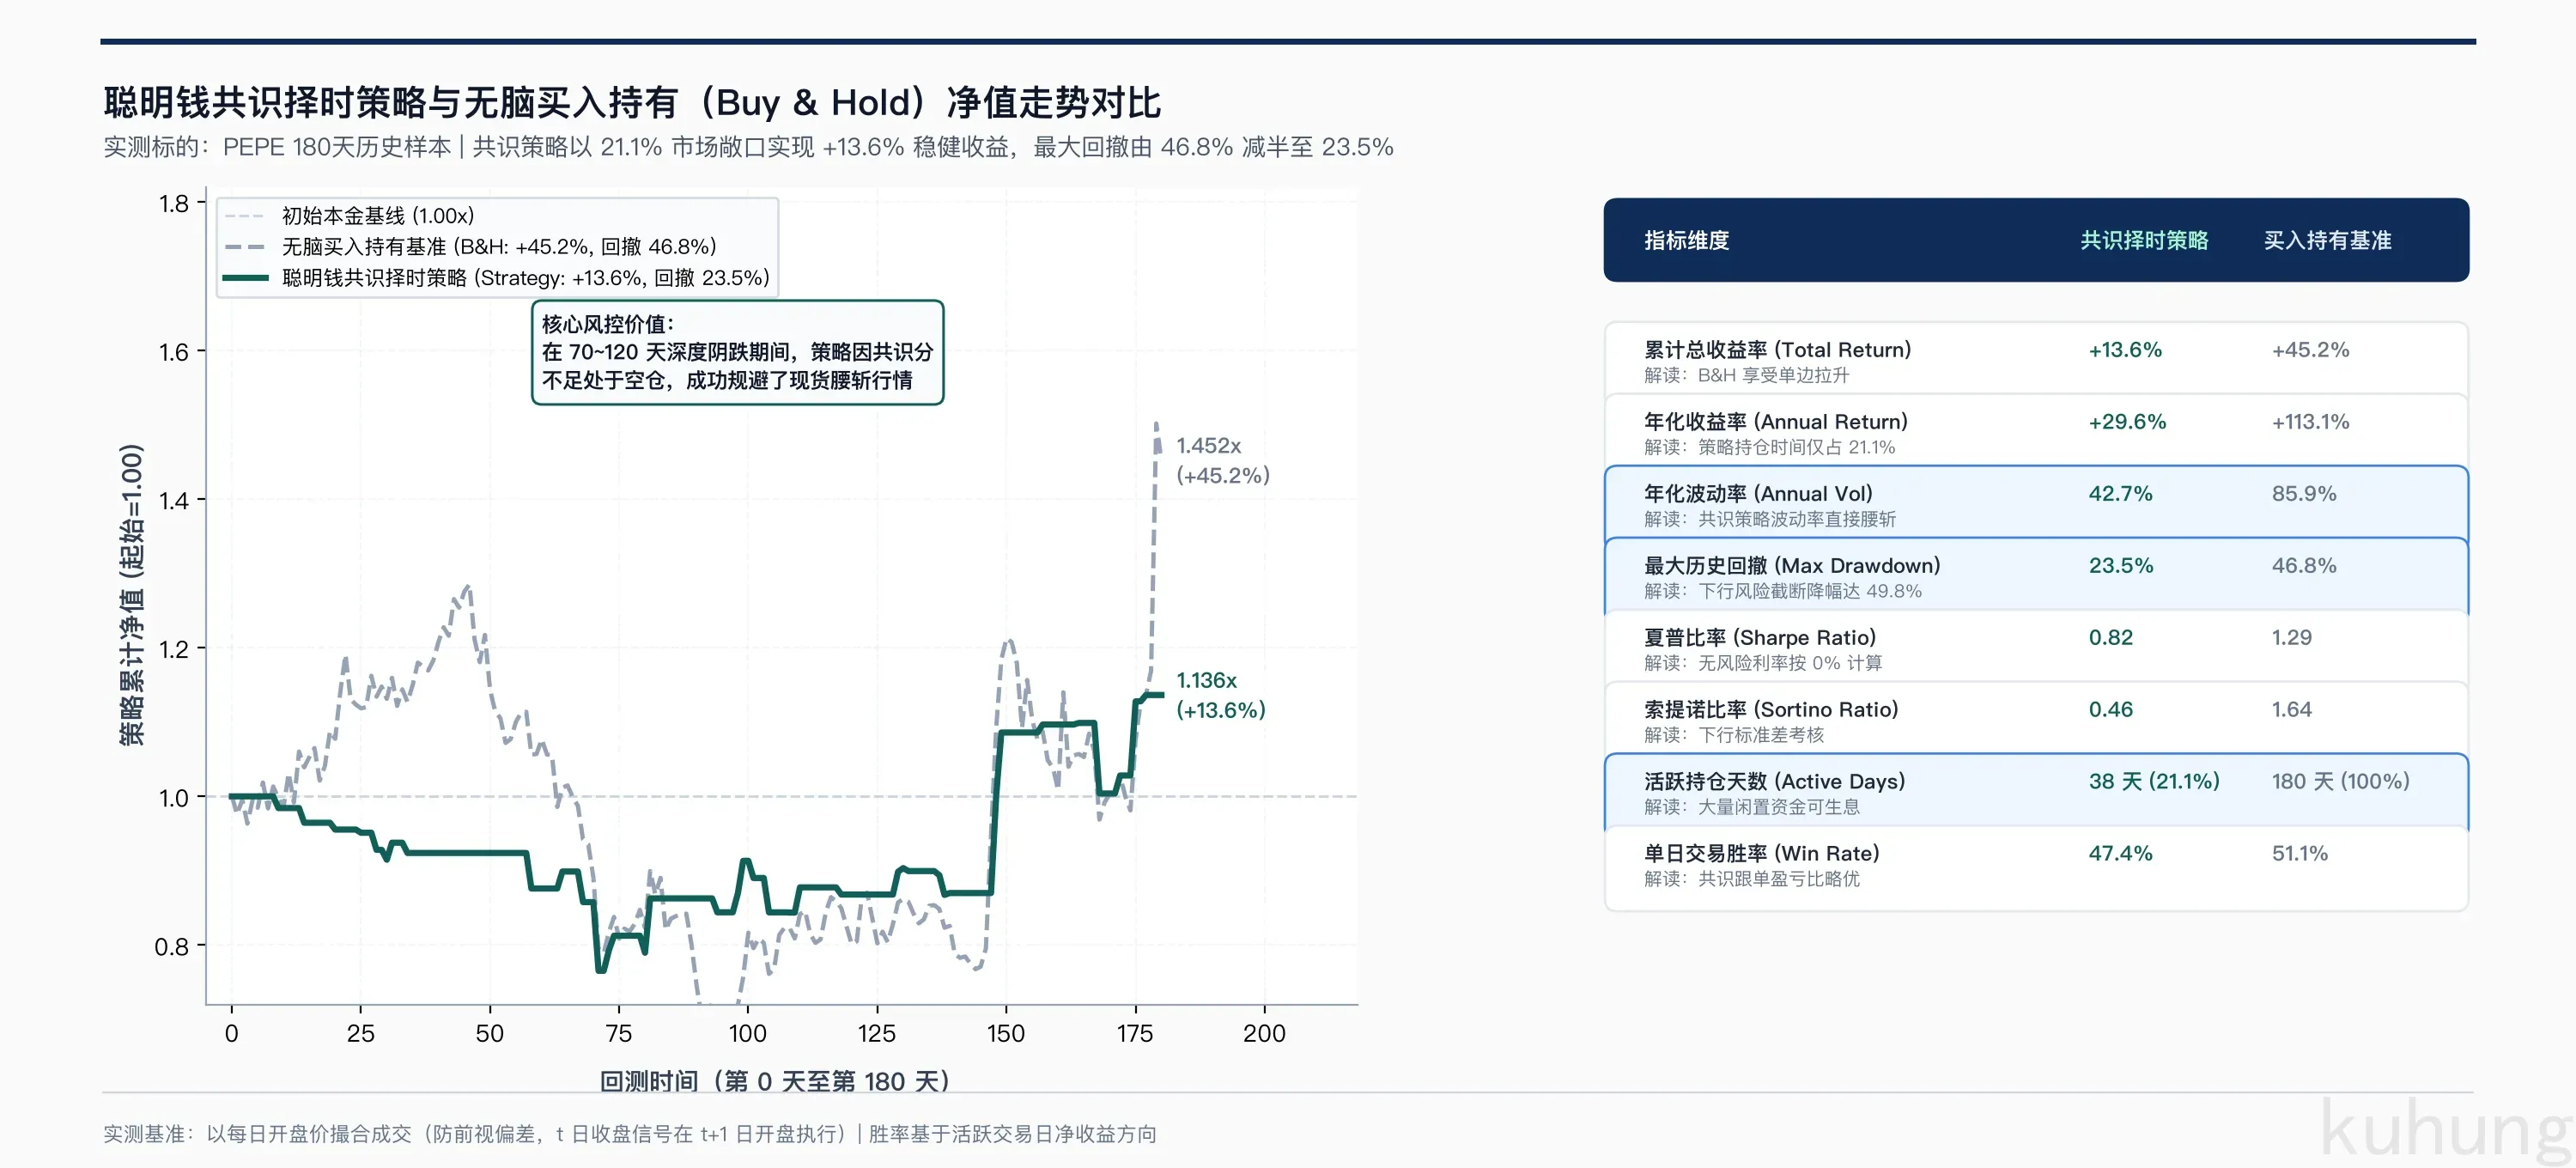
回测净值曲线呈现了聪明钱共识策略的定位特征:
1. 共识信号的核心价值在于防御性下行截断,而非暴利加速器
在单边上行周期中,择时策略因为等待共识确认而滞后进场,且在震荡期过早离场,累计收益率(+13.6%)显著落后于一直满仓的买入持有基准(+45.2%)。
但当下行阶段来临时,买入持有基准承受了高达 46.8% 的资产腰斩回撤。共识策略因指标回落保持空仓,将最大回撤严格压制在 23.5%,年化波动率从 85.9% 下降到 42.7%。该策略本质上是以部分上行收益为代价,换取下行尾部风险的规避。
2. 胜率平庸但持有期风险敞口极低
在实际持仓的 38 个交易日中,策略的单日胜率仅为 47.4%(18 天盈利,20 天亏损),并未出现市场营销号宣扬的“跟着聪明钱买胜率 80% 以上”的神话。
策略能够在低胜率下维持正收益,是因为其余 142 个交易日完全处于现金避险状态,避免了加密资产在漫长阴跌期的无谓磨损。
四、真实物理摩擦:滑点与 Gas 对纸面收益的折损测算
上述策略回测基于无摩擦的理论开盘价撮合。在真实的去中心化交易环境中,执行成本由三部分刚性摩擦构成:
- DEX 流动性池手续费:Uniswap V2 / V3 交易对的刚性扣费,常规为单边 0.30%(往返 0.60%);
- 价格冲击与成交滑点(Price Impact & Slippage):链上池子深度有限,中等规模买卖在数万美元级别便会产生 0.20% 至 1.00% 的不可逆滑点;
- 以太坊 L1 网络 Gas 损耗与 MEV 夹击:高波动行情下 Gas 成本高企,且公共内存池的抢先交易进一步抬高了成交均价。
在 180 天的回测窗口中,PEPE 策略共产生了 29 次买入开仓与 29 次卖出平仓(累计 29 笔往返完整交易),平均持仓时长仅为 1.31 天,换手频率显著偏高。
我们针对不同等级的单次往返交易摩擦(包含买卖双向的手续费、滑点与 Gas 综合损耗),测算策略净收益的衰减幅度:
| 往返摩擦假设 (Round-Trip) | 单边等效损耗 | 180 天最终净收益率 | 相对纸面收益折损 | 现实交易场景映射 |
|---|---|---|---|---|
| 0.0% (理论无损) | 0.00% | +13.64% | 0.0% | 纸面回测理想环境(真空模型) |
| 0.5% (极低摩擦) | 0.25% | -1.72% | -15.36% | 中心化交易所高 VIP 等级挂单或极深池子 |
| 1.0% (常规 DEX) | 0.50% | -15.03% | -28.67% | 正常 Uniswap V3 交易(0.3% 费率 + 0.2% 轻微滑点) |
| 1.5% (轻微冲击) | 0.75% | -26.57% | -40.21% | 深度适中的流动性池,遭遇正常网络 Gas |
| 2.0% (标准链上摩擦) | 1.00% | -36.56% | -50.20% | 真实链上跟单中位数摩擦(含 Gas 损耗与滑点) |
| 3.0% (浅池与夹子摩擦) | 1.50% | -52.70% | -66.34% | 浅池、被 MEV 夹子前后夹击或高 Gas 时段追单 |
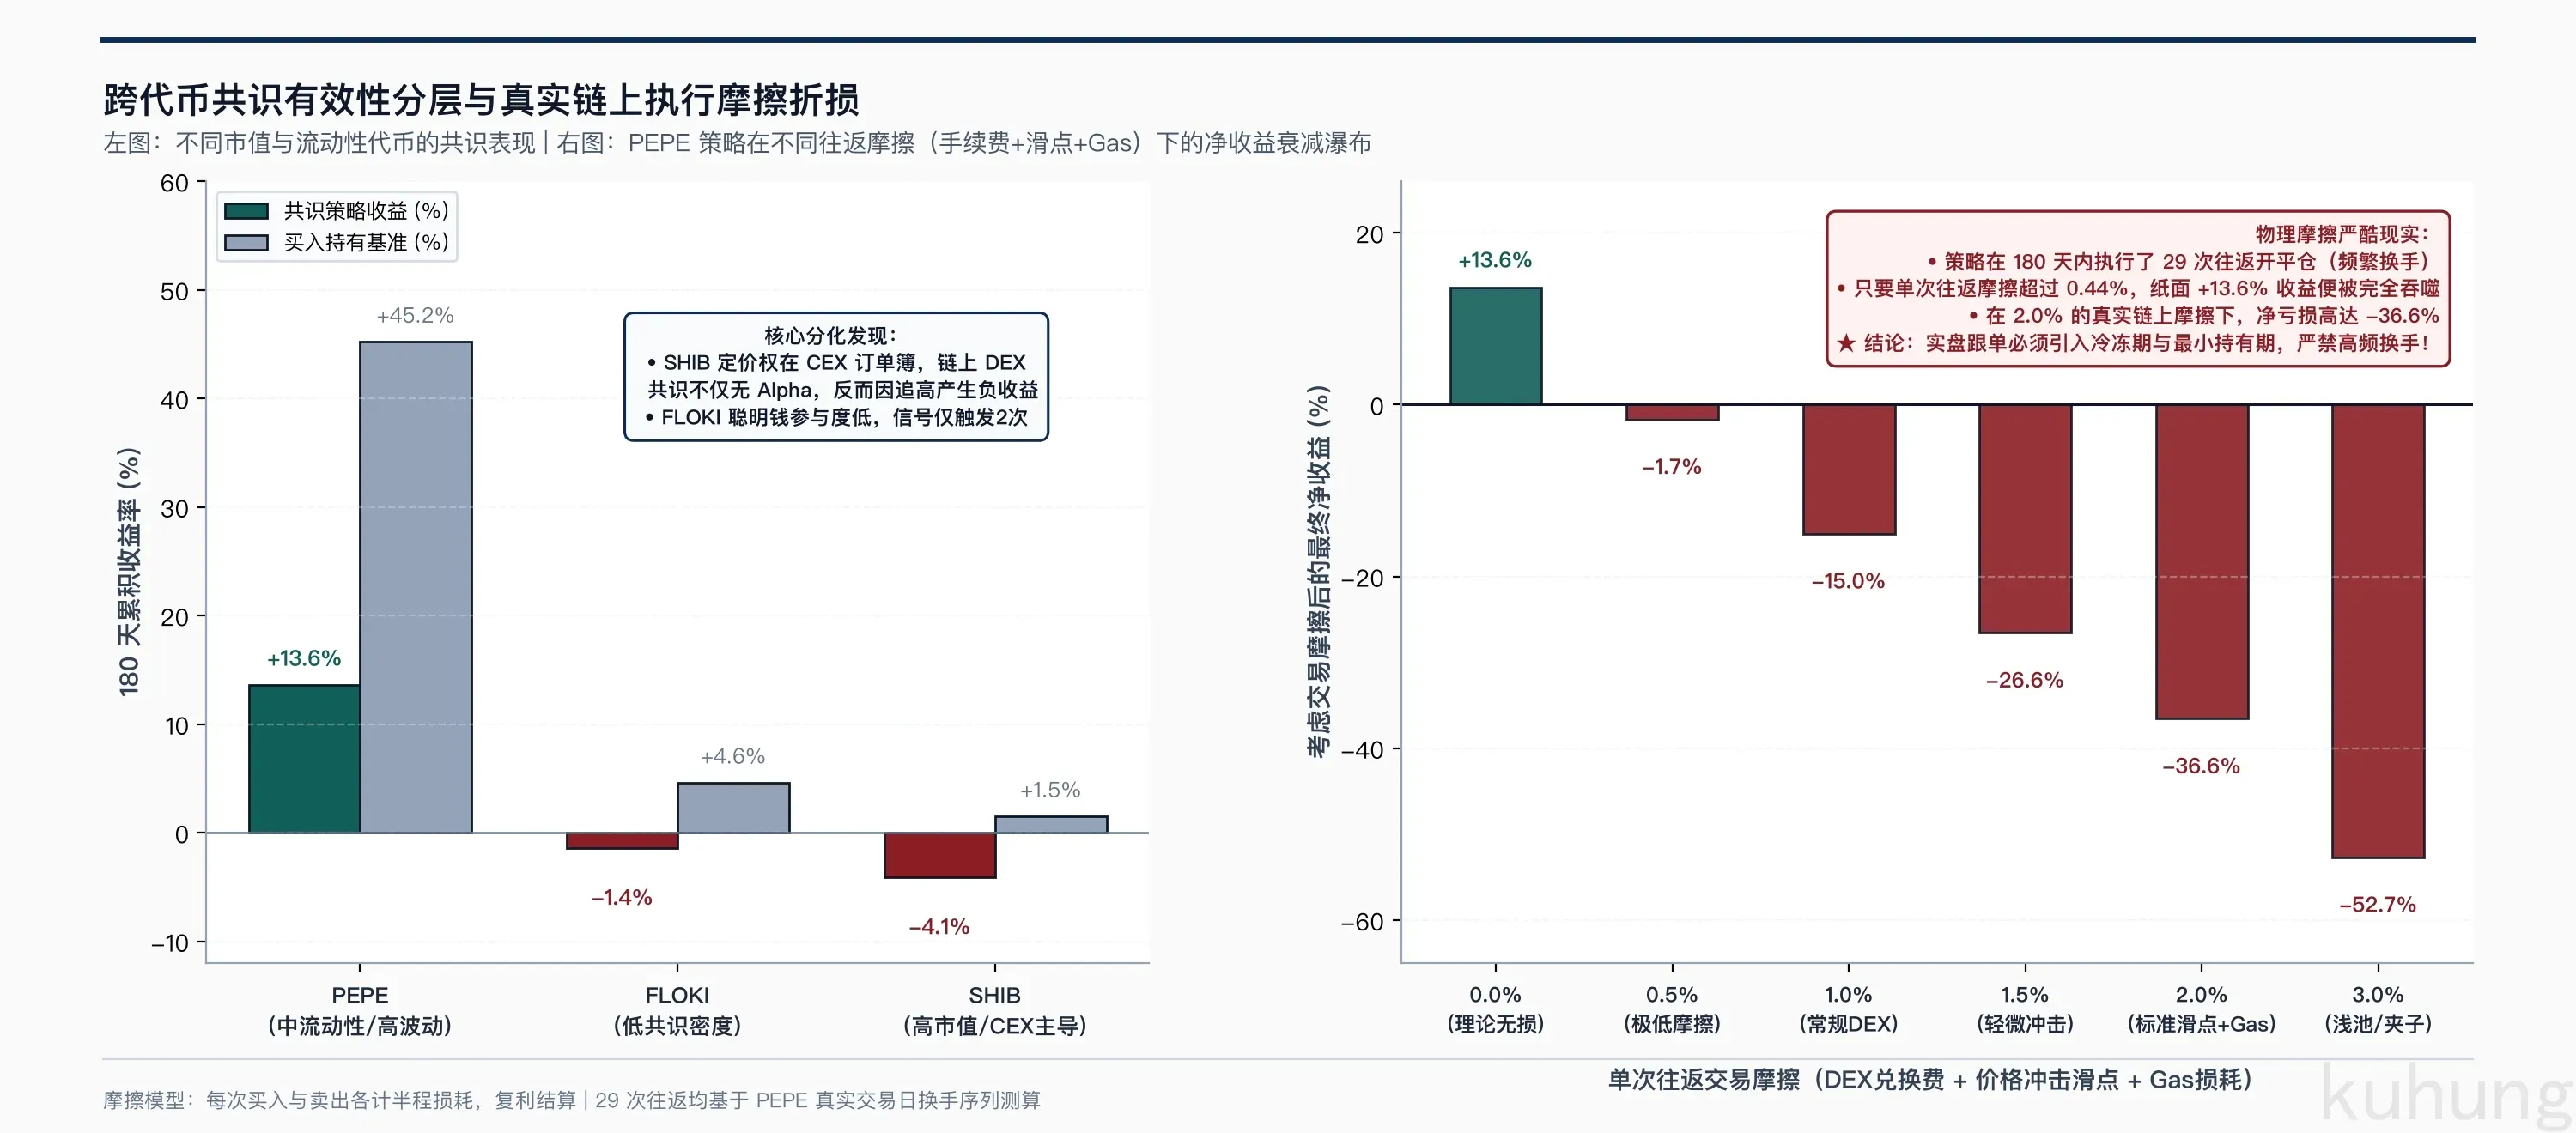
测算数据揭示了量化跟单在去中心化执行中的残酷物理现实:
- 摩擦盈亏平衡临界点仅为 0.44%:由于 180 天内进行了 29 次往返开平仓,每次开平仓的复利磨损极快。只要单次往返摩擦超过 0.44%,原本纸面盈利 +13.6% 的策略就会直接转为净亏损;
- 在标准 2.0% 链上摩擦下,净亏损达 -36.6%:这意味着普通交易者若直接按日频共识信号在 Uniswap 上市价兑换,看似跟对了聪明钱,账户净值却在频繁换手与滑点吞噬下快速缩水。
五、跨标的分化与全系列总结收官
共识信号的有效性还受到标的资产市值规模与流动性结构的强力制约。在同一套回测模型下,不同资产的表现呈现显著分化:
1. PEPE(中流动性 / 高波动 Meme)
策略纸面总收益 +13.6%,夏普 0.82,最大回撤 23.5%。这类资产的主交易战场仍在去中心化交易所,合格链上 Trader 的调仓动作能对局部盘口产生直接影响,信号具备实证择时价值。
2. FLOKI(低共识参与度标的)
策略纸面收益 -1.4%,夏普 -0.39,最大回撤仅 4.1%。整个 180 天内,共识信号仅触发了 2 次。这表明该标的在样本期内缺乏足够的合格 Trader 深度参与,共识指标长期钝化,无法形成有效交易指引。
3. SHIB(高市值 / CEX 主导标的)
策略纸面收益 -4.1%,夏普 -1.48,最大回撤 4.1%,胜率 0.0%(2 次交易全部亏损)。SHIB 市值数十亿美元,每日交易量数十亿,其真实定价权与多空撮合 95% 以上发生在 Binance、OKX 等中心化交易所订单簿及永续合约资金费率博弈中。链上 DEX 钱包的转账买卖对价格几乎没有引导作用。在大型标的上盲信链上聪明钱,不仅无法获取超额收益,反而因追涨滞后而稳定亏损。
Sprint 全系列 5 篇知识闭环与收官统稿
作为链上数据分析 Sprint 系列的最终收官篇,我们把 5 篇研究的底层逻辑与实践闭环串联如下:
- 第 1 篇(宏观与公链指标): 从比特币 MVRV 周期大盘锚、SOPR 利润兑现临界线到公链 TVL 真实沉淀,确立了“先看大周期牛熊与公链生态底色,再做微观选币”的宏观定位规则;
- 第 2 篇(工具实操指南 How-To): 拆解了从 GMGN 扫描异动、Bubblemaps 穿透同区块 Bundle 分仓筹码,到 Arkham 资金寻踪排雷的四步实操闭环,提供了单币维度的工程排查手法;
- 第 3 篇(聪明钱画像计算与分布): 直击公开看板 100% 胜率的统计偏差,确立了 DEX 多跳路由折叠与 VWAP 配对模型,将钱包分流为具备真实二级能力的 Trader(908 个)与单向抛售的 Early Capital(1,004 个);
- 第 4 篇(链上大额数据分层与信噪比): 剖析全网每天大额转账中 76.6% 的交易所归集与做市对冲噪音,建立直连 1 跳、24 小时时窗与 0.50~1.10 资金比例的提币建仓核心标准;
- 第 5 篇(共识信号回测与物理摩擦,本文): 通过 180 天实证检验指出聪明钱的右侧滞后追涨属性,测算共识策略将最大回撤由 46.8% 减半至 23.5%,并明确了 0.44% 摩擦临界线与 CEX 大市值资产的信号失效边界。
六、交易员落地执行守则
结合全系列研究与量化回测证据,交易员在利用链上数据指导实战时,必须严格执行三项准则:
- 将共识信号作为右侧确认与防守工具,严禁左侧抄底: 互相关峰值在 Lag -1D,说明聪明钱是在确认涨势后跟进。共识信号的正确用法是在多头排列时提高仓位置信度,并在共识消失时及时离场空仓规避深度回撤,而不是在暴跌时盲信聪明钱抄底;
- 避开 CEX 掌握绝对定价权的高市值标的: 只在去中心化流动性占比高、链上真实换手活跃的中市值资产上参考聪明钱共识。对已上线一线合约且现货深度在中心化平台的大币种,放弃链上指标,回到订单簿与宏观流动性;
- 引入冷冻期与最小持仓周期,杜绝高频换手: 单次往返成本超过 0.44% 即抹平纸面收益。实盘系统必须设置信号冷冻期(如建仓后至少锁定 3 至 5 天,避免日内频繁开平),并将跟单规模控制在池深 2% 以内,以抵抗链上滑点与 Gas 的残酷侵蚀。
这也是我们在链上数据工程与定量研究中坚持迭代的方向:不贩卖“百分百胜率”与“跟单暴富”的神话,而是通过严苛的底层数据清洗、透明的统计计量验证与真实的物理摩擦评估,帮助专业交易员剔除噪音、守住回撤、看清链上世界的真实规律。
数据来源参考
- 链上共识对齐流水:来源于本地数据库中的
smart_money_consensus表(覆盖 PEPE、FLOKI、SHIB 在 2026-03-25 至 2026-09-22 期间 520 行日级对齐流水,包含买卖钱包比率、净资金流与多头共识评分)。 - 二级市场历史行情:来源于 OKX 官方现货日 K 线历史数据缓存。
- 聪明钱画像样本库:来源于本地数据库中的
smart_money_profiles表(908 个通过质量审计的 Trader 独立画像与 1,004 个 Capital 画像)。 - 底层回测与互相关检验:基于开源量化流水线分析脚本及真实微观成交对齐序列测算。