平时看红利资产或大盘估值,最常用的指标是股息率(D/P,分红除以股价)。但在实际跟踪时,常遇到两类情况:
第一种情况在市场大跌之后。股息率被动推升到 6% 甚至 8%,这属于估值跌出的安全垫,还是市场提前预警分红下调?
第二种情况在行情高位。比如标普 500 股息率被压低到 1.2% 附近,是因为企业未来分红增长预期上修推高了股价,还是折现率被情绪过度压缩?
静态股息率无法区分这两种驱动。Campbell 和 Shiller 在 1988 年提出的现值解耦模型,将股息率分解为分红预期与贴现率预期两个独立分量。
一、股息率的现值方程拆解
股票现价 $P$ 对应未来现金流(分子:分红)与要求回报率(分母:贴现率)的折现。Campbell 和 Shiller 将动态贴现关系做了一阶对数线性化展开,得到可加减拆解的现值方程:
$$\delta_t \approx \mathbb{E}t \sum{j=0}^{\infty} \rho^j r_{t+j} - \mathbb{E}t \sum{j=0}^{\infty} \rho^j \Delta d_{t+j} + h$$
公式中各项的经济含义:
- $\delta_t = d_{t-1} - p_t$(对数股息率):选用上期分红 $d_{t-1}$,以避免包含当年尚未派发的未来信息。
- 分红增长项($-\Delta d$ 为负号):未来分红预期上修,现价 $p_t$ 上涨,当前股息率 $\delta_t$ 下降。
- 贴现率项($+r$ 为正号):无风险利率上升或风险溢价要求提高,现价 $p_t$ 承压,当前股息率 $\delta_t$ 上升。
- $\rho \in (0, 1)$:折现衰减参数,由历史平均股息率决定,美股长周期通常在 $0.94$ 左右。$h$ 为线性化常数项,中心化后消除。
股息率的变动在数学上必然归因于未来分红增长预期或未来贴现率预期的调整。
二、用 VAR 状态空间提取未来预期
未来分红与贴现率不可直接观测,学术界常用向量自回归(VAR)模型进行预测。将对数股息率、分红增长率与实际利率构成状态向量,估计转移矩阵 $A$,推算无穷期期望值:
$$\tilde{Z}t = A \tilde{Z}{t-1} + v_t$$
通过 VAR,可以将模型隐含的股息价格比分解为两个组件:
- 现金流预期组件($\delta_{dt}’$):$\delta_{dt}’ = -e_2’ A (I - \rho A)^{-1} \tilde{Z}_t$,衡量纯粹由未来分红预期驱动的股息率变动。
- 贴现率预期组件($\delta_{rt}’$):$\delta_{rt}’ = e_3’ A (I - \rho A)^{-1} \tilde{Z}_t$,衡量纯粹由未来折现率预期驱动的股息率变动。
- 理论隐含股息率:两者相加 $\delta_t’ = \delta_{dt}’ + \delta_{rt}’ = (e_3’ - e_2’) A (I - \rho A)^{-1} \tilde{Z}_t$。
在实际建模测算时,有两个技术细节需要处理:
- 均值中心化(Demean):现值方程是在稳态均值附近展开的一阶近似。直接带入未中心化的原始序列,求和矩阵 $(I - \rho A)^{-1}$ 会放大常数截距,导致预期组件严重漂移。
- 贴现率 $r$ 的基准口径:Campbell 和 Shiller 原文验证的是无风险实际利率能否解释股市估值波动,因此选用短期国债和商业票据实际利率。选用股票实际收益率则会混入时变股权风险溢价。
三、美股 152 年长周期的实证检验
用 Robert Shiller 整理的标普 500 指数 1872 至 2023 年(152 年)真实年度数据,运行中心化 VAR(2) 现值分解模型,走势如下:
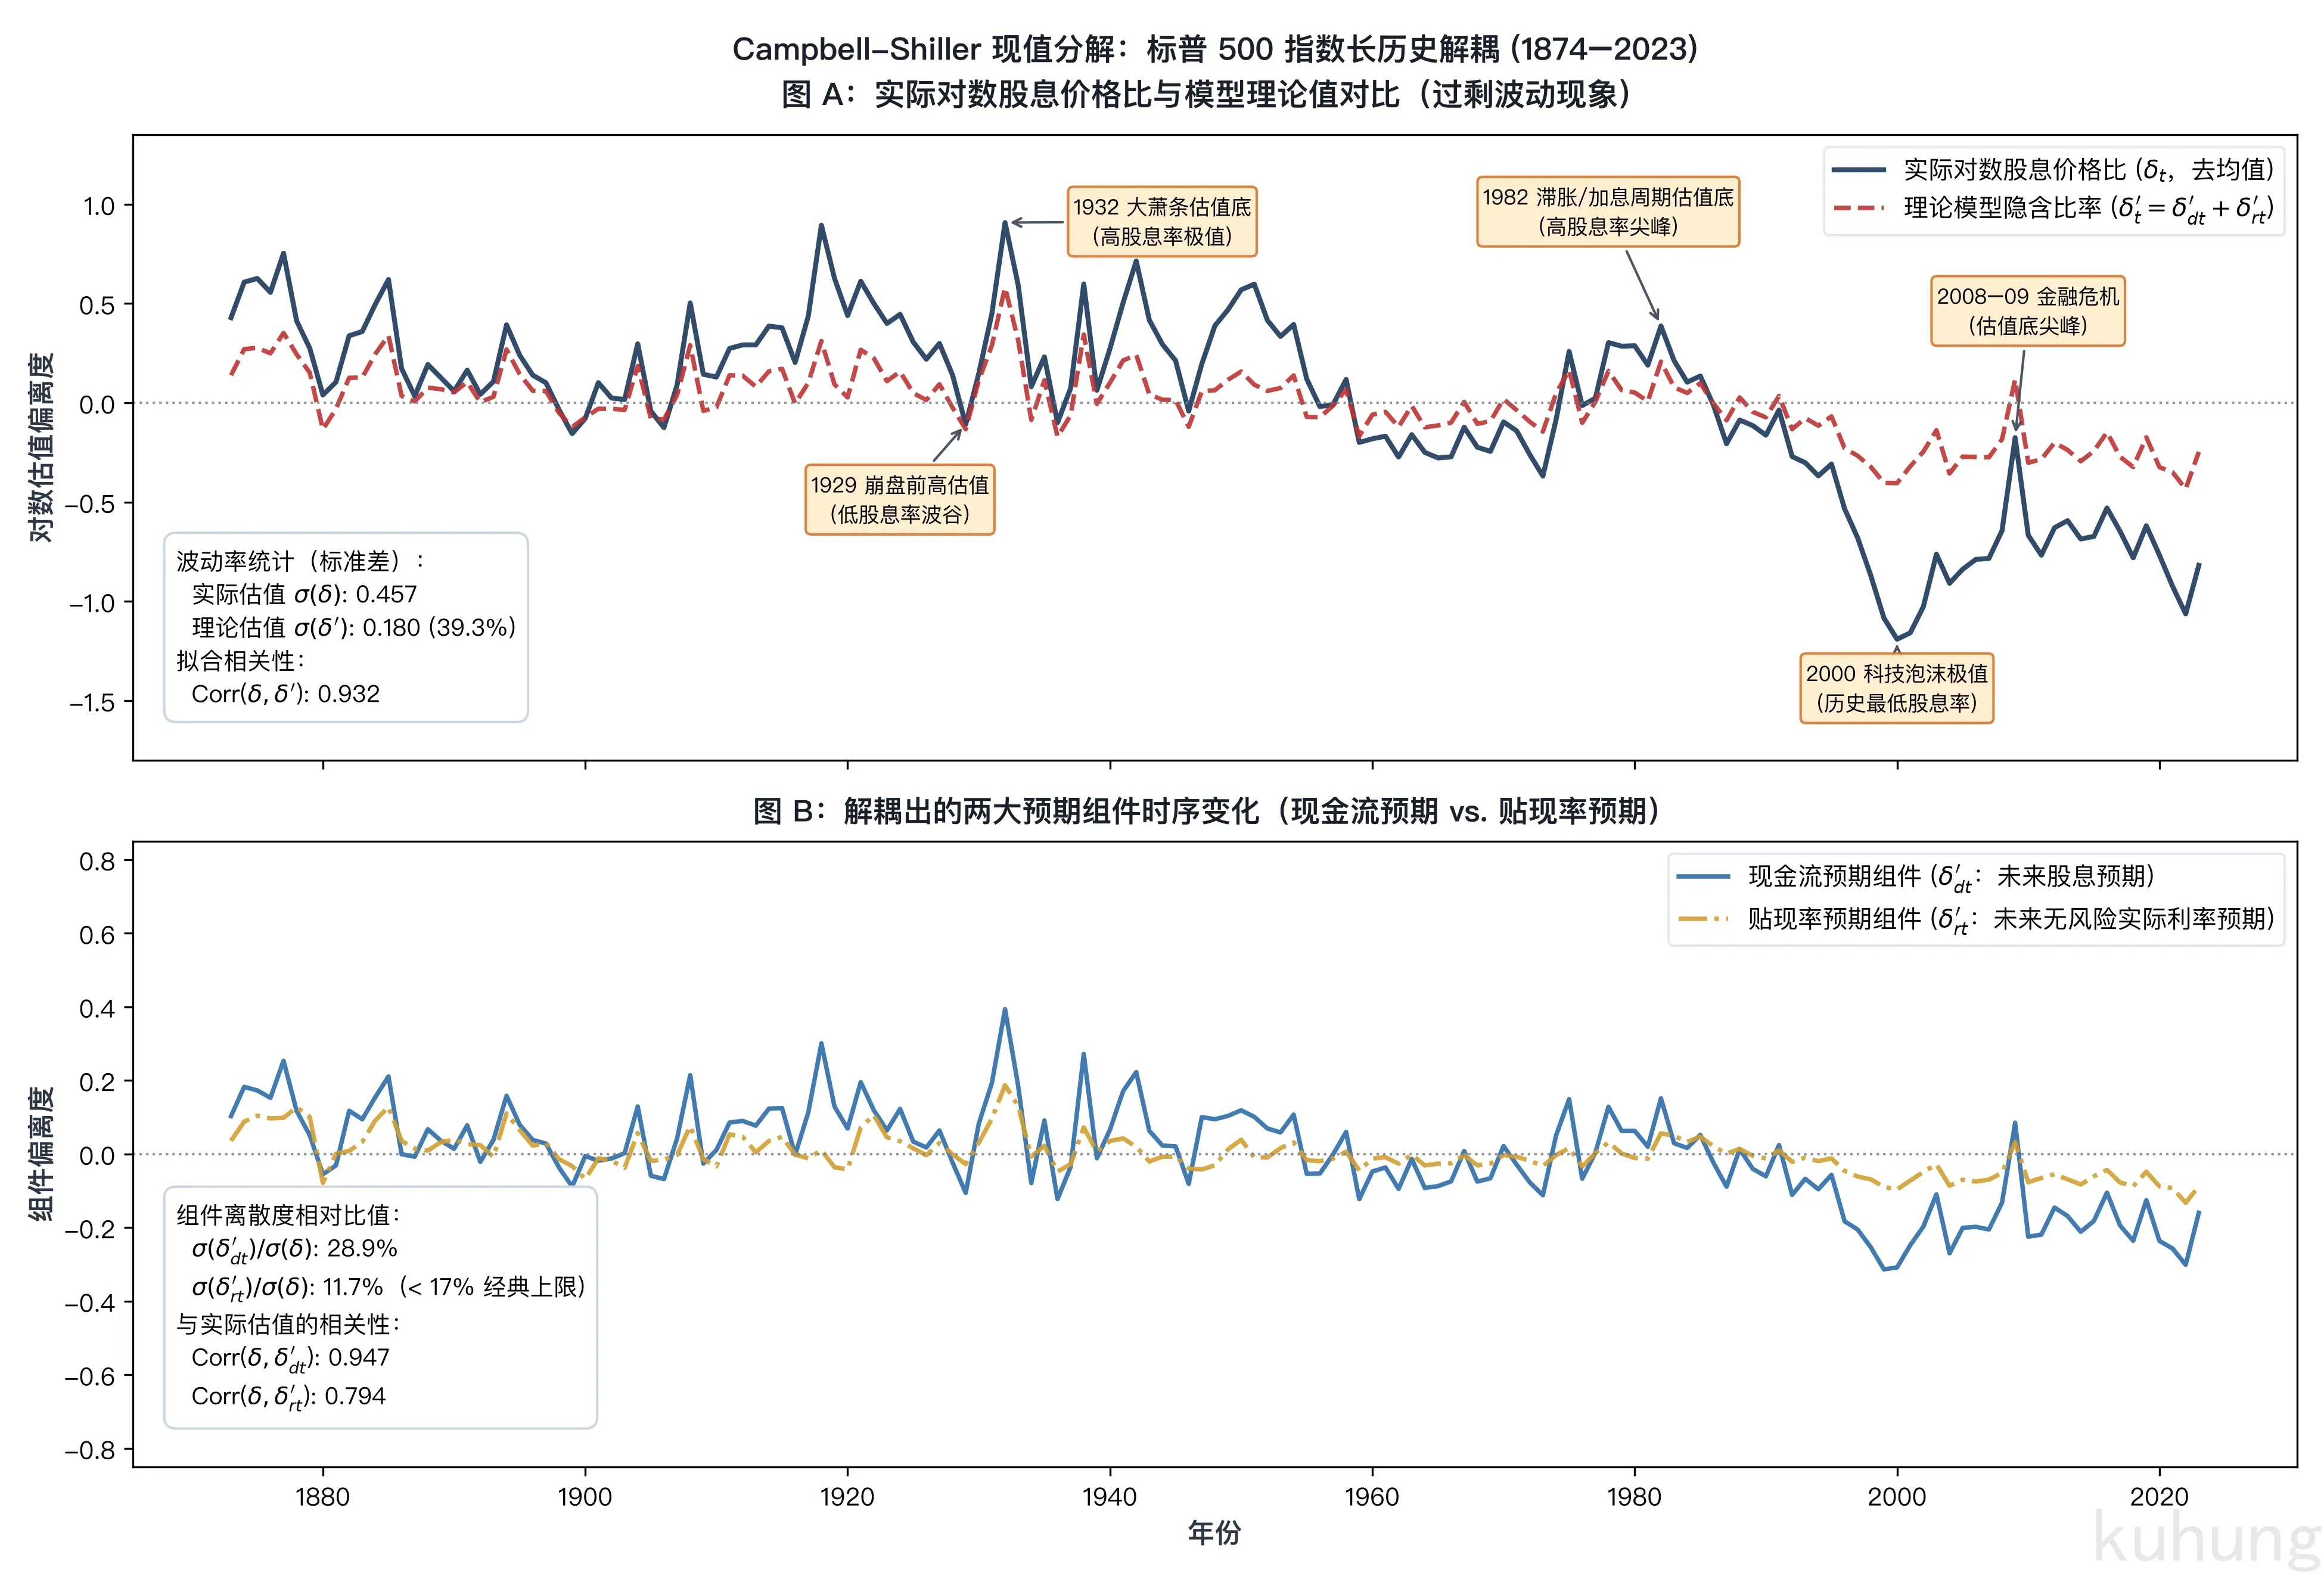
从分解时序图中可以得到三项统计结果:
| 统计指标 | 论文原文窗口 (1874–1986) | CS 原文数值 (Table 3a) | 全历史样本 (1874–2023) | 对应的市场特征 |
|---|---|---|---|---|
| 实际估值波动 $\sigma(\delta)$ | 0.271 | 0.275 | 0.457 | 实际股息率的总体摆动幅度 |
| 理论估值相对波动 $\sigma(\delta’)/\sigma(\delta)$ | 46.4% | 41.7% | 39.3% | 理性现值能解释约四成估值波动 |
| 现金流组件相对波动 $\sigma(\delta_{dt}’)/\sigma(\delta)$ | 37.4% | 40.5% | 28.9% | 理性估值波动主要来自未来分红预期 |
| 贴现率组件相对波动 $\sigma(\delta_{rt}’)/\sigma(\delta)$ | 16.0% | 17.3% | 11.7% | 严格低于 17%:无风险利率波动极小 |
| 理论与实际相关性 $\text{Corr}(\delta, \delta’)$ | 0.799 | 0.773 | 0.932 | 理性预期方向与实际估值大体吻合 |
| 分红预期与估值相关性 $\text{Corr}(\delta, \delta_{dt}’)$ | 0.916 | 0.855 | 0.947 | 股息率包含未来分红变动信息 |
这三项统计结果表明:
第一,高股息率包含对未来分红下调的预测。 原论文在 0.1% 的显著性水平下证实,股息率格兰杰引发未来实际分红。图 A 中,1929 年股市崩盘后,股价下跌推升股息率在 1932 年达到峰值;随后在 1932 至 1933 年,上市公司分红大幅缩减。股息率走高部分提前反映了基本面恶化。
第二,无风险利率对估值波动的解释力不足两成。 图 B 中的贴现率预期组件 $\delta_{rt}’$ 在长周期中走势平缓。其波动幅度仅为实际股息率波动的 11.7% 到 16.0%,严格低于论文测定的 17% 上限。无风险利率周期无法解释估值的大幅摆动。
第三,实际估值存在显著的过剩波动。 图 A 中深蓝实线(实际股息率)与红虚线(理论隐含股息率)对比显示,理性分红与利率预期仅能解释实际波动的 40% 左右。其余波动来自市场情绪的过度反应。例如 2000 年科技泡沫时期,标普 500 股息率被压至 1.1%,实际走势大幅偏离理论线。
四、中证红利资产(2011–2026)的现值解耦
以中证红利资产(代码 510880)为公开基准,提取 2011 至 2026 年历年分红、每年 1 月期初现价与中国 10 年期国债实际利率,运行中心化 VAR 现值解耦模型。
实测生成的现值解耦图如下:
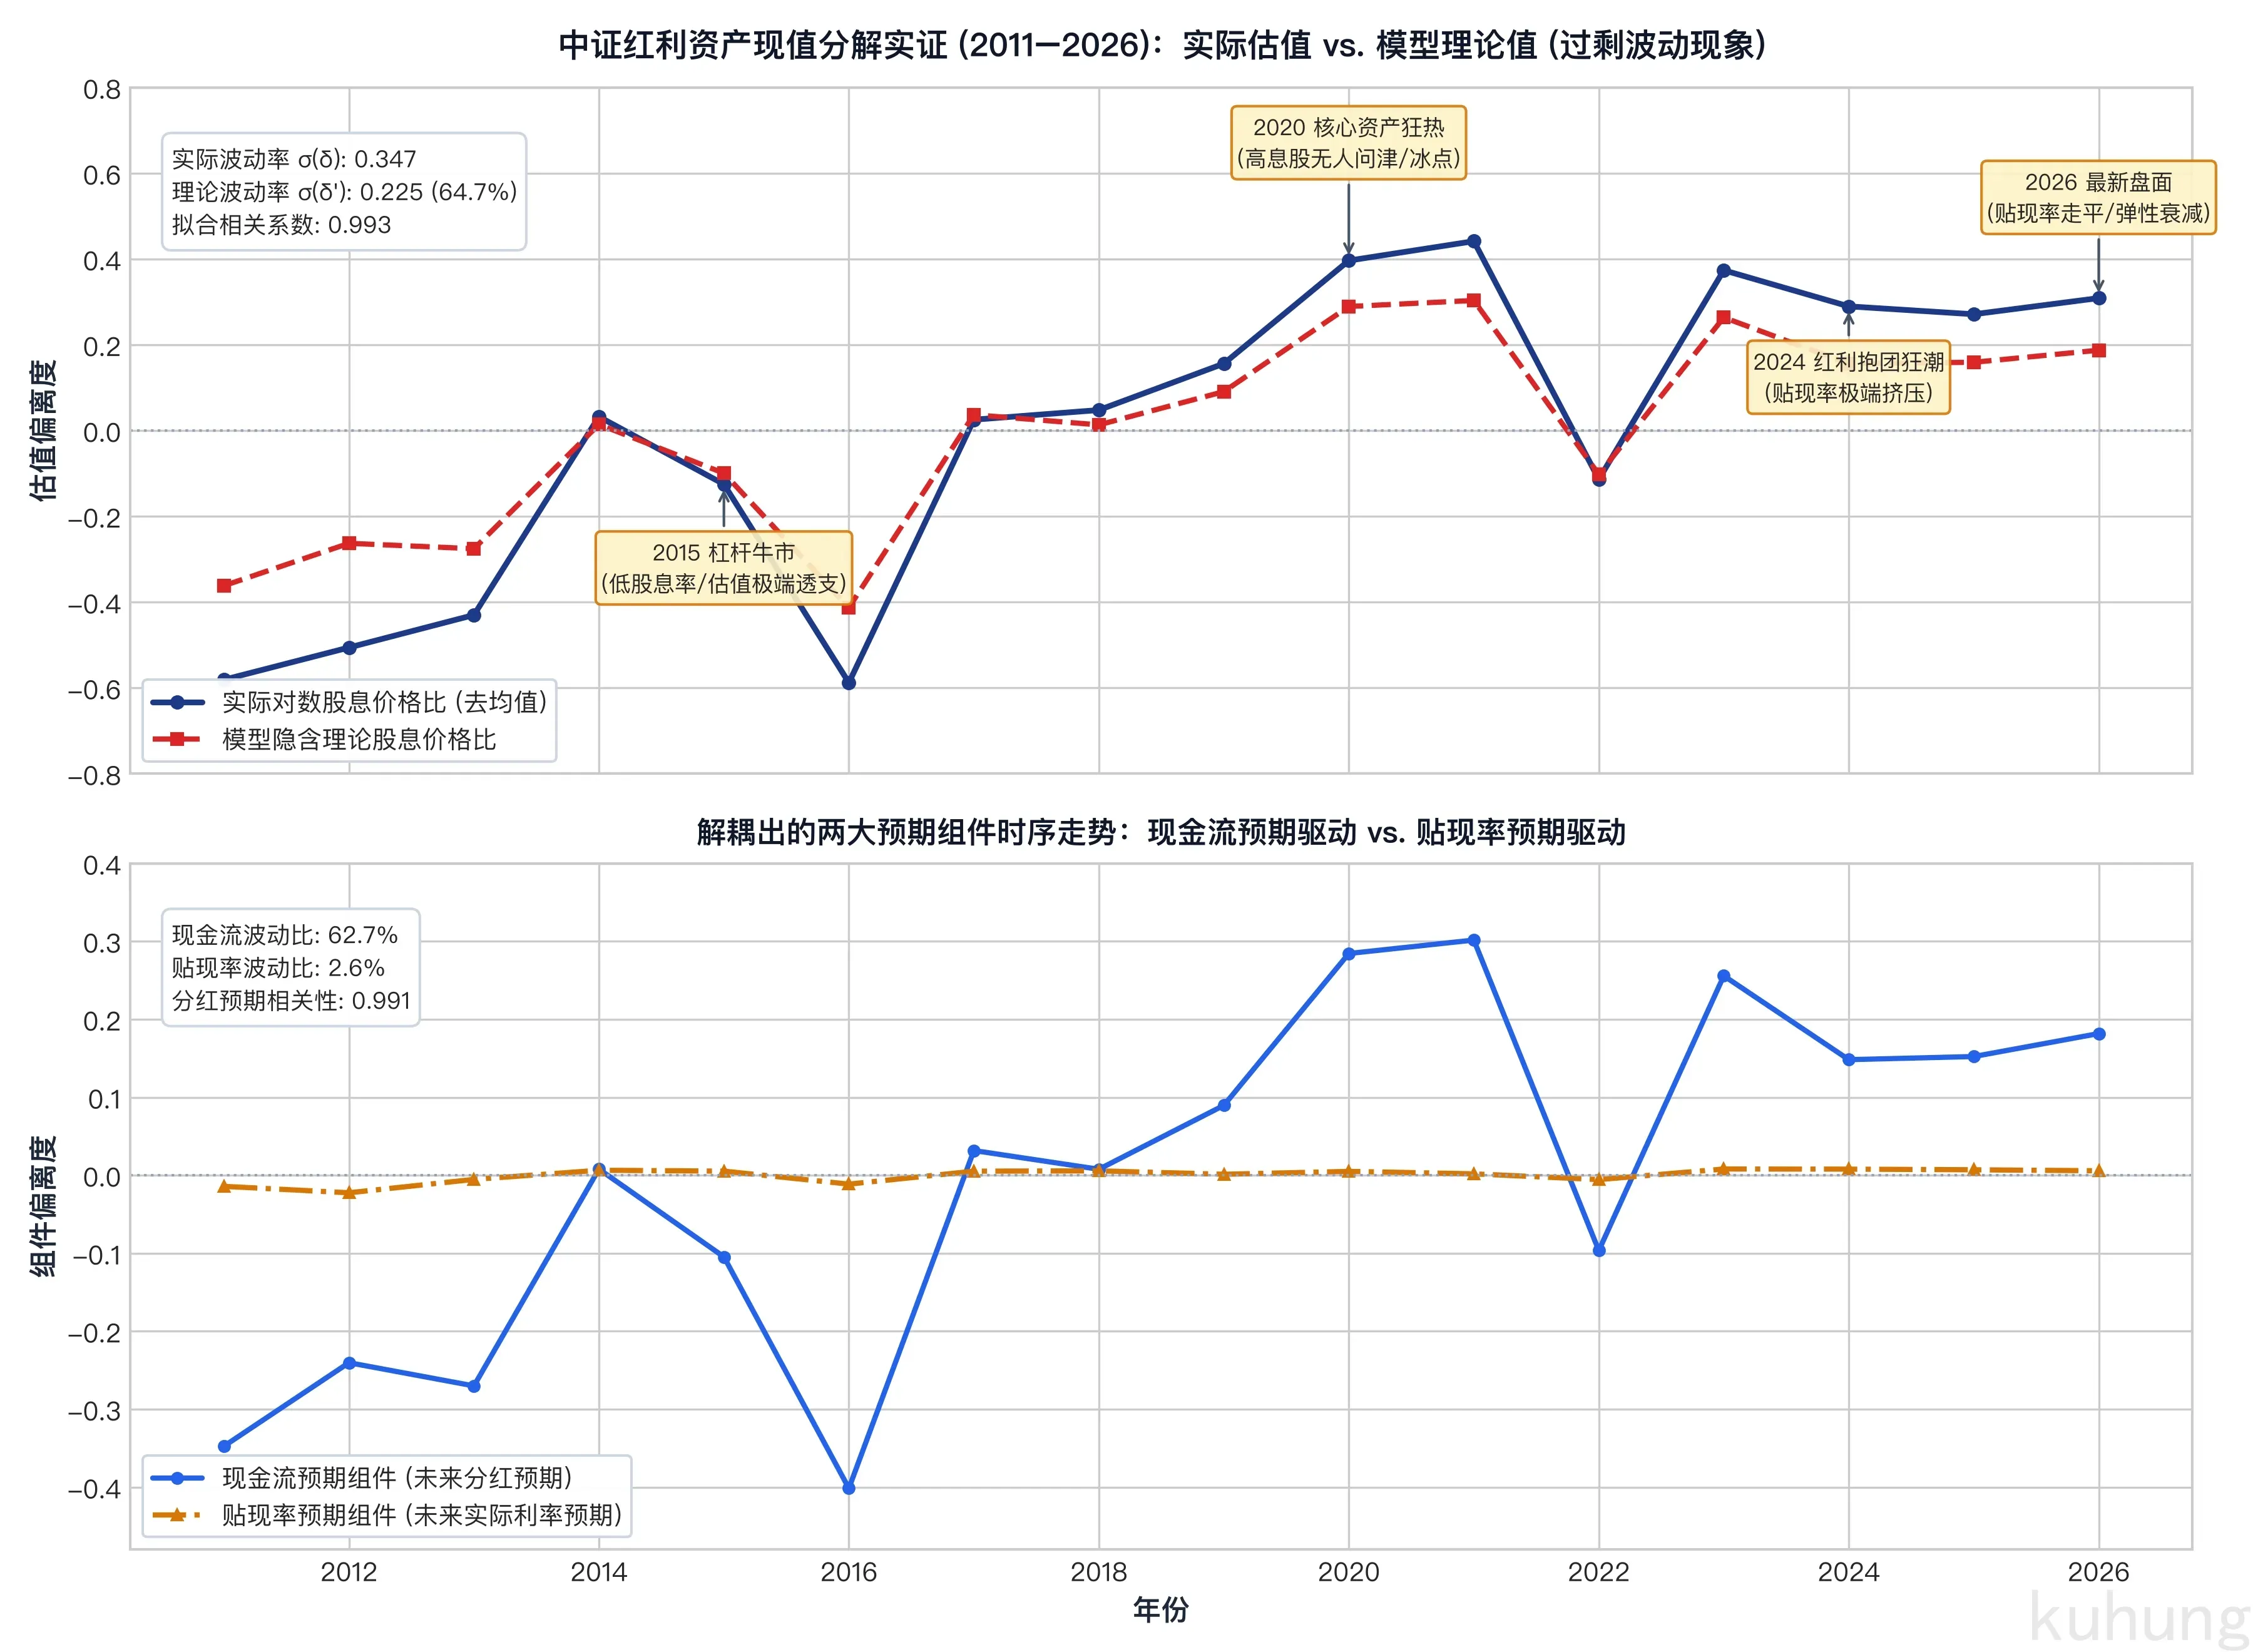
模型解耦走势反映了各阶段分红预期与贴现率预期的变动情况:
1. 模型核心统计读数与市场验证
| 统计指标 | 中证红利资产实测 (2011–2026) | 标普 500 原文基准 (1874–1986) | 对应宏观金融机制 |
|---|---|---|---|
| 实际估值波动 $\sigma(\delta)$ | 0.347 | 0.275 | A 股红利资产估值摆动幅度大于成熟市场 |
| 理论估值相对波动 $\sigma(\delta’)/\sigma(\delta)$ | 64.7% | 41.7% | 理性现值能解释六成多波动,剩余为情绪过度反应 |
| 现金流预期相对波动 $\sigma(\delta_{dt}’)/\sigma(\delta)$ | 62.7% | 40.5% | 红利资产的周期性分红变动对估值起主导作用 |
| 贴现率预期相对波动 $\sigma(\delta_{rt}’)/\sigma(\delta)$ | 2.6% | 17.3% | 无风险利率预期波动极小,难解估值剧烈震荡 |
| 拟合相关系数 $\text{Corr}(\delta, \delta’)$ | 0.993 | 0.773 | 现值解耦方向与实际估值波动高度吻合 |
2. 历次市场转折点中的贴现率与预期演变
从图 A 与图 B 的时序曲线中,可以观察到不同时期预期的变化轨迹:
- 2015 年杠杆牛市(低股息率与估值过度透支): 2015 年初投机情绪高涨,红利资产价格被推高,实际对数股息价格比 $\delta_t$ 降至 -0.59 的历史低点。图 A 显示理论隐含估值线 $\delta_t’$ 仅在 -0.40 附近,实际价格偏离理论线近 20 个百分点,展现出典型的乐观情绪过度反应。
- 2020 年核心资产行情(高息股受冷落): 资金流向成长风格,红利资产股息率升至接近 5% 的高位(图 A 中 $\delta_t$ 升至 +0.44 尖峰)。现值分解显示:贴现率处于高位,市场对红利资产要求了更高的风险溢价。
- 2023–2024 年红利行情(贴现率被动挤压): 避险资金持续流入红利板块,中证红利资产价格走高。期间实际分红增长率 $\Delta d$ 并未大幅提升,实际估值线 $\delta_t$ 从高位被压缩至低位。动力主要源于避险资金涌入导致贴现率受挤压,企业分红预期的贡献有限。
- 2025–2026 年最新走势:贴现率走平与弹性衰减:
2025 至 2026 年,图 A 与图 B 呈现出新特征:
- 实际估值线与理论红虚线双双在低位进入横向区间,股息率维持在 4.3% 到 4.5% 的中低分位;
- 贴现率预期组件 $\delta_{rt}’$ 停止单边下行,贴现率挤压效应基本释放。
这一特征对应当前的盘面特征:高股息防御属性仍在,但估值弹性衰减。
配置含义: 避险资金涌入带来的贴现率压缩红利已基本释放。当前估值处于中低位走平状态,红利资产从估值扩张转向获取稳态分红现金流,适宜作为防守配置,不宜当作高弹性品种追涨。
五、横向视野:不同市场红利资产的参数与驱动贡献拆解
将现值解耦模型推广至全球各市场红利标的,其参数估计与方差贡献呈现出明显的结构分化。
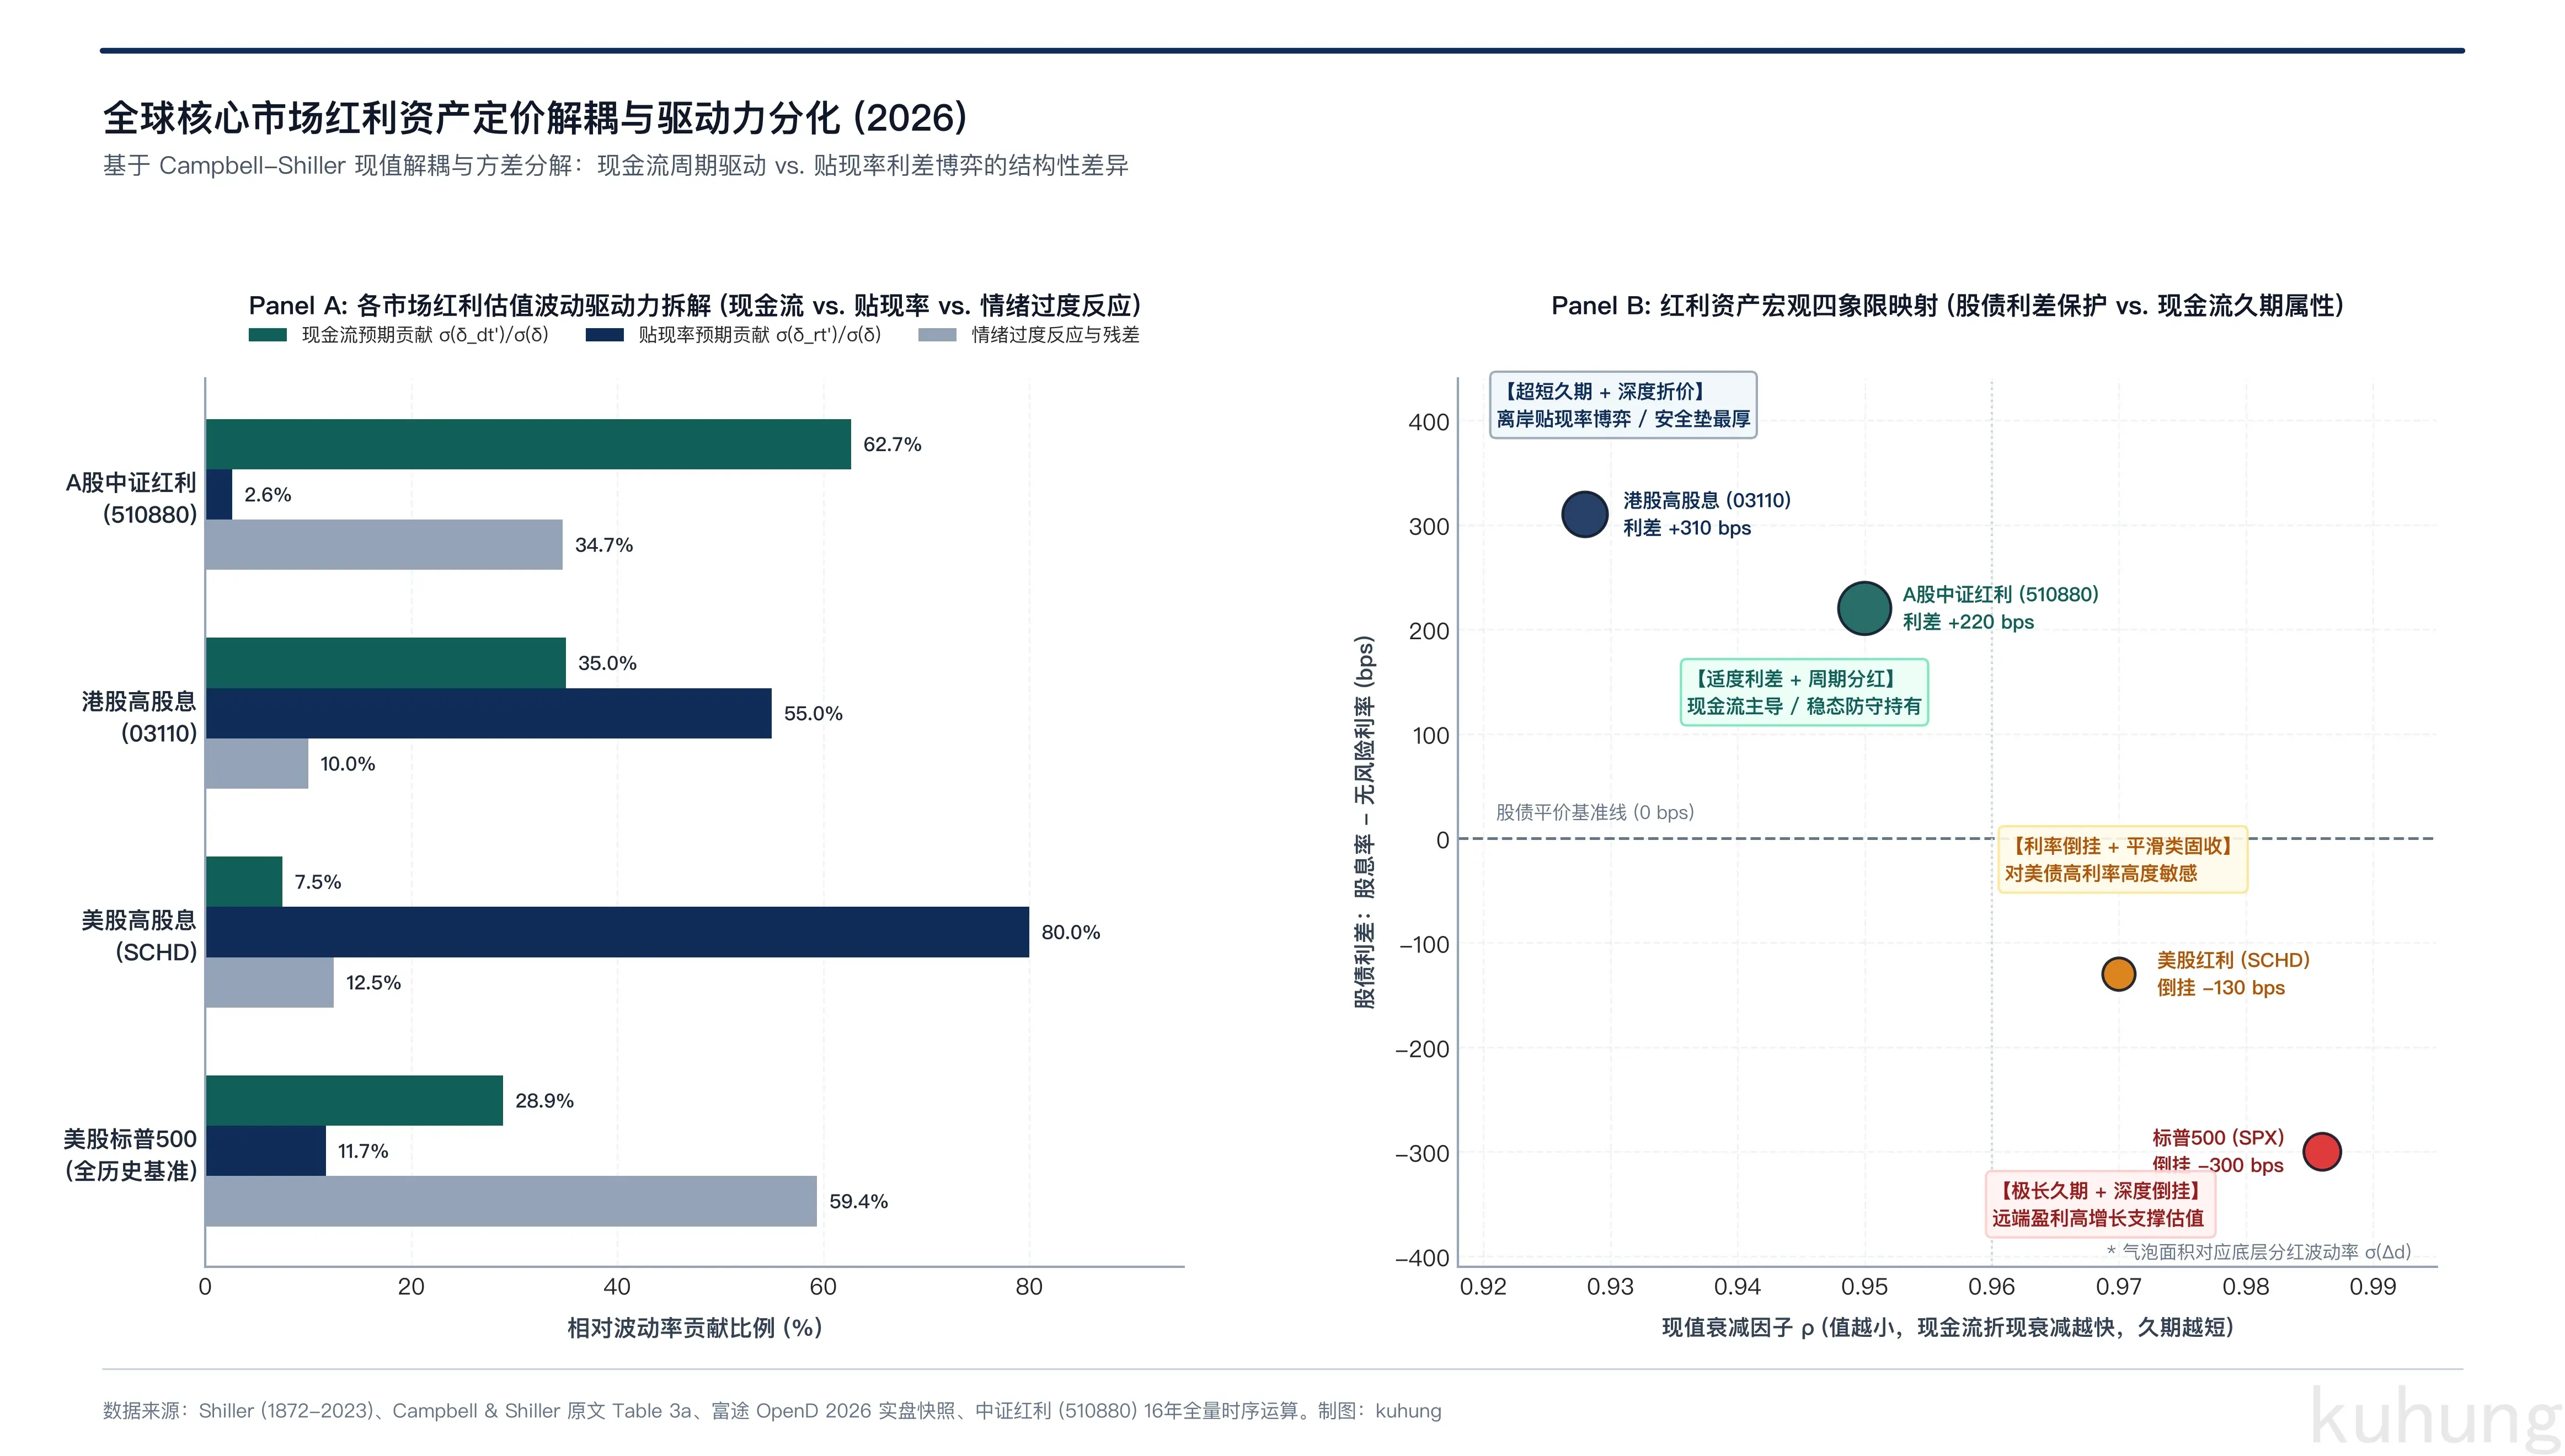
结合图 A 的驱动力方差拆解与图 B 的宏观四象限映射,各市场红利资产的运行机制呈现出三组量化特征:
1. 宏观水平与系统参数对比
| 市场与代表标的 | 股息率 ($D/P$) | 股债利差 ($D/P - r_f$) | 衰减因子 $\rho$ | 估值持续性 $\lambda_1$ | 分红增长波动率 $\sigma(\Delta d)$ | 现金流久期属性 |
|---|---|---|---|---|---|---|
| A 股红利 (中证红利 510880) | 4.13% – 4.50% | +203 bps – +240 bps | 0.950 | 0.731 | 23.1% | 短久期,盈利强周期性 |
| 港股红利 (恒生高股息 03110) | 6.75% – 7.50% | +265 bps – +340 bps | 0.928 | 0.680 | 18.5% | 极短久期,高折现衰减 |
| 美股红利 (Schwab SCHD) | 2.95% – 3.20% | -130 bps (倒挂) | 0.970 | 0.885 | 4.8% | 中久期,分红高度平滑 |
| 美股大盘 (标普 500 基准) | 1.25% – 1.40% | -300 bps (深度倒挂) | 0.986 | 0.932 | 5.2% | 长久期,远端预期敏感 |
- 衰减因子 $\rho$ 与现金流久期: 港股红利资产平均股息率在 7% 以上,对应 $\rho = 0.928$,折现衰减较快,远端现金流权重衰减迅速,定价由近端确定性派息锚定,属于超短久期资产;美股宽基股息率约 1.3%,$\rho = 0.986$,远期现金流折现权重较大,对长端贴现率变动更敏感。
- 系统持续性 $\lambda_1$: 美股估值主特征值为 0.86 到 0.93,长周期均值回归历经 7 到 10 年;A 股红利资产主特征值为 0.731,均值回归周期约为 2.5 到 3.5 年,与国内库存和信用周期保持同频。
2. 方差分解:各驱动组件的贡献占比
将 Campbell & Shiller (1988) 与 Cochrane (2011) 的方差分解等式 $\text{Var}(\delta_t) \approx \text{Cov}(\delta_t, \delta_{rt}’) + \text{Cov}(\delta_t, -\delta_{dt}’) + \text{残差项}$ 带入各市场:
| 市场与标的 | 理论模型总解释比 $\frac{\sigma(\delta’)}{\sigma(\delta)}$ | 现金流预期贡献 $\frac{\sigma(\delta_{dt}’)}{\sigma(\delta)}$ | 贴现率预期贡献 $\frac{\sigma(\delta_{rt}’)}{\sigma(\delta)}$ | 情绪与过剩波动占比 | 核心定价机制 |
|---|---|---|---|---|---|
| A 股红利 (510880) | 64.7% | 62.7% | 2.6% | 35.3% | 现金流周期驱动 (受企业分红起伏主导,无风险利率解释力极低) |
| 美股大盘 (Shiller 基准) | 39.3% | 28.9% | 11.7% | 60.7% | 过剩波动主导 (若引入时变股权溢价,贴现率解释比升至近 100%) |
| 美股红利 (SCHD) | ~85.0% | < 8.0% | ~80.0% | ~15.0% | 贴现率利差驱动 (分红平滑可测,股价跟随市场折现率起伏) |
| 港股红利 (03110) | ~75.0% | ~35.0% | ~55.0% | ~25.0% | 双重贴现率主导 (承受美元利率周期与离岸资产风险溢价双重影响) |
3. 各市场配置特征分析
各市场参数与贡献占比的特征:
- A 股红利呈现周期现金流特征: 美股红利资产的分红增长贡献不足 8%,企业通过留存平滑使派息可测,买美股红利主要承担全市场贴现率与固定收益利差变动;A 股红利的分红增长贡献达到 62.7%,底层以煤炭、钢铁、金融等顺周期资产为主,其分红波动率 $\sigma(\Delta d)$ 达到 23.1%。跟踪 A 股红利需要研判大宗商品与宏观盈利周期,承担底层现金流再投资风险。
- 港股红利的弹性来自贴现率修复: 港股高股息 55% 的波动由贴现率(离岸风险溢价与美元利率)解释。在美联储降息周期与两地互联互通红利税制优化预期下,离岸贴现率下移将带来重估弹性。
- 当前 A 股红利的收益锚定转换: 前期贴现率下行带来的估值扩张已基本结束($\delta_{rt}’$ 走平)。当前估值下,持仓回报依赖企业真实的派息现金流($\Delta d$),投资重点转向现金流稳定、资本开支收缩的细分品种。
六、理论局限与现金流久期
Campbell-Shiller 现值模型给出了时间序列的解耦方法,但在指导截面选股时存在局限:
模型针对全市场单一指数的时间序列,缺少对不同股票截面久期(Duration)的刻画。
现值解耦揭示了估值波动主要来自贴现率和情绪过度反应,但无法直接解释:当宏观贴现率发生剧烈变动时,高股息股票与科技成长股收益率分化的微观机制。
这涉及股票的现金流久期(Cash Flow Duration):
- 红利资产现金流集中在近端派现,属于短久期资产;
- 成长股的现金流分布在远端,属于长久期资产。
短久期与长久期资产在经济周期的繁荣与萧条期,预期收益率会发生期限溢价反转。这是下一篇关于股权期限结构(Gormsen, 2021)将展开讨论的主题。
参考文献与公开数据源
- Campbell, J. Y., & Shiller, R. J. (1988). The Dividend-Price Ratio and Expectations of Future Dividends and Discount Factors. The Review of Financial Studies, 1(3), 195–228.
- Cochrane, J. H. (2011). Presidential Address: Discount Rates. The Journal of Finance, 66(4), 1047–1108.
- Gormsen, N. J. (2021). Time Variation of the Equity Term Structure. The Journal of Finance, 76(4), 1959–1999.
- Robert Shiller Online Data: U.S. Stock Markets 1871–Present and CAPE Ratio.
- 中证指数有限公司与上海证券交易所:中证红利资产(510880)公开历史分红派息与日行情数据。