在上一篇《个人量化选股(四):截面打分与去重排他》中,我们完成了买入端的标的精排:美日市场采用 1 年卡玛比率(Calmar Ratio)压制宽幅震荡,港 A 市场采用 12-1 相对动量灵敏捕捉产业主线,并通过 1 年溢价中位数解决了 A/H 同门重合仲裁,最终收敛出各个市场的前列买入名单。
然而,一旦进入日常跟踪与实盘交易,每个量化交易者都会面临一个搜索频率极高、实际困扰极深的核心问题:
手里的股票并没有跌破趋势均线,但市场上出现了排名更靠前的新股票,到底要不要换?如果排名稍微掉了一两名,是不是必须立刻卖出?
动量策略在学术论文与理想化回测中,往往能跑出极具吸引力的年化收益率。然而,绝大多数纸面优秀的动量系统,一旦在个人真实账户上运行,往往在几个月内就会因为频繁调仓、高昂的摩擦成本和巨大的执行阻力而难以维系。
如果按照教科书式的机械规则——“持有排名前 4 的股票,只要掉出前 4 就立刻换出”——整个组合很快就会陷入无休止的高频频繁换手。
本文是个人量化选股体系的第五篇。我们将围绕**“调仓太频繁怎么降换手”**这一核心工程痛点,通过 4,320 组多维度历史参数扫描,量化拆解换手率陷阱背后的摩擦损耗;深入剖析双线缓冲区有限状态机(FSM)与调仓时间窗口的设计原理;并以 2026 年 10 月下旬最新的市场真实截面数据为例,演示系统在面对不同运行形态时的客观判断与操作推演。
排名随机游走与换手率陷阱
频繁换股的根本原因,在于忽视了截面排名的微观分布特征:截面相邻标的的打分分差极小,短期排名具有显著的随机游走(Random Walk)噪声。
在 40 到 100 只候选观察池中,排在第 3 名、第 4 名、第 5 名与第 6 名的股票,它们的 12-1 动量或 1 年卡玛比率得分往往仅相差千分之几。个股盘中 0.5% 的偶发价格扰动,就能引发截面排名的剧烈洗牌。
今天某只股票涨了 1%,名次从第 4 冲到了第 3;下周它稍微回调 0.5%,截面得分就被第 4 名、第 5 名的股票反超,名次滑落到了第 5 名。
如果交易系统采用“无缓冲区”的对称买卖规则(例如:前 $K$ 名买入、跌出前 $K$ 名即卖出),在实盘中会带来两大致命代价:
- 确定性的摩擦成本损耗(Friction Drag):
个人投资者在券商处面对着固定的交易佣金、交易所经手费、印花税以及买卖盘口滑点(哪怕大盘股单边也存在 5~10 bps 摩擦)。全仓频繁换手,在年换手率达到 250%~300% 时,摩擦成本每年可直接吞噬组合 2.5%~5.0% 的复合净值。 - 时序滞后造成的往复损耗(Whipsaw):
真正处于主升浪趋势中的优质龙头,在上涨进程中普遍伴随 2 到 4 周的平台休整与波动率收缩。在平台整理期间,其相对强弱指标暂态走平,截面名次短暂跌出前 3 或前 4 名属于正常现象。如果一跌出就机械换出,往往刚在横盘休整区间离场,换入当时正处于加速冲顶阶段的高位标的,导致组合承担双向滑点损耗与趋势阶段错配。
为了用客观数据验证这一现象,我们在美股 48 只候选池上运行了全量参数扫描引擎,对涵盖 4 种打分因子、3 种调仓周期、16 种缓冲区组合与 2 种加权算法的 4,320 组实证参数组合 进行了系统扫描(单边 10 bps 摩擦成本假设)。
美股池(12-1 动量,隔月调仓,20 日波动率倒数配仓)在不同缓冲区设置下的实测数据如下:
| 缓冲区架构 | 参数设置 $(b_{in}, b_{out})$ | 年化复合收益 | 年换手率 |
|---|---|---|---|
| 无缓冲区 | 前 6 买 / 前 6 卖 | +32.4% | 275.4% |
| 适度缓冲区 | 前 4 买 / 前 8 卖 | +24.8% | 159.9%(换手率直降 41.9%) |
| 宽幅缓冲区 | 前 3 买 / 前 10 卖 | +23.0% | 126.2%(换手率直降 54.2%) |
| 严选缓冲区 | 前 2 买 / 前 8 卖 | +12.0% | 75.7%(严重现金拖累) |
扫描结果提炼为以下三维全景实证图表:
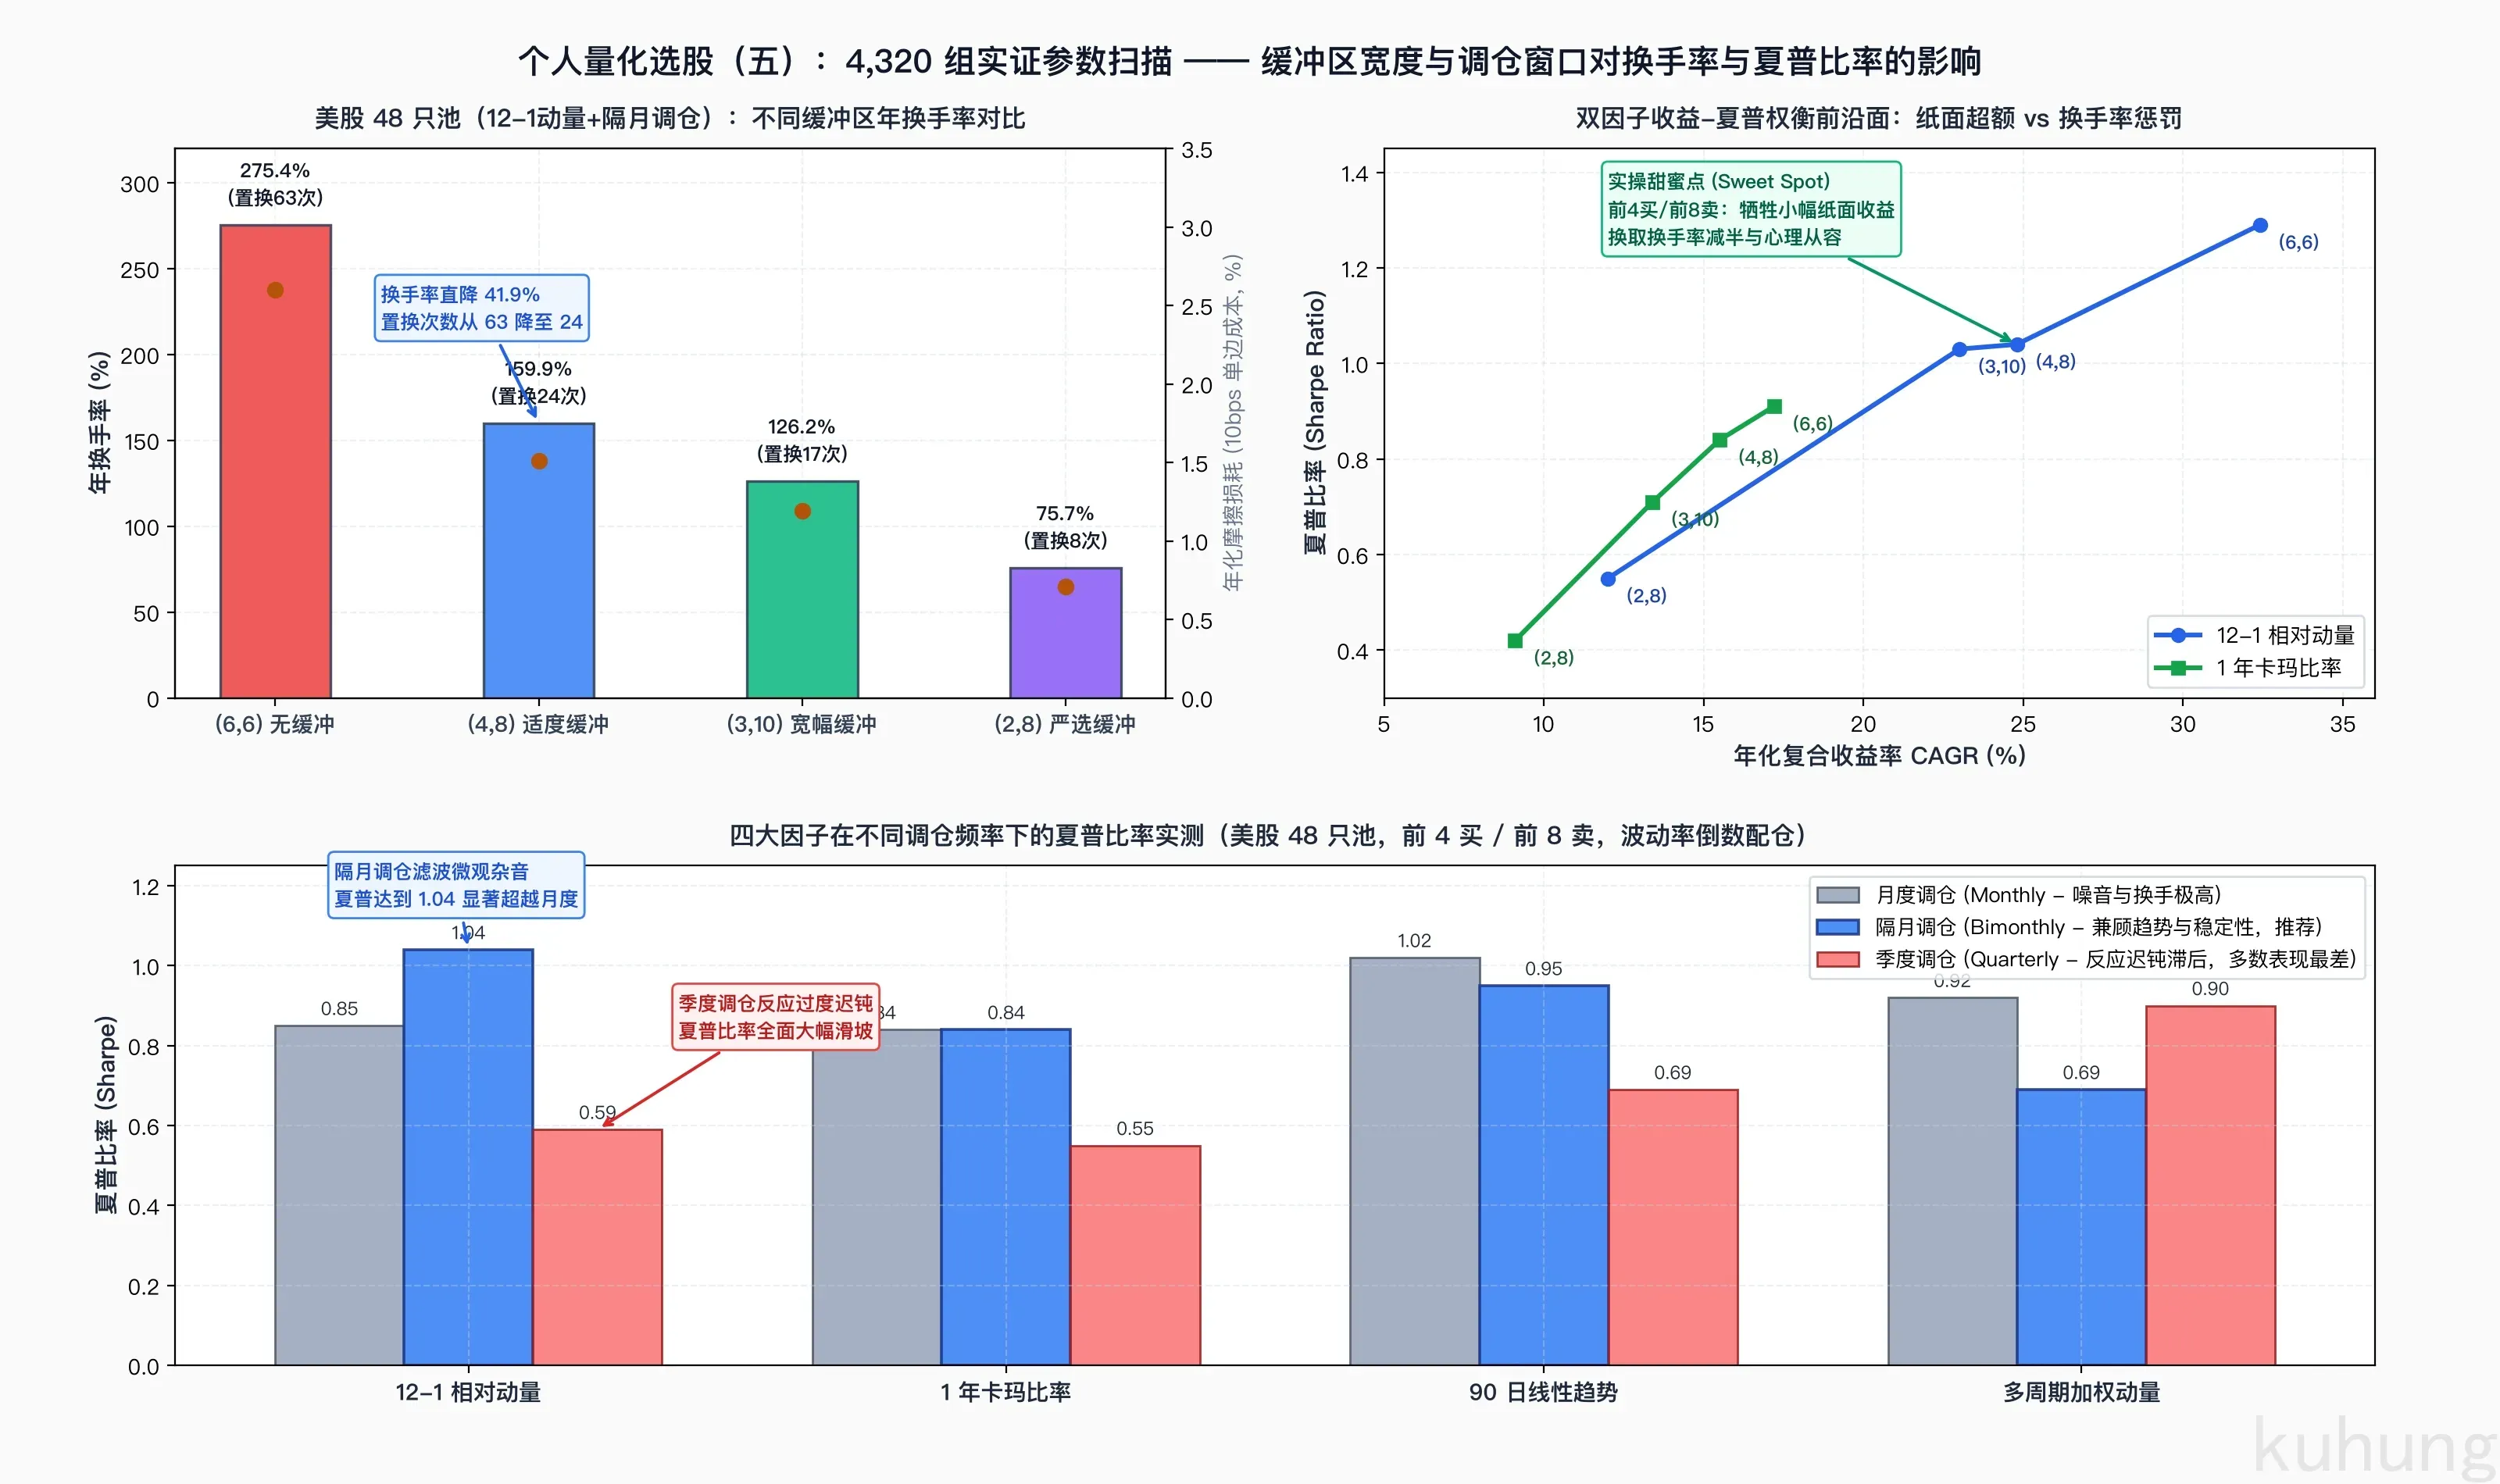
从实测数据中可以得出三个关键的客观事实:
1. 缓冲区能降低一半换手率,但并不创造理论超额收益
在无缓冲区(前 6 买 / 前 6 卖)下,年换手率高达 275.4%,4.7 年内换股达 63 次,整个组合平均每 4 个月就被全部洗牌一次。
引入 (4, 8) 适度缓冲区后,年换手率直接骤降至 159.9%(换手率直降 41.9%),总置换次数从 63 次锐减至 24 次;若进一步放宽至 (3, 10) 宽幅缓冲区,年换手率压缩至 126.2%(换手率降幅达 54.2%)。
然而,数据也诚实地证明了一个客观事实:缓冲区并不是提高组合纸面收益的工具。
在 10 bps 单边成本的低滑点模型下,极高频换手带来的持仓敏锐度(及时换入当时动量最强标的),其超额回报在理论上超越了摩擦成本。无缓冲区的纸面年化达 +32.4%,而适度缓冲区回落至 +24.8%。
因此,采用缓冲区的底层逻辑非常清晰:它是一种以适度让渡理论纸面收益为代价,换取换手率大幅下降、防范假突破扰动与保障实盘可执行性的工程折中。
2. 买入线定得过窄会产生严重的现金拖累(Cash Drag)
图表中的 (2, 8) 严选设置表明:年换手率虽然降到了 75.7%,但年化收益率发生断崖式下跌,仅剩 +12.0%,夏普比率只有 0.55。
原因在于:当新股票必须排进全市场前 2 名才被允许买入时,准入门槛过高。在多头震荡市中,前 2 名标的往往存在年线破位或超买乖离,导致组合长时间无法选满目标配额(6 只),大量资金滞留在 10% 基础现金垫之外闲置,造成了严重的现金拖累。
3. 置换交易事件的胜率缺乏大数统计优势
在逐笔换股事件明细库中,美股池在 4.7 年内仅发生了 12 至 65 次换股。实测置换胜率(即买入新标的在后续持有期的收益超过被卖出老标的同期收益的概率)在 46.0% 至 50.0% 之间随机游走,超额收益均值仅在 +0.38% 左右。这在计量统计上说明:频繁换到更强标的,短期内并不具备稳定的统计显著性。
双线缓冲区有限状态机(FSM)
为了在工程上规范管理标的的生命周期,系统将空间维度的排名拉开,构建了进取买入线与容忍持有线两条隔离防线,并将其形式化为一个清晰的四态有限状态机(Finite State Machine)。
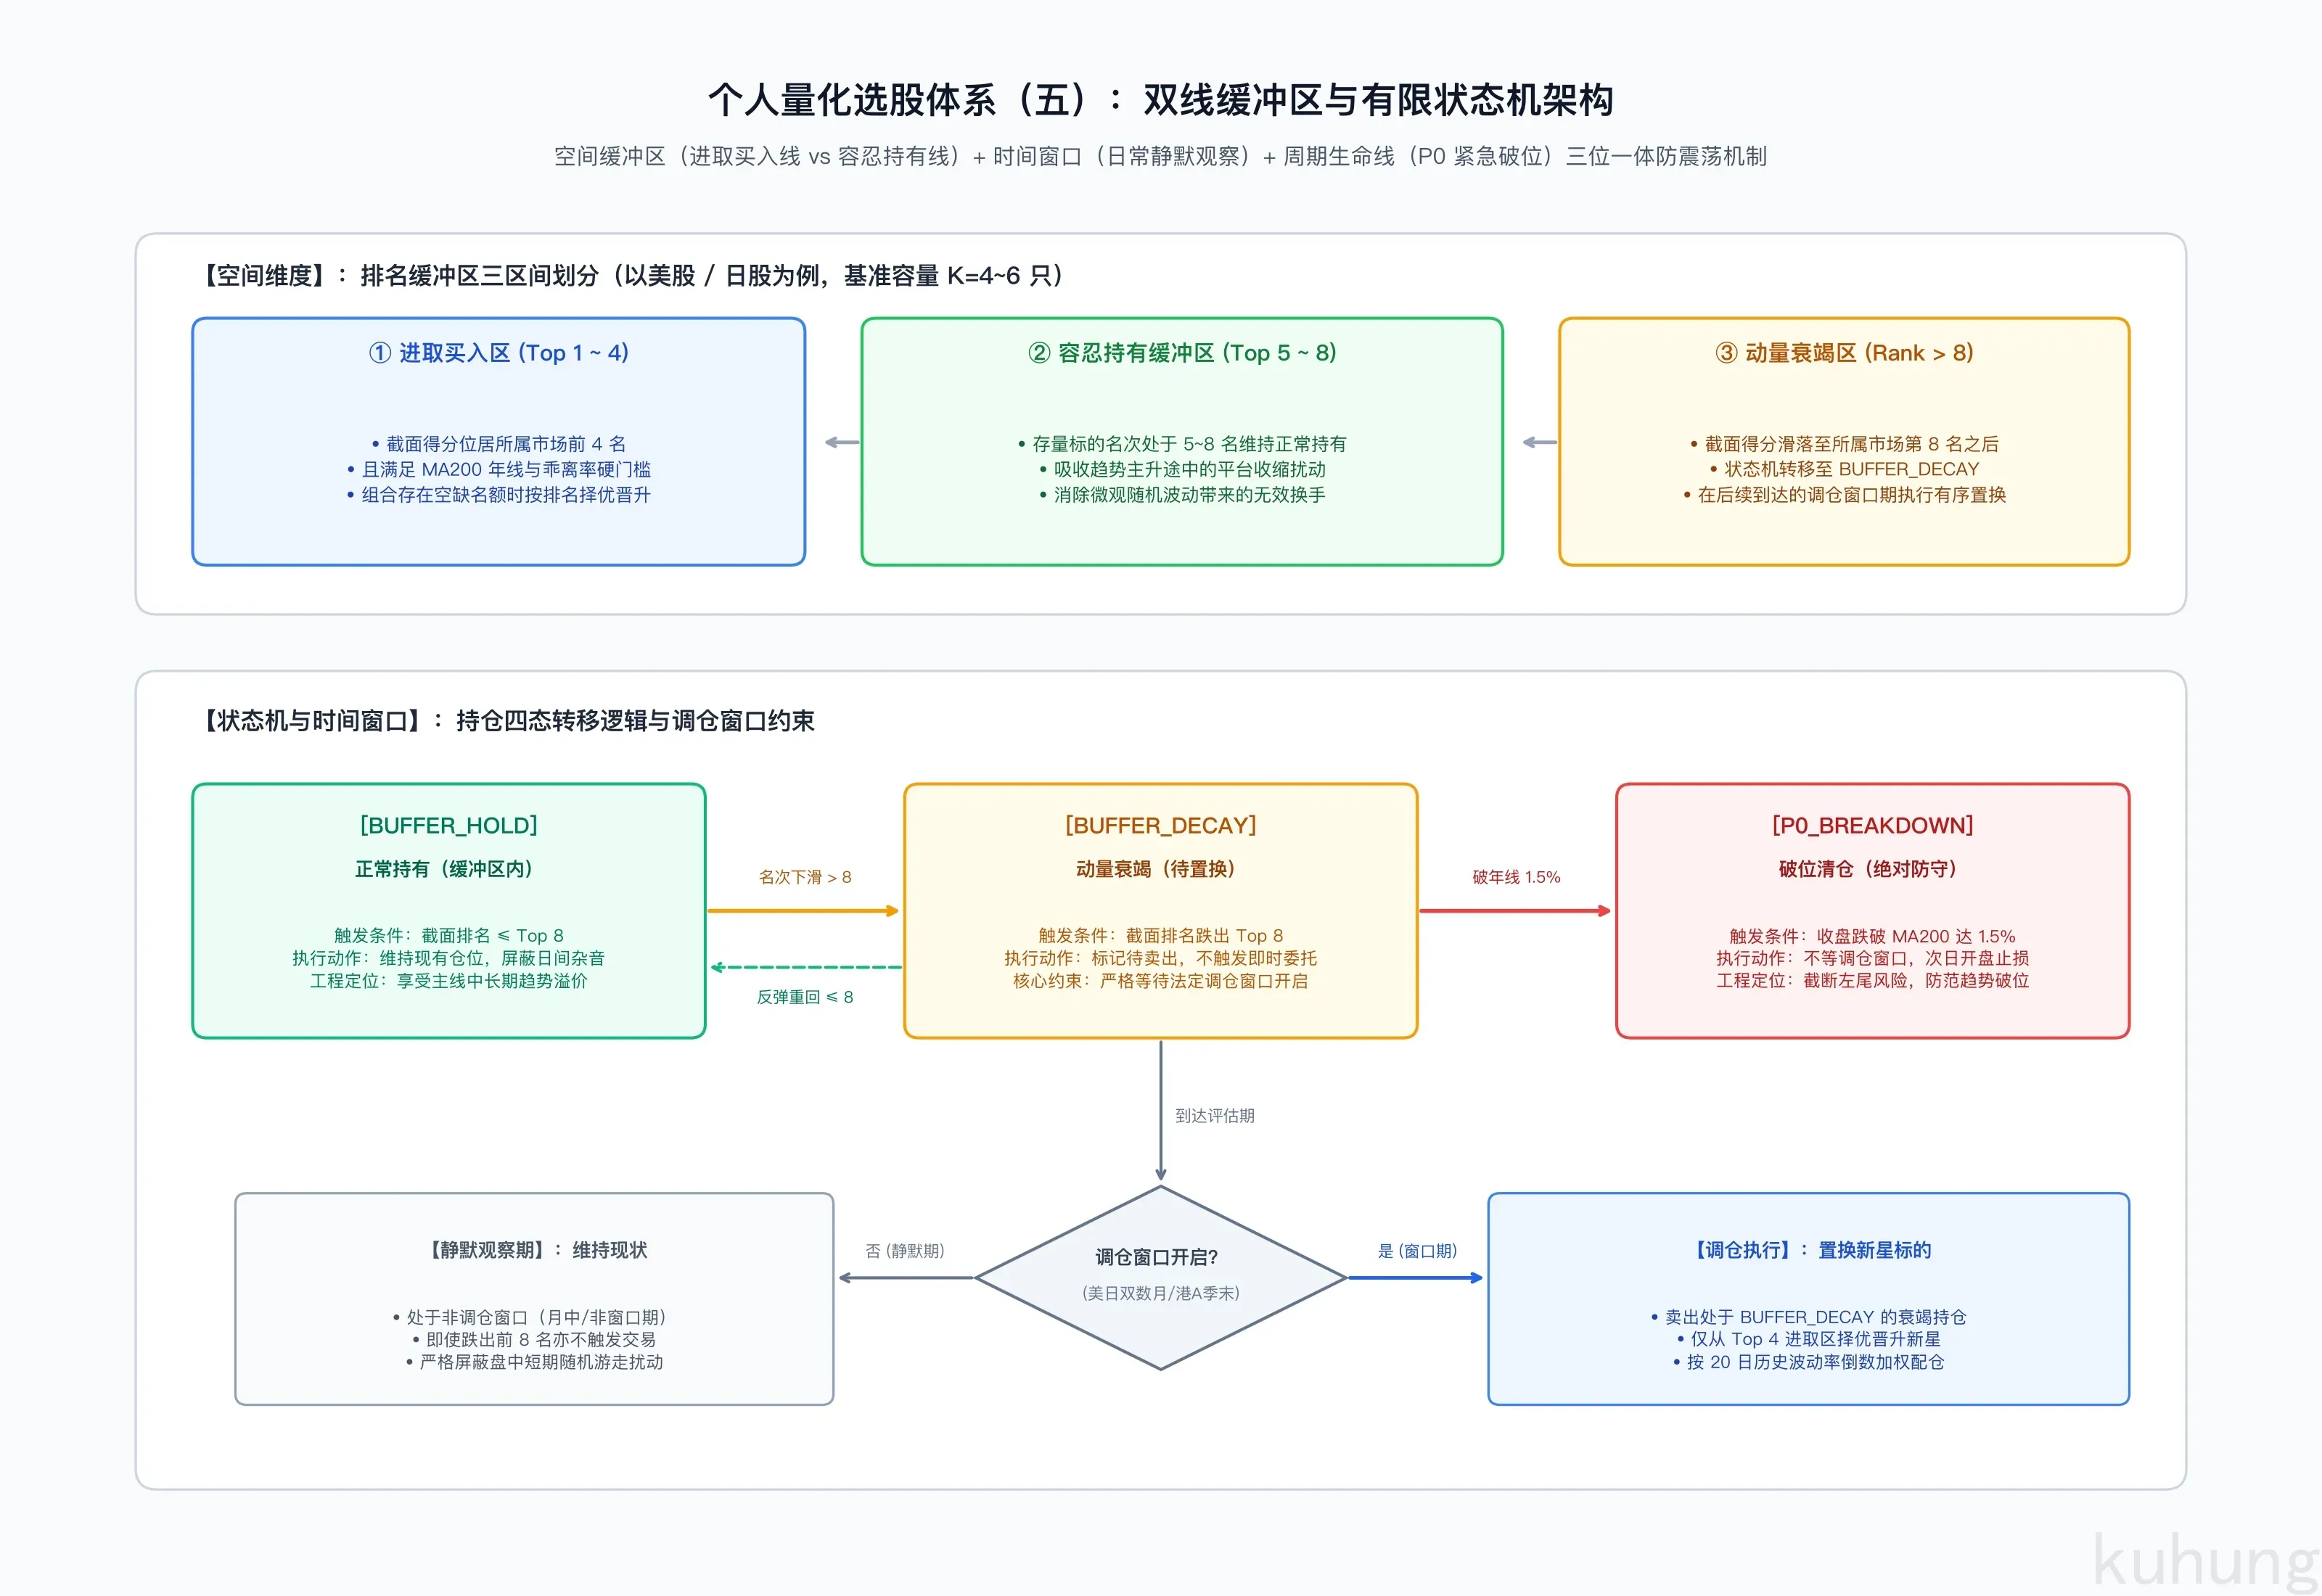
在空间维度上,我们将全市场通过硬门槛的多头合格标的划分为三个明确区域(以美股和日股为例,基准容量 4~6 只):
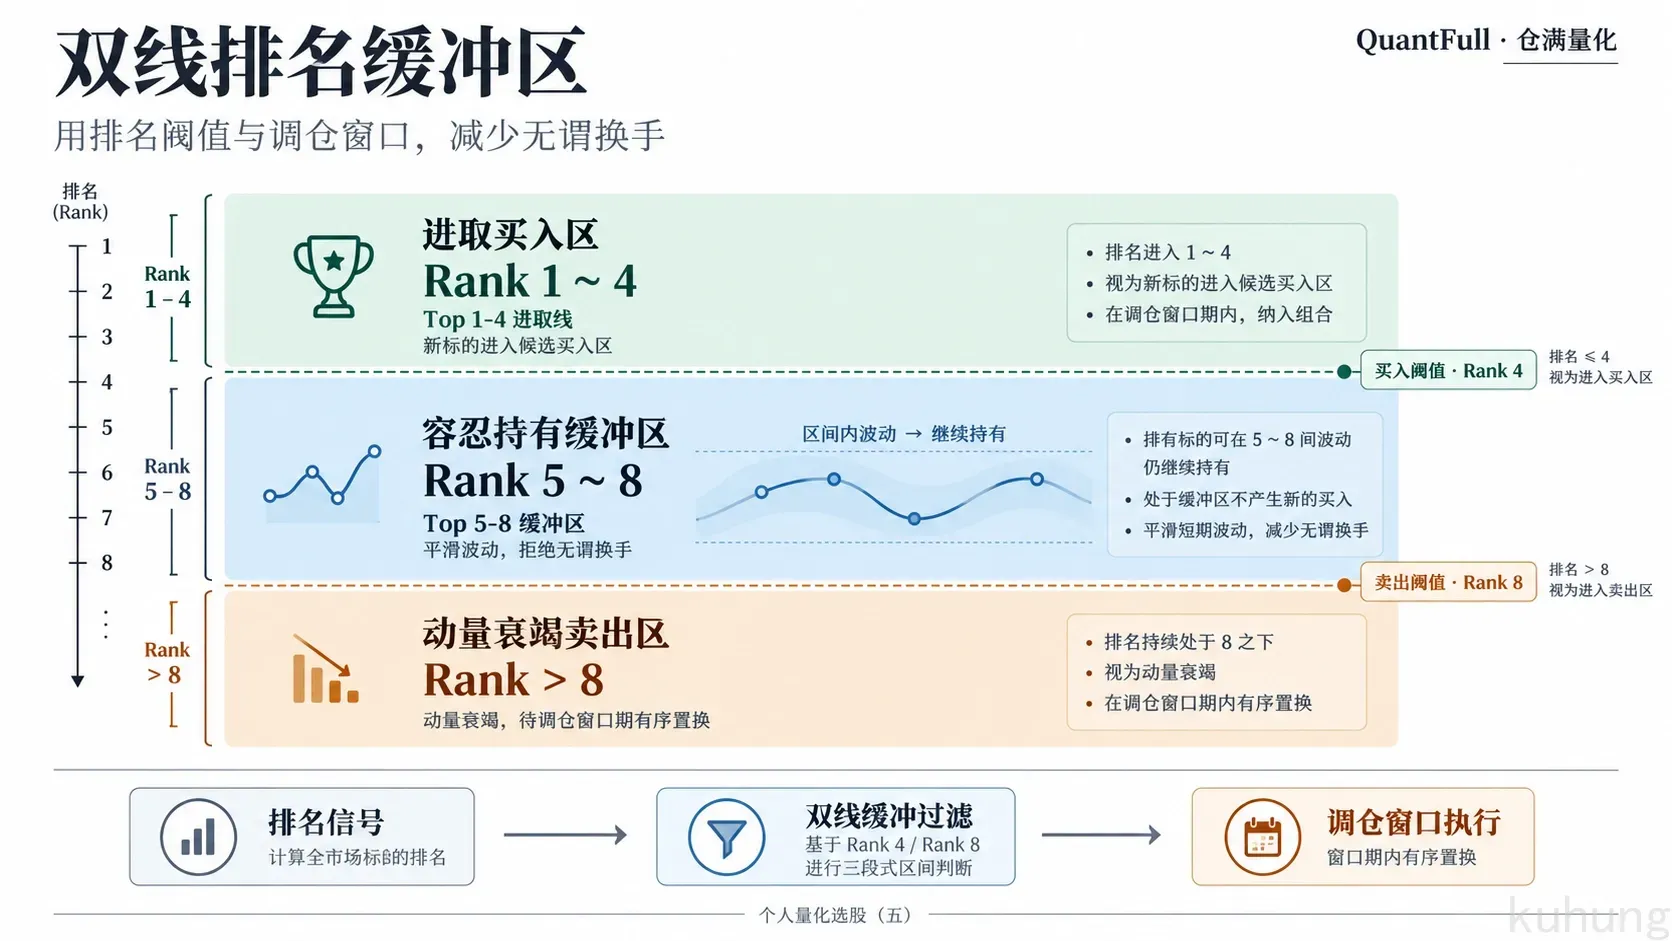
与空间划分相对应,持仓标的在系统的状态机中处于以下四种确定性状态之一:
1. BUFFER_HOLD(正常持有)
- 触发条件:当前持仓标的在所属市场的截面打分排名维持在 $\le \text{Top } M$(美股与日股为前 8 名,港股与 A 股为前 3 名)。
- 执行动作:维持现有仓位,不产生任何买卖委托。
- 系统含义:容忍个股在中期上涨中的合理技术休整,让利润顺势奔跑,避免在暂态回撤中过早离场。
2. BUFFER_DECAY(动量衰竭)
- 触发条件:当前持仓标的排名滑落至 $> \text{Top } M$(美日跌出前 8,港 A 跌出前 3),或者不再满足基础多头选股门槛(如 12-1 动量转负)。
- 执行动作:状态机标记为“动量衰竭”,并加入待卖出队列。
- 关键约束:该状态不触发盘中即时抛售。系统严格等待调仓时间窗口开启后,方可在调仓日执行有序置换。
3. P0_BREAKDOWN(生命线绝对防守破位)
- 触发条件:标的收盘价跌破 MA200 周期生命线幅度超过 1.5%($\text{Close} < \text{MA200} \times 0.985$)。
- 执行动作:无条件最高优先级紧急清仓。不等调仓日,不看截面排名,下一个交易日开盘立刻市价清仓,回收资金以降低组合风险敞口。
- 系统含义:动量策略最大的系统性风险是深度熊市。MA200 是牛熊分界生死线,一旦破位,左尾风险极大,必须依靠硬止损斩断尾部风险。
4. NOT_RANKED / ALTERNATES(观察候补)
- 触发条件:标的虽在观察池中,但未排进进取买入线(Rank $> N$)。
- 执行动作:按截面得分由高到低降序排列,列为买入候补名单。当前排标的因防追高拦截、同门去重或整手买不起时,按顺序向后递补晋升。
核心 Python 向量化状态转移判定函数:
from enum import Enum
from typing import Dict, List, Optional
import numpy as np

class PositionBufferState(str, Enum):
    P0_BREAKDOWN = "🔴 P0_BREAKDOWN (破位清仓)"
    BUFFER_HOLD = "🟢 BUFFER_HOLD (正常持有)"
    BUFFER_DECAY = "🟡 BUFFER_DECAY (动量衰竭)"
    NOT_RANKED = "⚪ NOT_RANKED (观察候补)"

def evaluate_position_buffer_state(
    symbol: str,
    last_price: float,
    ma200: Optional[float],
    current_rank: int,
    sell_rank_line: int = 8,
    price_buffer_pct: float = 1.5,
    stop_enabled: bool = True
) -> tuple[PositionBufferState, str]:
    """输入持仓标的最新行情与截面排名,返回其在有限状态机中的状态与诊断原因。"""
    price_buf = price_buffer_pct / 100.0

    # 1. 周期生命线检验:收盘跌破 MA200 超过 1.5%
    if ma200 is not None and last_price < ma200 * (1.0 - price_buf):
        if stop_enabled:
            return (
                PositionBufferState.P0_BREAKDOWN,
                f"收盘跌破 MA200 年线生命线 1.5%,触发最高级 P0 强制止损清仓"
            )
        else:
            # 港 A 股调仓期内不止损模式
            return (
                PositionBufferState.BUFFER_DECAY,
                f"低于年线生命线,调仓期内不止损,调仓窗口期统一淘汰"
            )

    # 2. 空间缓冲区检验:排名在 Top M 容忍线以内
    if current_rank <= sell_rank_line:
        return (
            PositionBufferState.BUFFER_HOLD,
            f"位居市场第 {current_rank} 名(在 Top {sell_rank_line} 缓冲区内),趋势健康,继续持有"
        )

    # 3. 动量衰竭:排名滑落跌出 Top M
    return (
        PositionBufferState.BUFFER_DECAY,
        f"滑落至市场第 {current_rank} 名(跌出 Top {sell_rank_line} 容忍线),动量衰竭,待调仓日置换"
    )
调仓时间窗口:用日常静默过滤杂音
有了空间上的双线缓冲区,交易系统依然面临时间维度的挑战:如果每天收盘都运行一次调仓算法,稍微有股票跌出前 8 名就立即换股,交易频率依然会失控。
因此,系统在时间维度引入了**调仓时间窗口(Rebalance Window)**的硬性日历约束:
- 美股与日股(US & JP):采用 隔月调仓(Bimonthly) 机制。仅在双数月末(2、4、6、8、10、12 月的最后一个交易周)开启调仓窗口。
- 港股与 A 股(HK & CN_A):采用 季度末调仓(Quarterly) 机制。仅在季度末(3、6、9、12 月的最后一个交易周)开启调仓窗口。
在日历未进入调仓窗口的全部日常交易日,系统自动锁死在 【静默观察期】(Silent Observation Mode)。
在静默观察期内,系统遵循铁的纪律:
- 常规调仓全面锁定:即便手里的股票从第 6 名滑落到第 15 名,被标记为
BUFFER_DECAY,系统也严禁盘中手动买卖,严禁执行常规换股; - 唯一打破静默的例外:P0 紧急破位清仓:当且仅当持仓标的收盘跌破 MA200 达到 1.5% 时,才触发 P0 紧急通道,次日开盘无条件止损。
时间窗口判断函数的实现逻辑如下:
from datetime import date, timedelta
from typing import Tuple

def check_is_rebalance_window(as_of: date, freq: str = "bimonthly") -> Tuple[bool, str]:
    """判断当前日期是否处于法定的调仓执行窗口。"""
    if as_of.month == 12:
        next_month = date(as_of.year + 1, 1, 1)
    else:
        next_month = date(as_of.year, as_of.month + 1, 1)
    last_day_of_month = next_month - timedelta(days=1)
    days_to_month_end = (last_day_of_month - as_of).days

    if freq == "bimonthly":
        is_even_month = (as_of.month % 2 == 0)
        # 双数月末倒数 7 天内为法定调仓窗口期
        if is_even_month and days_to_month_end <= 7:
            return True, f"双数月末调仓窗口期({as_of.strftime('%Y年%m月')}末)"
        elif is_even_month:
            return False, f"双数月中静默期(距月末调仓日尚余 {days_to_month_end} 天,维持静默)"
        else:
            return False, f"单数月静默期(下一次调仓将在下个月末)"

    elif freq == "quarterly":
        is_quarter_end = (as_of.month in (3, 6, 9, 12))
        if is_quarter_end and days_to_month_end <= 7:
            return True, f"季末调仓窗口期({as_of.strftime('%Y年%m月')}末)"
        return False, "季度中静默期(下一次调仓在季末,维持静默观察)"

    return False, "日常静默观察期"
为什么美股日股选择“隔月调仓”而不是“月度”或“季度”?
前文图表中的第三子图横向对比了美股 48 只池在四大打分因子下的调仓频率实测:
- 月度调仓(Monthly):频繁调仓导致大量置换交易发生在短期波动高点,年换手率普遍超过 280%~360%,夏普比率受制于频繁摩擦;
- 季度调仓(Quarterly):表现几乎全面垫底。在 12-1 动量下,季度调仓的夏普比率直接从隔月的 1.04 暴跌至 0.59(腰斩)。这是因为 3 个月的时间跨度太长,动量效应在中期发生衰退或趋势反转时,季度系统无法及时剔除掉队标的,导致净值遭遇深幅回撤拖累;
- 隔月调仓(Bimonthly):在过滤月度噪声的同时,兼顾了中期的趋势敏锐度,在换手率与夏普比率之间找到了最佳平衡点。
2026年10月最新截面案例推演:如果是这样的数据,系统怎么看?
为了具体说明双线缓冲区与调仓窗口在现实市场中是如何判断的,我们以 2026 年 10 月下旬市场最新的客观截面数据 为例进行推演。
此时正值 2026 年 10 月 22 日收盘后,距离 10 月 31 日月末双数月调仓窗口尚余 9 个日历日(处于静默期尾声)。
我们假定一个投资组合当前持有覆盖不同形态特征的样本标的(顺势运行、临界缓冲、动量衰竭、破位下行等),结合全景观察池的前列候选标的,将其在截面排名(X 轴)与距 MA200 年线乖离率(Y 轴)上的投影绘制如下:
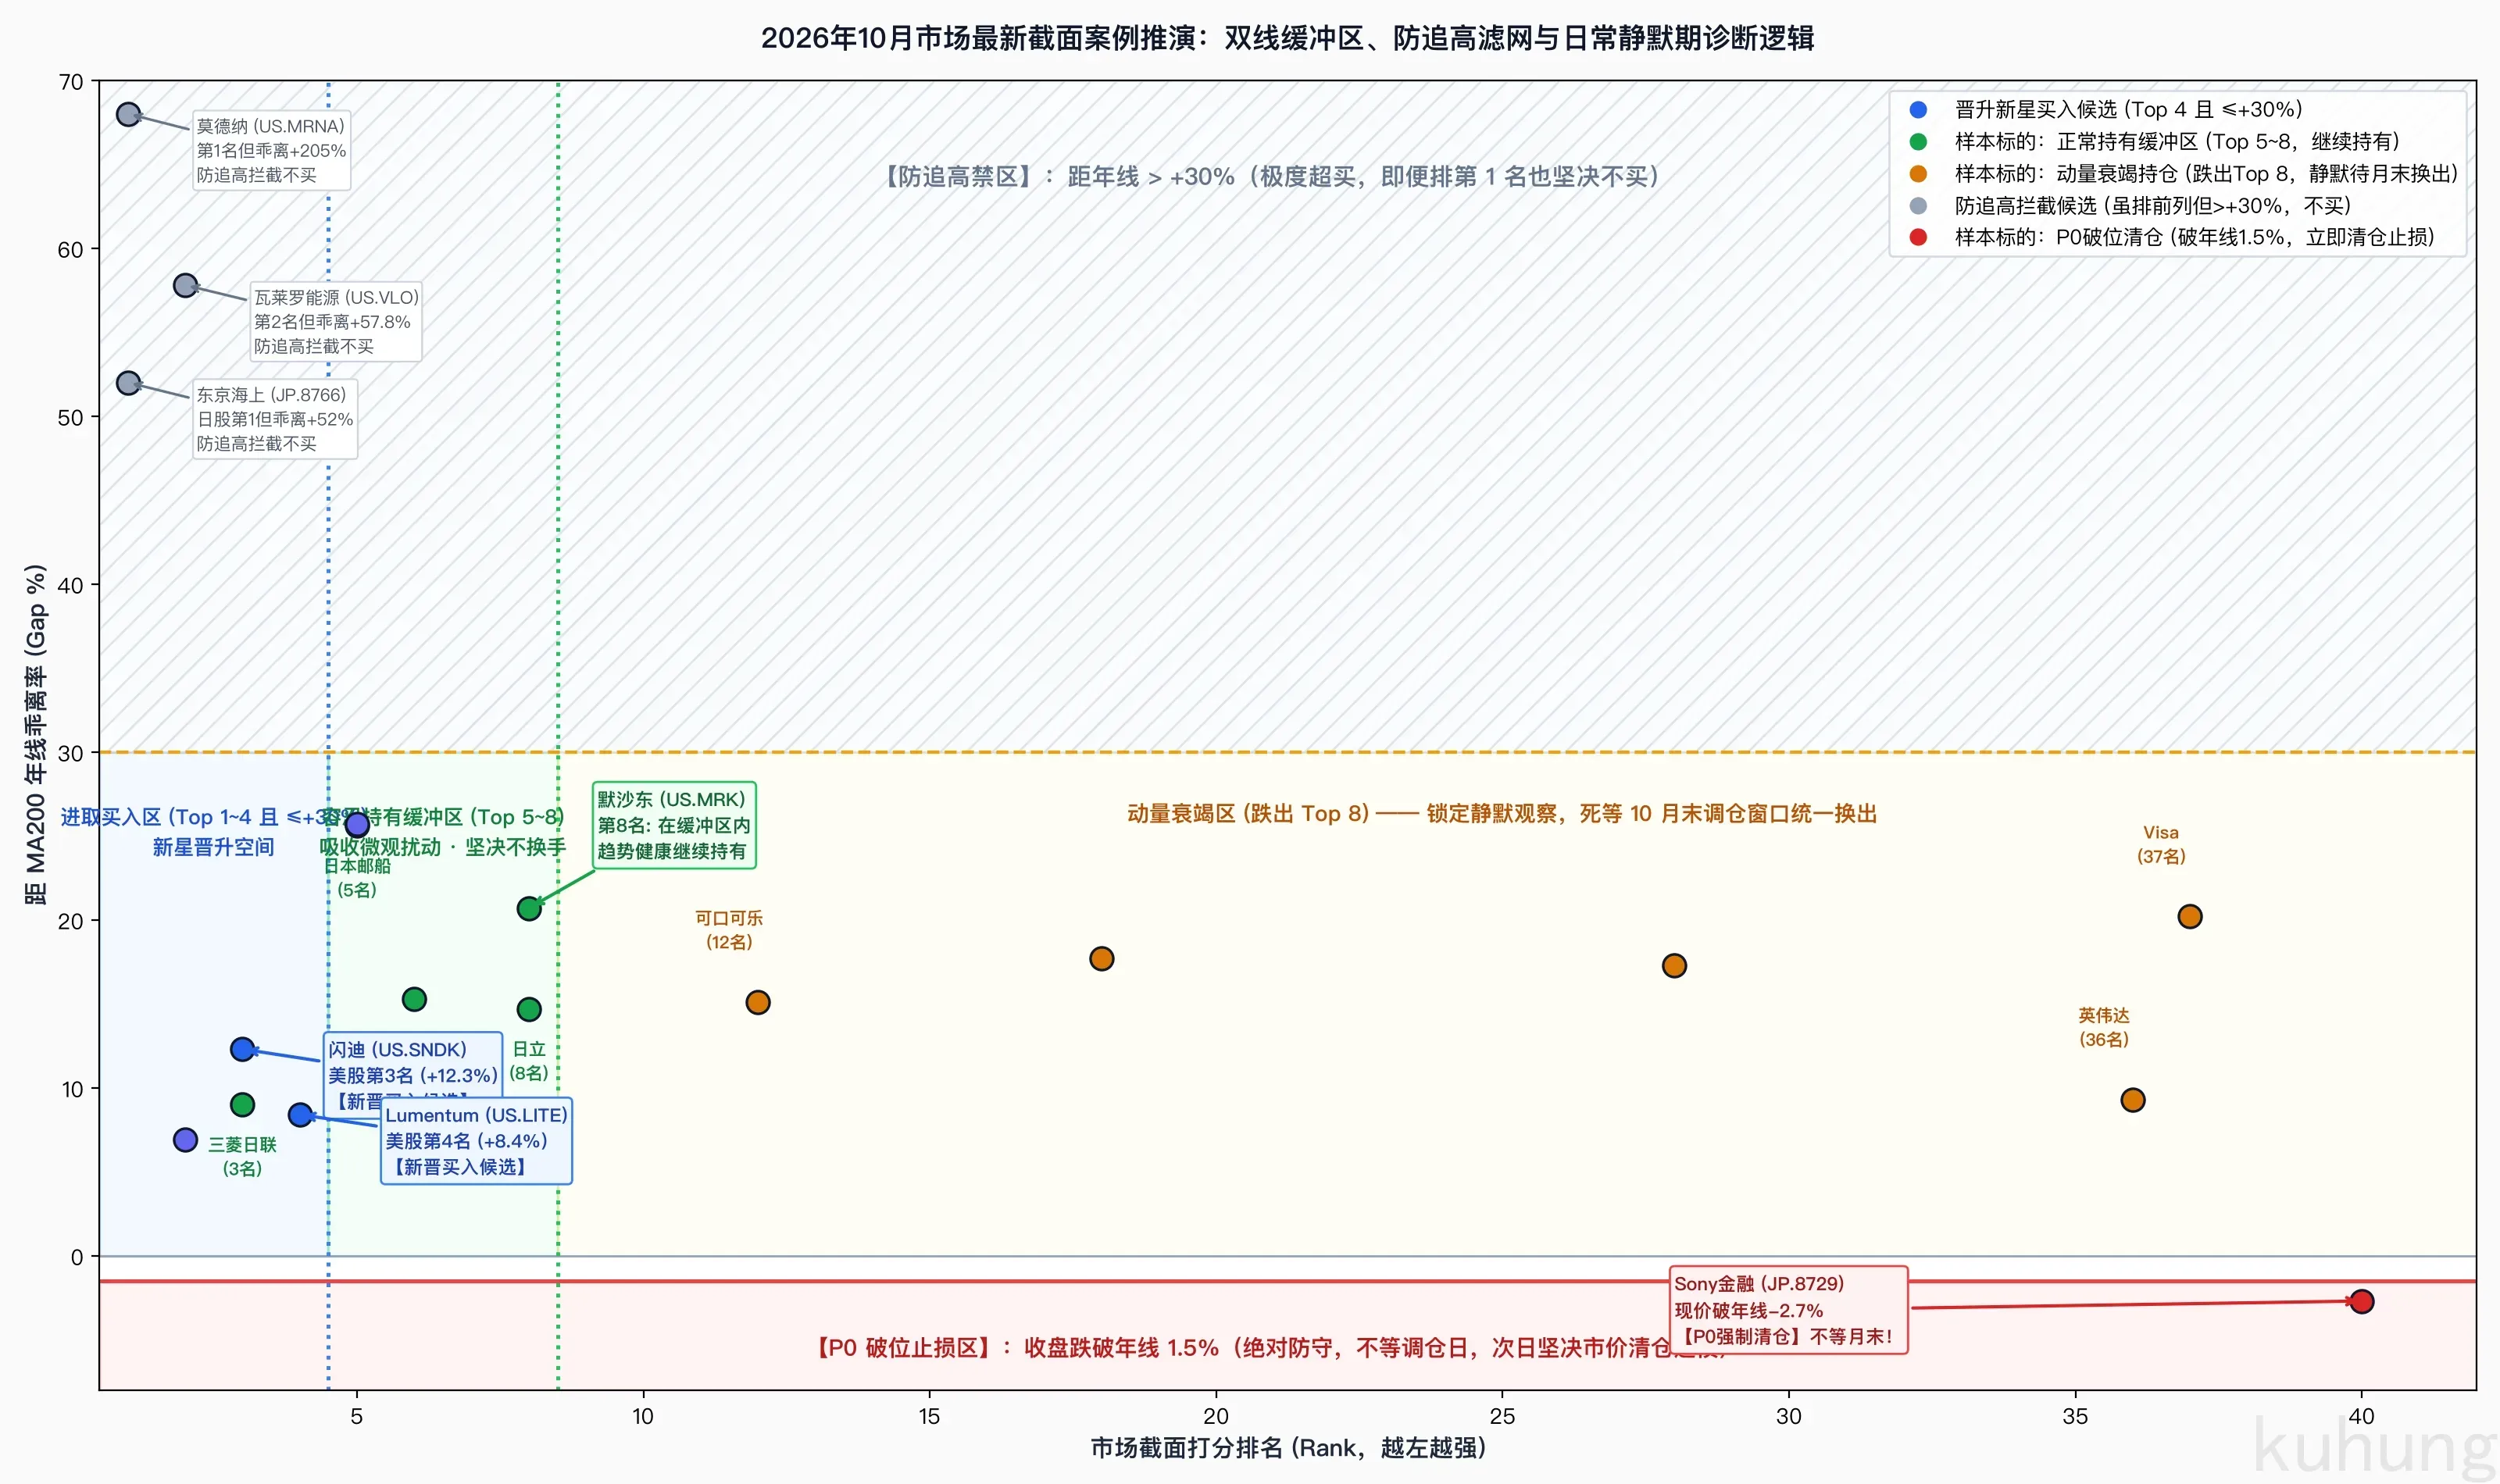
图中将持仓样本标的与观察池前列标的投影在「市场截面排名(X 轴)」与「距 MA200 年线乖离率(Y 轴)」二维空间中,清晰展示了量化状态机的四项核心运作原则:
-
🔴 生命线防御(强制清仓):
JP.8729(Sony Financial)收盘价跌破 MA200 年线生命线达 -2.7%(低于年线下方 1.5% 容忍度),触发最高优先级P0_BREAKDOWN。系统不等月末调仓窗口,下一个交易日开盘坚决市价清仓回收流动性,切断左尾深度下跌风险。 -
🟢 容忍缓冲区(平滑过滤):
US.MRK(默沙东,美股第 8 名)、JP.9101(日本邮船,日股第 5 名)等标的,虽未排在进取买入线(前 4 名),但稳稳处于 Top 8 容忍缓冲区内,维持BUFFER_HOLD状态正常持有,免于被盘中轻微波动频繁换出。 -
🟡 日常静默期(过滤杂音):
US.KO(可口可乐,第 12 名)、US.AAPL(苹果,第 28 名)、US.NVDA(英伟达,第 36 名)等,虽滑落至 Top 8 容忍线之外,被标记为BUFFER_DECAY(动量衰竭)。但在当前非调仓窗口的日常静默期,常规调仓全部锁定,系统严禁盘中频繁换股,严格等待月末调仓窗口开启再统一置换。 -
❌ 防追高拦截与顺延晋升:
US.MRNA(莫德纳)与US.VLO(瓦莱罗能源)虽分别位居美股打分第 1、2 名,但因距年线乖离高达 +205% 与 +58%(远超 +30% 警戒线),触发防追高硬门槛被系统一票否决;系统顺延晋升第 3 名US.SNDK(闪迪,乖离 +12.3%)与第 4 名US.LITE(Lumentum,乖离 +8.4%)为首选买入标的。
阶段小结
双线缓冲区与调仓时间窗口,解决的是动量策略如何落地实盘的工程问题:
- 空间双线分离:用进取买入线(Top 4)保证买入质量,用容忍持有线(Top 8)容忍持仓波动。4,320 组扫描实测证明,它成功降低了 42%~54% 的无效换手率与交易摩擦;
- 时间窗口锁定:美日隔月、港 A 季末,日常全面静默,避免陷入高频过度交易;
- 状态机协同:
BUFFER_HOLD、BUFFER_DECAY与P0_BREAKDOWN各司其职,在保护长期趋势奔跑的同时,锁死了极端行情的下行风险。
标的有了缓冲区与调仓窗口的护航,那么在面临极端行情破位时,具体应该如何执行止损?为什么美日市场跌破年线必须坚决立刻清仓,而港股 A 股在季度内却取消了机械止损?
下一篇我们将深入讨论差异化风控与退出机制:为什么不同的市场微观结构,必须匹配完全不同的防守哲学。
选股体系与延伸阅读
本文所属的完整量化选股架构、全景行业雷达与配套策略代码,均整理在 QuantFull:
个人量化选股实战系列:
- 个人量化选股(一):大类资产配置与量化选股分层
- 个人量化选股(二):标的池怎么选(多路召回与双轨粗排完整解析)
- 个人量化选股(三):为什么是趋势动量,以及准入硬门槛与防追高
- 个人量化选股(四):截面打分与去重排他(美日卡玛比率、AH溢价仲裁与行业上限检验)
- 个人量化选股(五):调仓频繁利益侵蚀,用双线缓冲区和调仓窗口降换手
流动性与交易实务专题:
策略库与投研知识资产: