风险提示:本文涉及的链上数据、统计指标与估算模型仅供研究参考,不构成任何投资建议或交易推荐。历史数据与链上统计表现不代表未来结果。
很多交易者在看链上数据时,容易把长周期的宏观指标和公链的日常活跃数据混在一起。有人每天刷新 MVRV 或者 SOPR,发现几天甚至几周数值几乎不变化,对短线交易没有直接指导作用;也有人每天紧盯公链的 DEX 成交量和交易笔数,直接把 Solana 的高频小额交易和以太坊的大额结算拿来横向对比,把公链本身的基础属性当成了生态爆发的动态增量。
看懂链上数据需要把长周期估值、资金面衍生指标、公链静态特征以及日常动态指标拆开来看。宏观指标管周期位置,公链动态指标管局部资金流动。
一、三大经典链上周期指标与资金面数据
在链上宏观分析中,MVRV、SOPR 和 CDD 是衡量比特币等主流资产周期估值、持仓成本和筹码沉睡状态的基础指标。配合现货 ETF 净流入与衍生品清算地图,可以观察全网资本的宏观流动。
1. MVRV 与 MVRV Z-Score
MVRV(Market Value to Realized Value)是流通市值与已实现市值的比值。
- 流通市值(Market Cap):当前全网流通代币总量乘以当前二级市场价格。
- 已实现市值(Realized Cap):将链上每一个 UTXO(或未移动代币存量),按其最后一次在区块链上发生转移时的市场价格计算市值并加总。Realized Cap 反映了全网持币者的平均加权持仓成本。
$$MVRV = \frac{Market\ Cap}{Realized\ Cap}$$
当 MVRV 大于 1.0 时,全网总体处于未实现浮盈状态;当 MVRV 小于 1.0 时,全网总市值跌破全市场平均成本,处于集体浮亏状态。
为了消除牛熊周期中流通市值波动规模的非平稳影响,分析中常使用 MVRV Z-Score。其计算方式为流通市值与已实现市值的差值,除以历史流通市值的标准差 $\sigma_{Market\ Cap}$:
$$Z\text{-}Score = \frac{Market\ Cap - Realized\ Cap}{\sigma_{Market\ Cap}}$$
- Z-Score > 5 到 7:流通市值大幅偏离已实现市值,全网未实现浮盈处于历史极值区间,历史上多次对应狂热周期的顶部。
- Z-Score < 0:流通市值低于全网平均建仓成本,全网处于整体浮亏状态,通常对应大周期的深熊筑底区间。
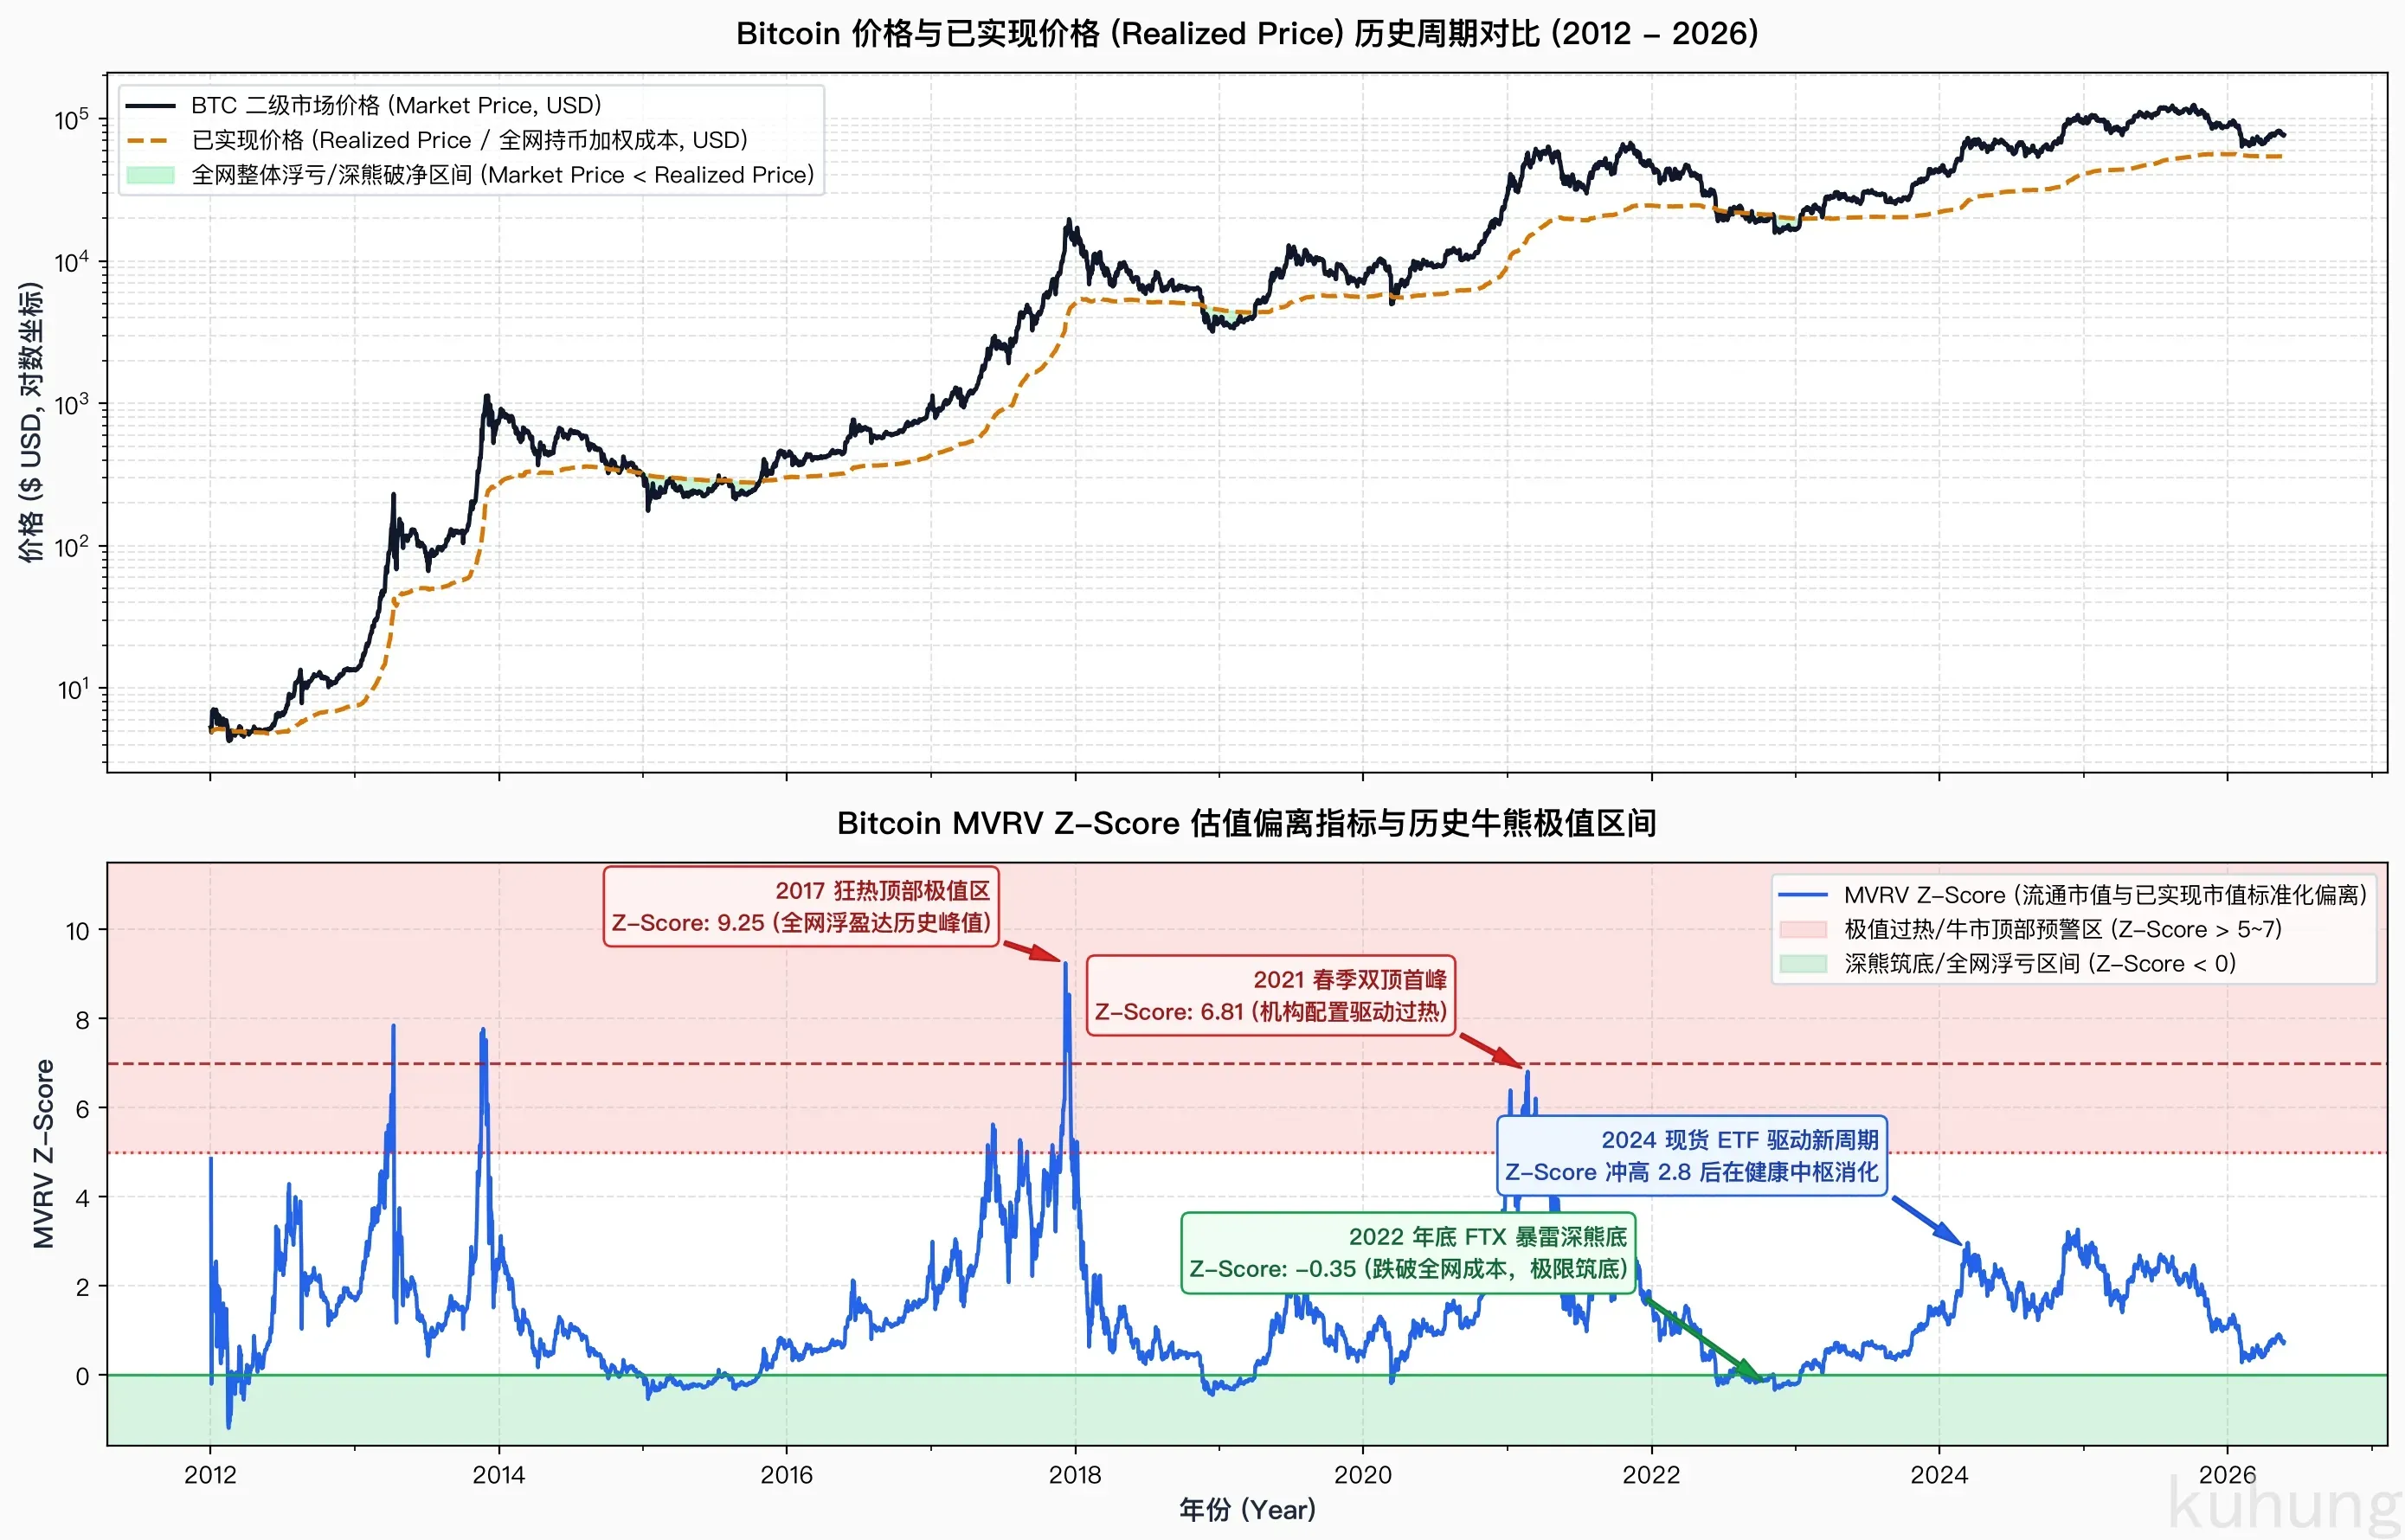
MVRV 属于宏观左侧指标,变化周期通常以季度或年份计算。由于加密货币交易所内部记账的换手不会实时体现为链上转账,该指标无法用于指导日内或数周内的短线买卖。
2. ETH MVRV 与 BTC/ETH 相对估值:智能合约估值与山寨季判断
在比特币之外,以太坊(ETH)是唯一适用 MVRV 估值框架的主流资产。
与比特币的 UTXO 账本不同,以太坊采用账户余额模型,无法准确追踪具体“哪一枚代币在链上休眠了多少天被花费”,因此衡量单币休眠与卖出盈亏的 SOPR 和 CDD 在以太坊上并不天然成立。但通过追踪以太坊全网账户转移时的法币价格加权(CoinMetrics 等机构采用虚拟记账法),可以计算出以太坊全网的已实现价格(Realized Price)与 MVRV。
以太坊是智能合约、DeFi、二层网络以及多数山寨代币的基础抵押品与流动性结算中枢。单独观察 ETH MVRV,以及对比 BTC 与 ETH 的 MVRV 相对走势,可以作为观察市场风险偏好与“山寨季(Altseason)”是否启动的关键指标:
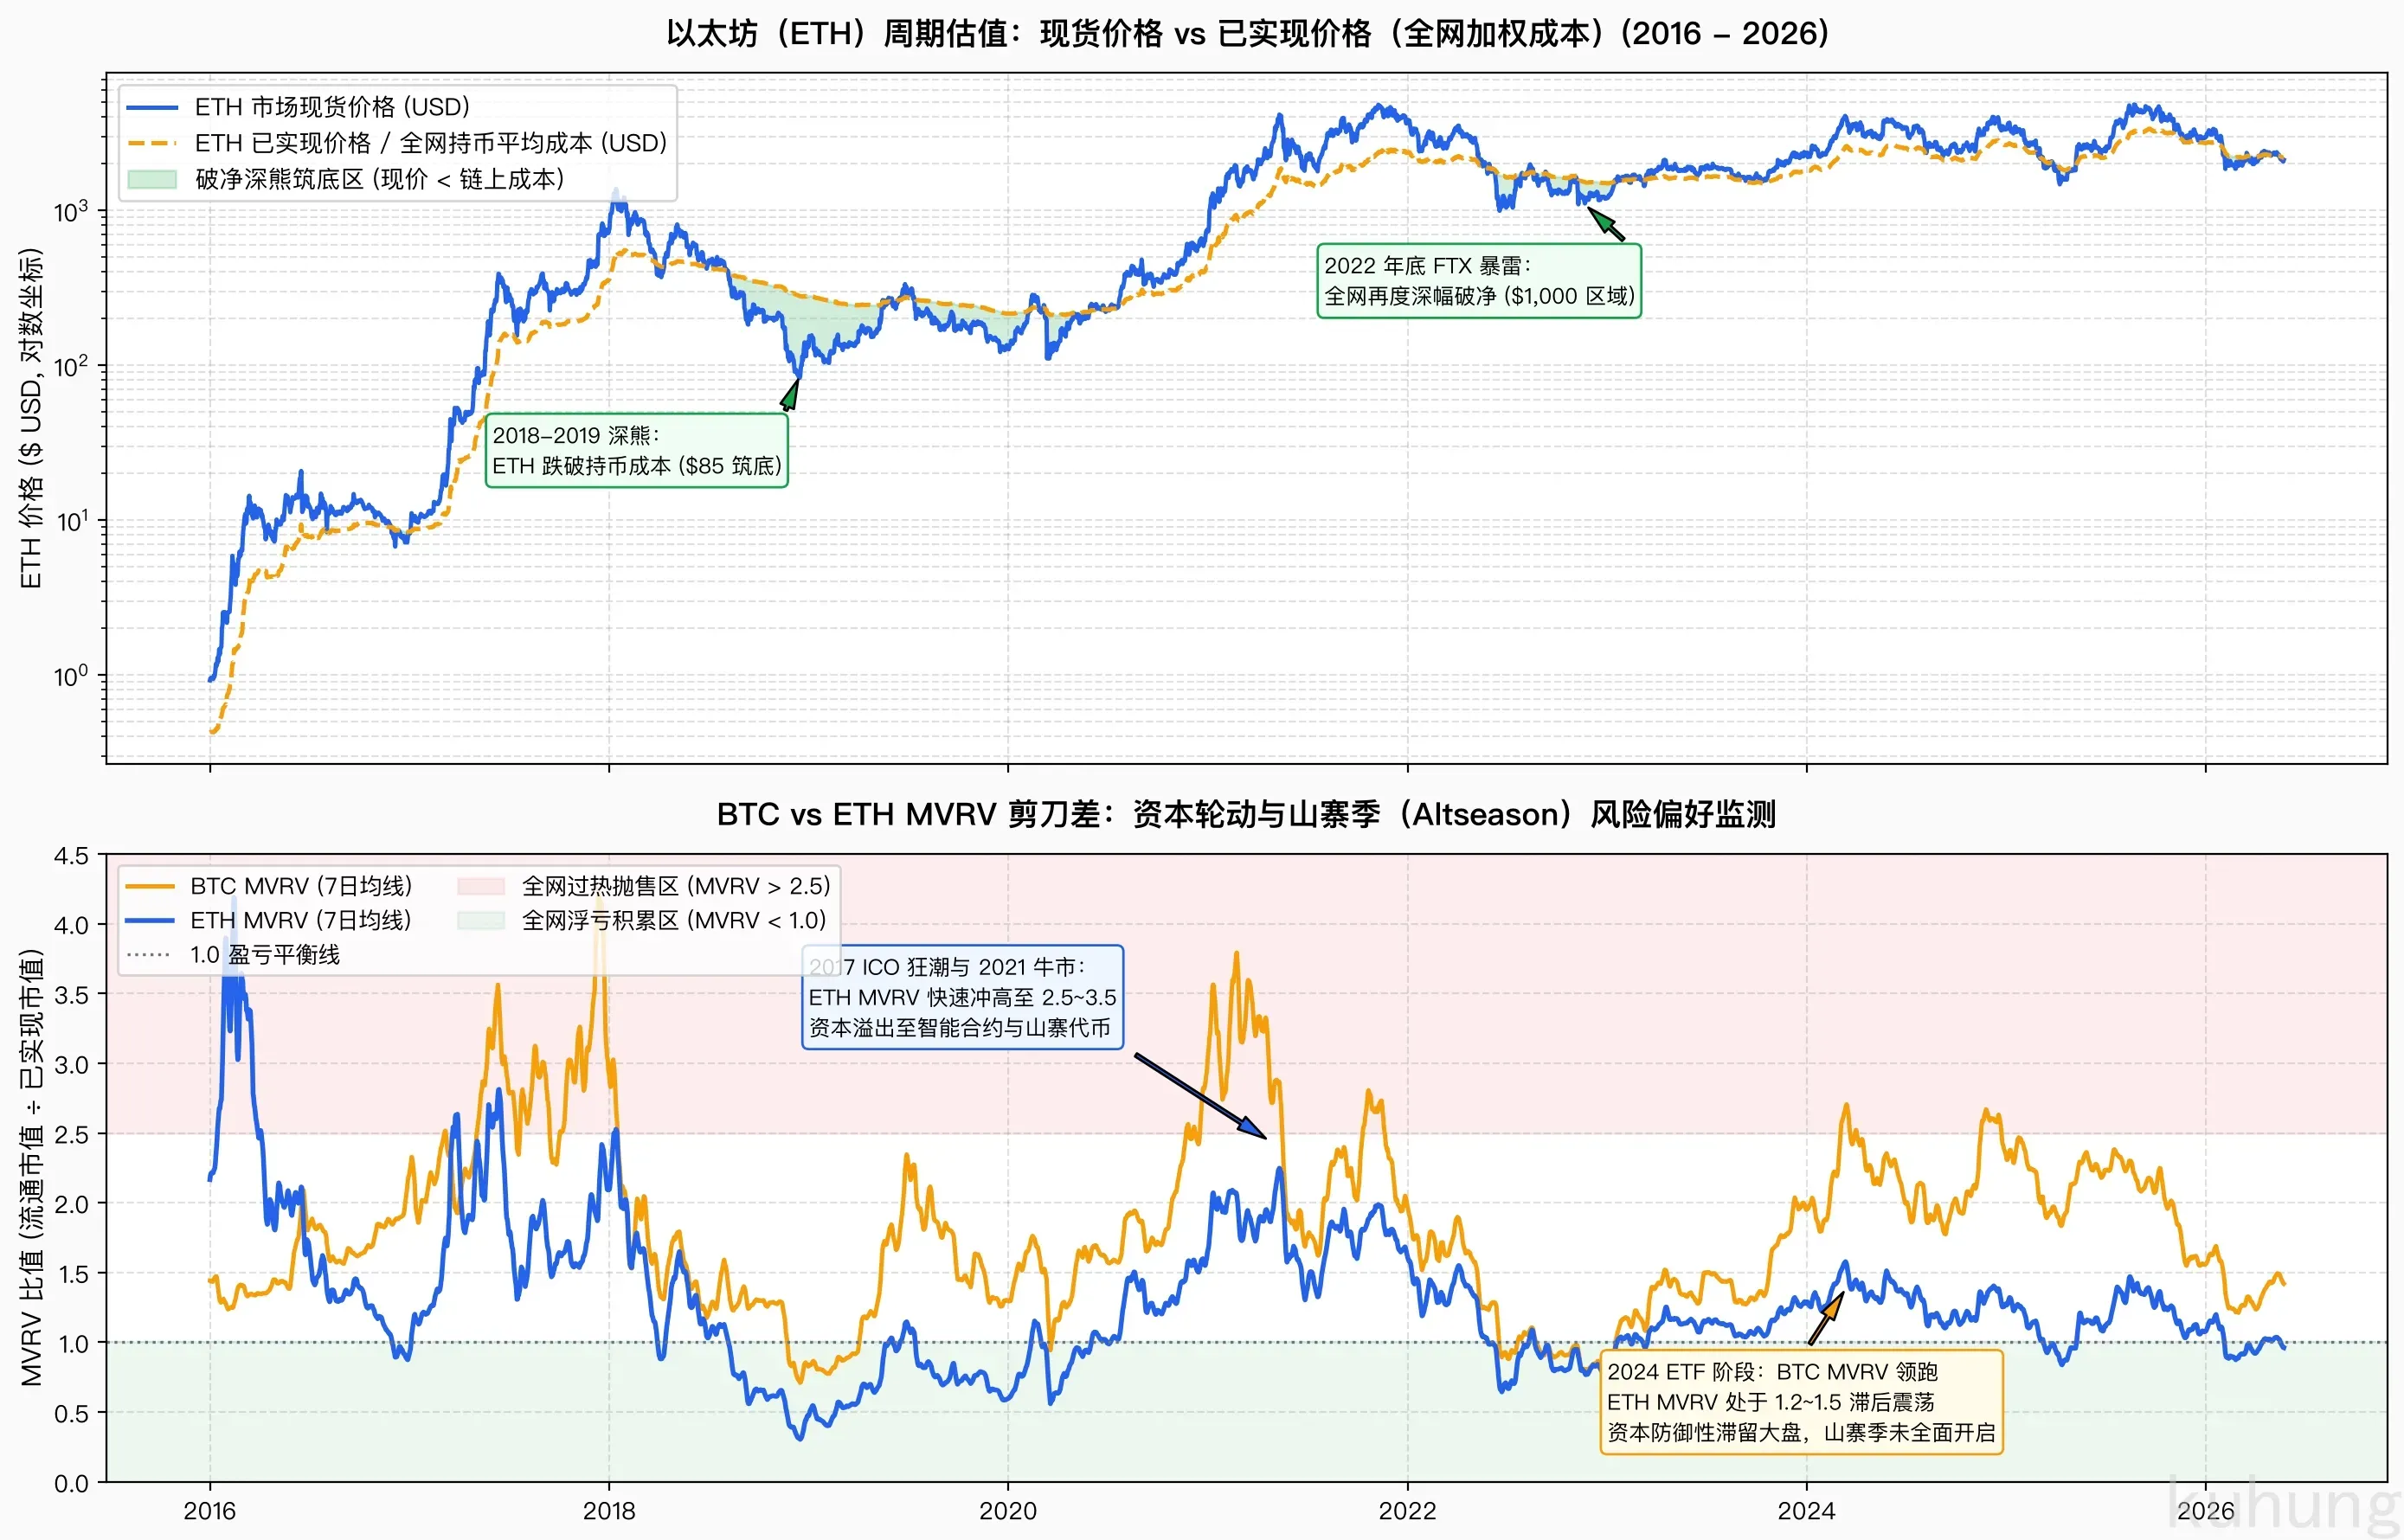
- 深度低估积累期(ETH MVRV < 1.0):以太坊现货价格低于全网平均持币成本。在 2018 年底至 2019 年初(ETH 触及 85 美元)、2020 年 3 月以及 2022 年底 FTX 暴雷后(ETH 回落至 1,000 美元区域),ETH MVRV 均下穿 1.0 并出现深幅折价,对应智能合约资产的宏观低估积累区间。
- 资金向比特币集中阶段(BTC MVRV 领跑,ETH MVRV 滞后):BTC MVRV 率先大幅向上突破,而 ETH MVRV 维持在 1.2 至 1.5 之间低位震荡。这表明增量资本主要集中在比特币这一大盘资产中寻求确定性,全网风险偏好尚未向下扩散,山寨代币普遍缺乏流动性支撑(如 2024 年上半年比特币现货 ETF 驱动阶段)。
- 山寨季与风险扩张阶段(ETH MVRV 快速冲高至 2.5 以上):当以太坊全网浮盈加速积累,ETH MVRV 向上突破 2.0 并冲向 2.5 至 3.5 极值区间时,ETH 相对 BTC 的 MVRV 偏离度显著收窄甚至反超。这表明场内资金开始顺着风险曲线从比特币溢出至以太坊、Layer 2 以及高 Beta 协议代币,对应 2017 年 ICO 狂潮、2020 年 DeFi Summer 以及 2021 年春季的全面山寨季行情。
3. SOPR(已花费输出利润率)
SOPR(Spent Output Profit Ratio)衡量的是当日发生链上移动的代币,其被花费时的法币价值与被创建时的法币价值之比。
$$SOPR = \frac{\sum Value_{spent}}{\sum Value_{created}}$$
SOPR 以 1.0 为盈亏分界线:
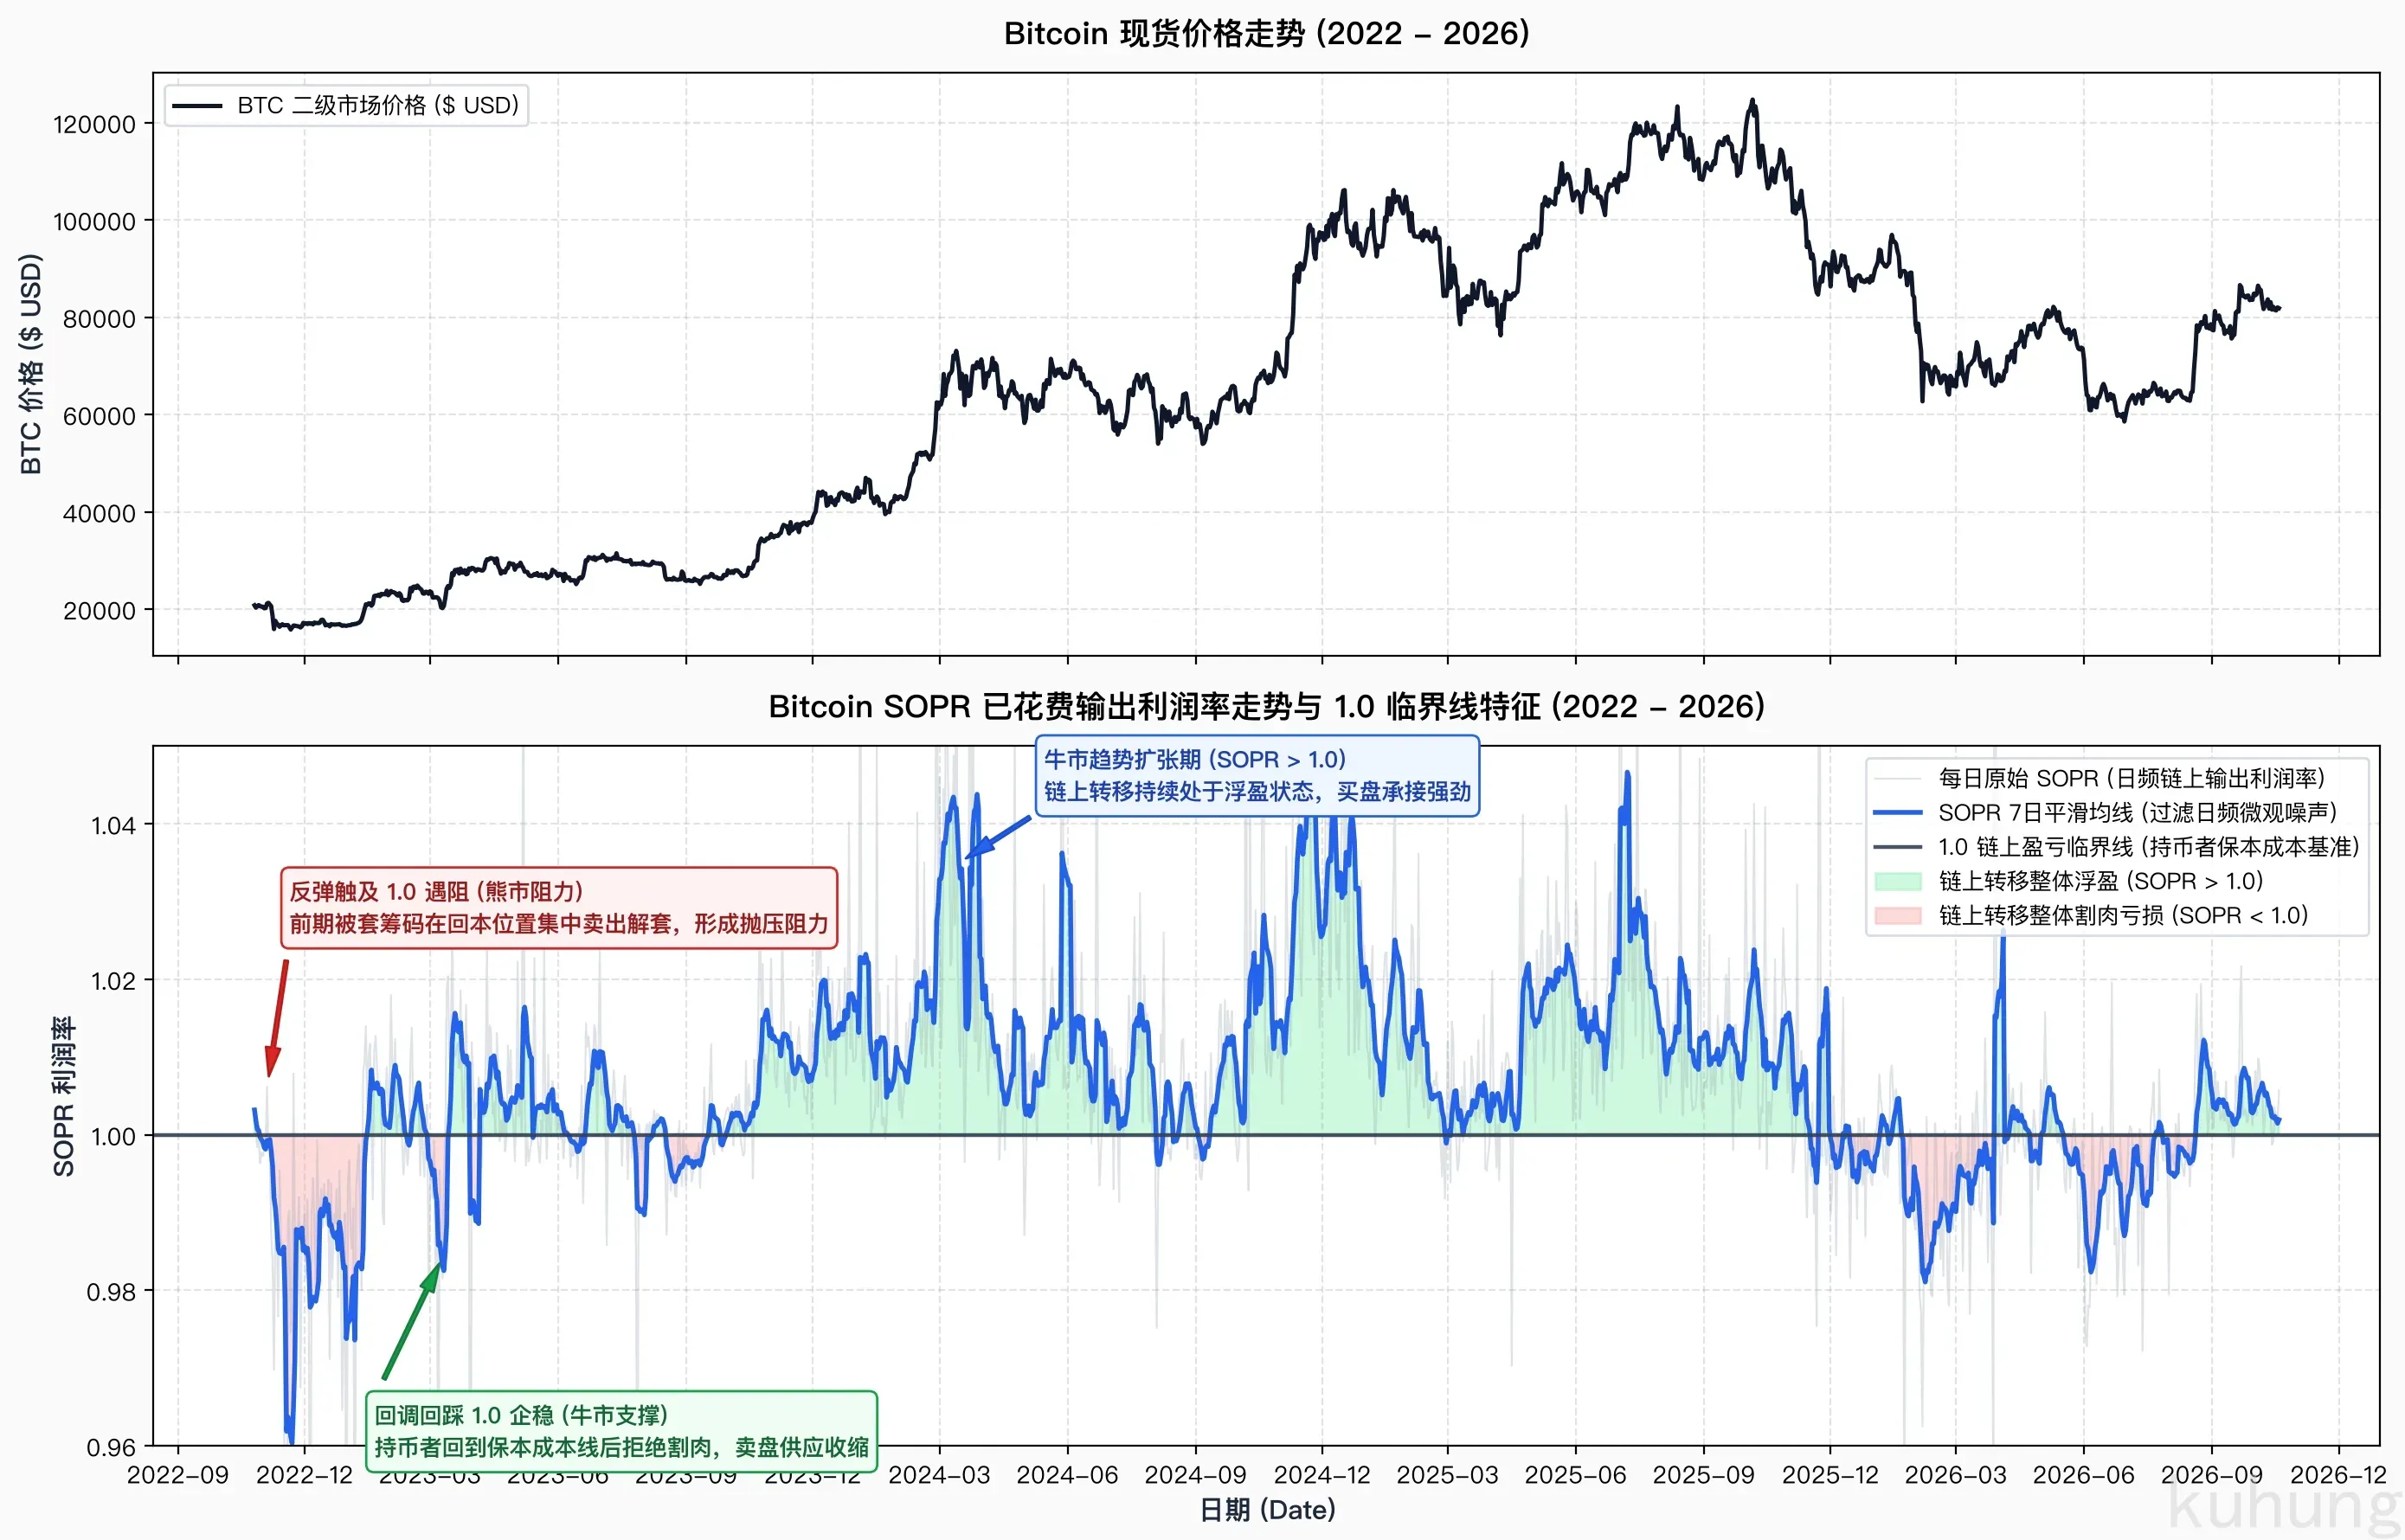
- SOPR > 1.0:当日在链上转移代币的地址总体在盈利状态下卖出。
- SOPR < 1.0:当日在链上转移代币的地址总体在亏损状态下卖出。
在趋势演进中,SOPR 在 1.0 附近呈现出明确的支撑与阻力特征:
- 上升趋势中的回调:SOPR 回踩 1.0 企稳,说明持币者回到保本成本线后拒绝亏损卖出,卖盘供应收缩。
- 下行趋势中的反弹:SOPR 反弹触及 1.0 遇阻回落,说明前期浮亏筹码在回本位置集中卖出离场,形成抛压阻力。
实际应用中常采用 aSOPR(Adjusted SOPR),其计算剔除了生命周期小于 1 小时的输出,排除了同一交易内中继找零、套利机器人来回倒手等高频噪声。
SOPR 的局限在于容易受到机构内部热钱包整理或大额代币拆分的影响,需要结合链上实体标签过滤交易所内部转账。
4. CDD(币天销毁)
CDD(Coin Days Destroyed)等于单笔链上转移的代币数量乘以该批代币在链上保持静止的休眠天数。
$$CDD = 代币数量 \times 休眠天数$$
例如,100 枚比特币在链上休眠了 1,000 天后发生转账,即产生 100,000 个币天销毁。长期不动的代币通常由早期投资者或长期持币者持有。
- 平时状态:全网 CDD 维持在相对平稳的低位基线。
- 异常峰值:当图表上出现断崖式尖峰时,代表休眠数年的大额筹码被激活并发生转移。这通常对应长期持币者改变仓位状态,二级市场卖盘潜在供应增加。
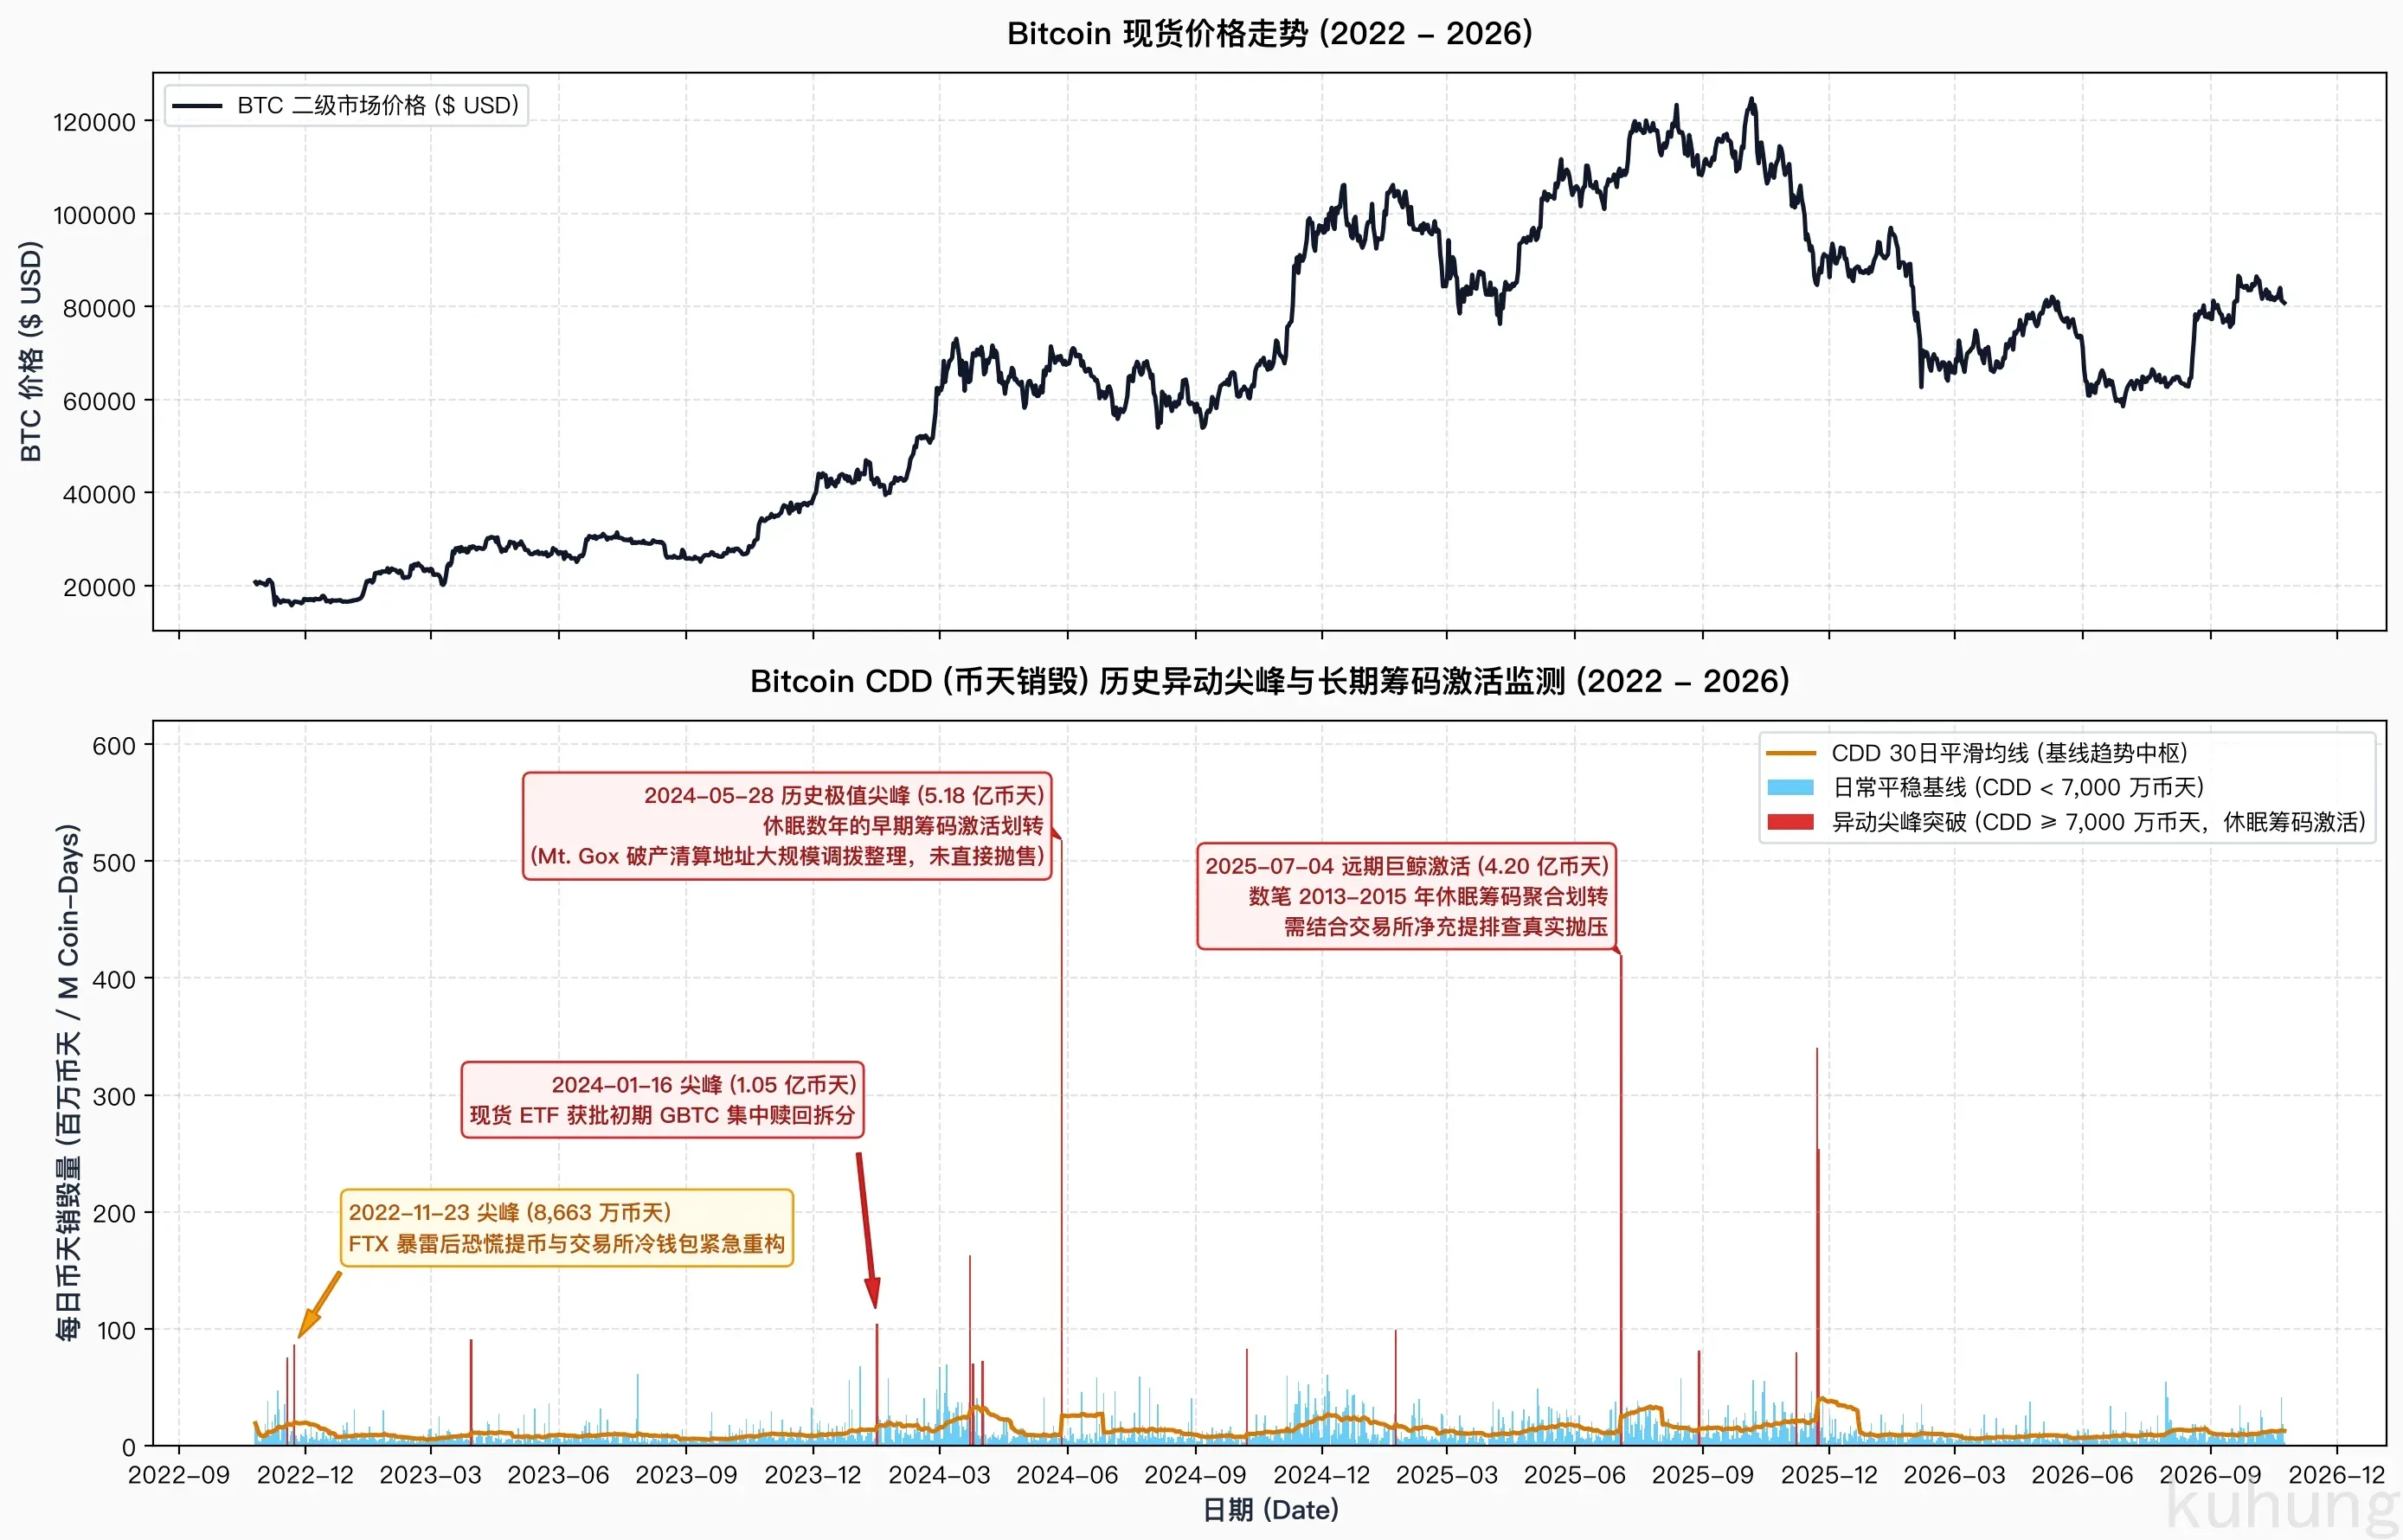
分析 CDD 尖峰时,必须结合地址对手方排查。如果转移去向是交易所冷钱包重构、托管机构地址迁移或质押合约升级,属于技术性划转,不构成二级市场抛压。
5. 机构与衍生品资金面数据
除了链上原生指标,两项衡量外部增量资金与衍生品博弈的数据常用于辅助判断:
- 现货 ETF 净流入(Net Inflow):反映合规通道法币资金的连续流入流出。ETF 发行机构在每日美股收盘后公布净申赎份额,次日体现在托管机构(如 Coinbase Prime)的链上调拨中。连续多日的净流入通常反映机构端资金的配置倾向。
- 清算地图(Liquidation Heatmap):展示衍生品市场在不同价格区间密集分布的预估强平规模。由于高杠杆仓位在触及强平线时会触发交易所市价强平单,做市商亦会在密集清算区寻找对手盘流动性,价格容易出现向高流动性清算区间靠拢的特征。公开平台展示的清算地图来自各家对公开订单簿 API 的估算建模,属于测算模拟值,非链上确定性的实际挂单。
| 指标名称 | 计算口径与输入 | 经典观察阈值 | 适用周期与频率 | 局限性与避坑点 |
|---|---|---|---|---|
| BTC MVRV / Z-Score | 流通市值 ÷ 已实现市值(Realized Cap) | Z-Score > 5~7(过热区);< 0(深熊筑底区) | 季度/年度,每周或每月观察一次 | 大尺度左侧指标,无法指导日内短线;链下 CEX 换手无法实时计入 |
| ETH MVRV 与相对估值 | ETH 流通市值 ÷ 已实现市值,对比 BTC MVRV | MVRV < 1.0(现价低于链上持币成本);突破 2.5 且相对 BTC 溢价走高(山寨季信号) | 周线/月线,判断资金风险偏好外溢 | 账户模型通过虚拟记账估算成本,受早期大额质押与代币拆分影响 |
| SOPR / aSOPR | 链上花费价值 ÷ 创建成本(剔除 < 1 小时找零) | 1.0 为临界线;上升回调踩 1.0,下行反弹触 1.0 | 日线/周线,每日收盘观察 | 仅适用于 UTXO 链;易受交易所冷热钱包整理干扰 |
| CDD (币天销毁) | 转移币量 × 休眠天数 | 相对基线的尖峰突变(如日频 ≥ 7,000 万币天) | 日线异动监控 | 仅适用于 UTXO 链;必须剔除托管迁移、冷钱包重构与合约质押转移 |
| 现货 ETF 净流入 | 每日申购赎回金额净值 | 连续数日大额净申购或净赎回 | 日度跟踪,次日亚洲时段复盘 | 存在 1 个交易日的结算滞后 |
| 衍生品清算地图 | 各衍生品平台持仓杠杆与强平价位估算 | 高杠杆多空集中清算价位密集带 | 日内/数日高频战术参考 | 外部 API 估算模型,非链上确定性订单簿 |
二、典型公链的基础属性:单笔均额与交易频次的静态结构
在分析单条公链时,容易把公链本身的“基础属性”误当作“当下的增长热度”。
不同公链由于底层架构设计、共识机制、出块时间以及 Gas 定价机制不同,其链上交易的笔数、单笔平均金额存在天然差异。
以下数据来自我们在 2026 年 9 月 23 日对主要公链去中心化交易所(DEX)交易记录的链上采集(涵盖 dex.trades 与 dex_solana.trades 全量交易):
| 公链 | 24h DEX 交易量 | 已覆盖链成交额占比 | 24h Swap 记录数 | 24h 交易地址数 | 估算单笔平均成交额 |
|---|---|---|---|---|---|
| Solana | 17.66 亿美元 | 22.76% | 1,875 万笔 | 65.2 万 | 约 94 美元 |
| BNB Chain | 15.60 亿美元 | 20.11% | 615 万笔 | 37.1 万 | 约 253 美元 |
| Ethereum 主网 | 15.29 亿美元 | 19.71% | 39.5 万笔 | 3.78 万 | 约 3,870 美元 |
| Base | 8.34 亿美元 | 10.75% | 177 万笔 | 6.46 万 | 约 471 美元 |
| Arbitrum | 1.87 亿美元 | 2.42% | 40.3 万笔 | 1.19 万 | 约 464 美元 |
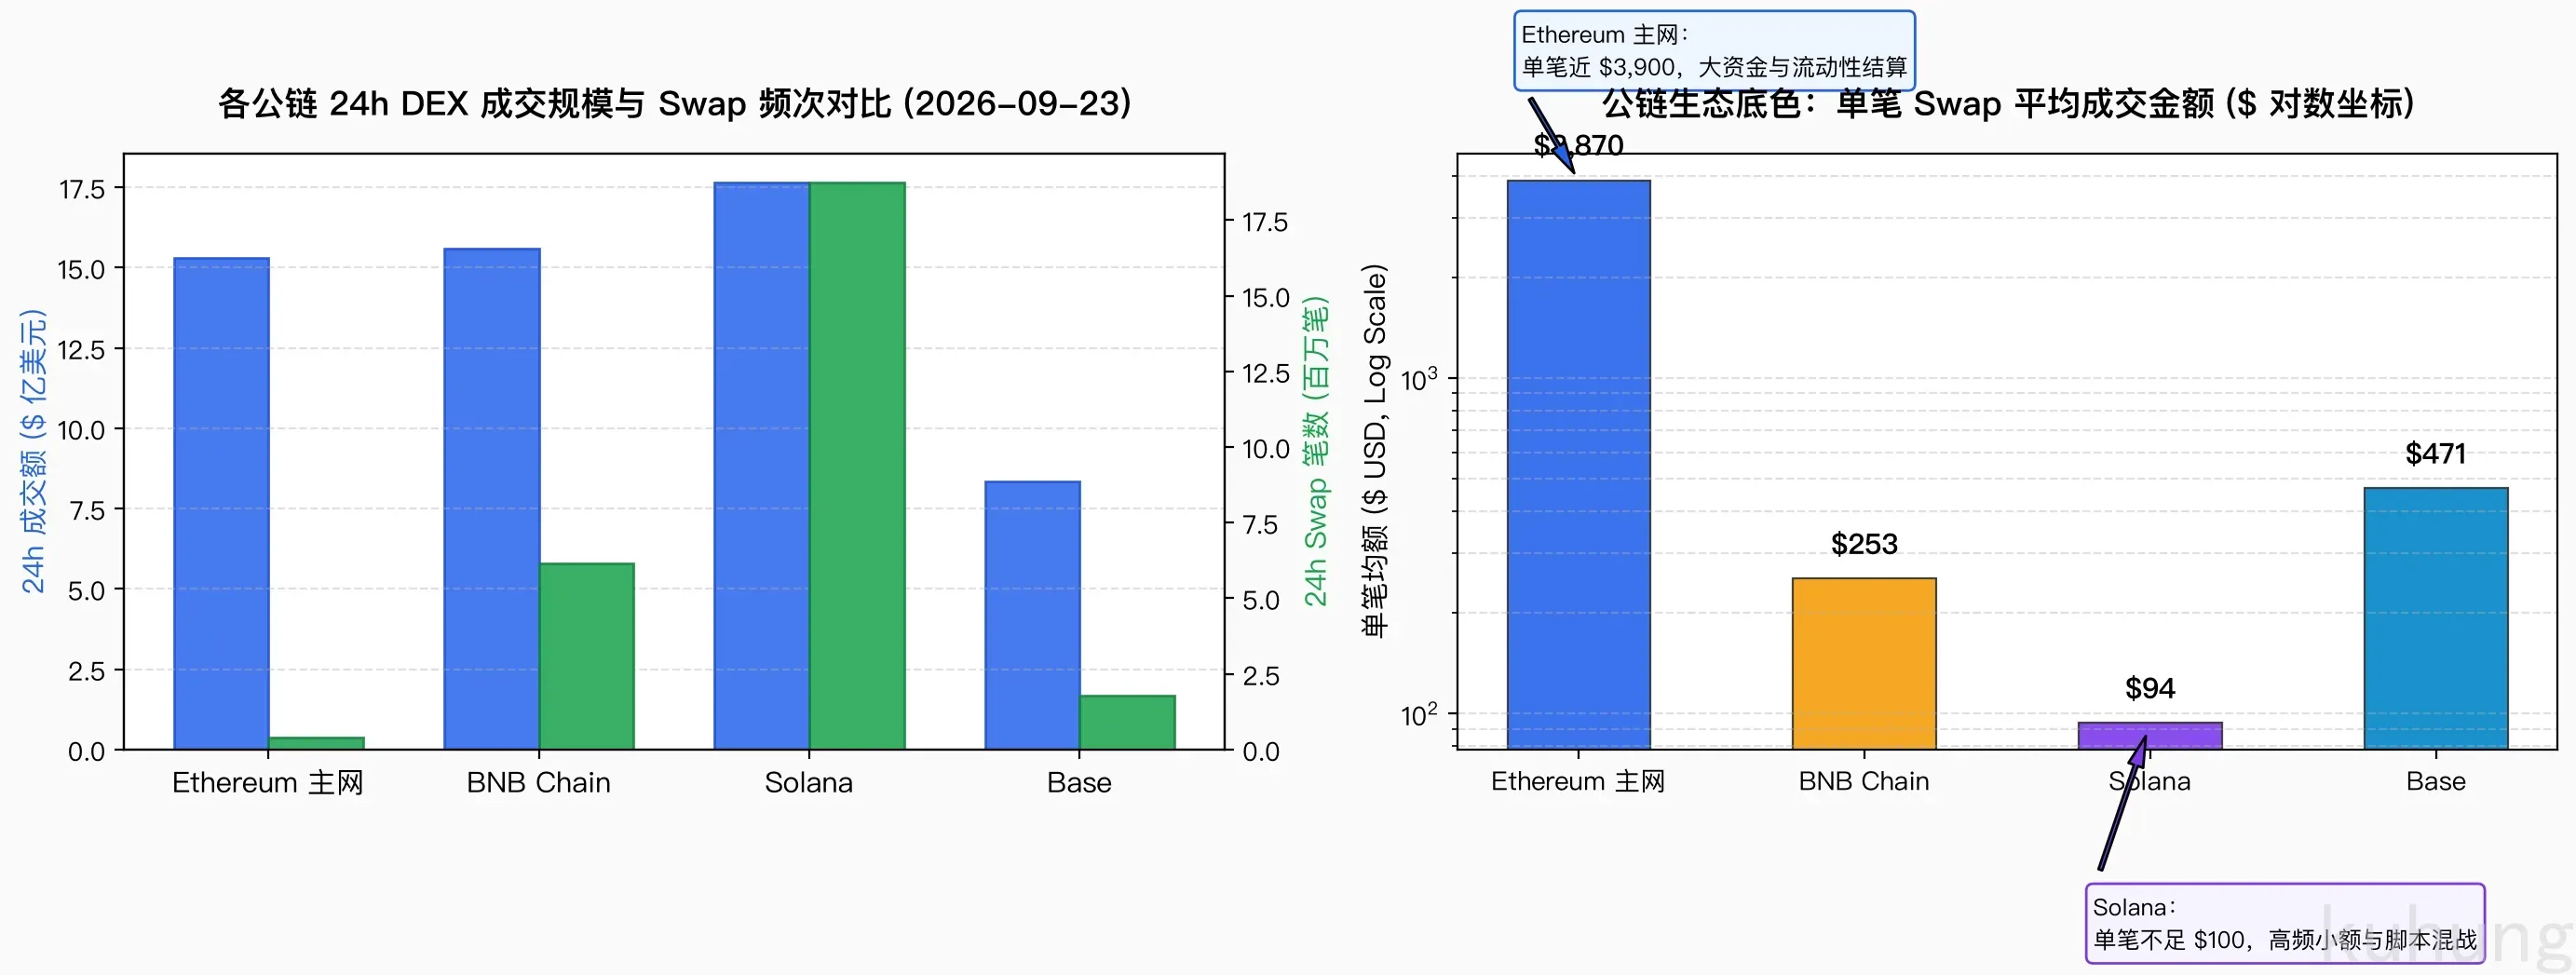
从横向对比中可以观察到清晰的结构特征:
以太坊主网 24 小时成交了 15.29 亿美元,但仅产生了 39.5 万笔 Swap,独立交易地址数仅 3.78 万。单笔 Swap 平均成交额接近 3,900 美元。以太坊主网由于单笔 Gas 成本相对较高,小额高频交易被自然转移至二层网络,留在主网的大多是大额资金兑换、流动性提供与大宗资产结算。
Solana 在相近的 24 小时内记录了 17.66 亿美元成交额,但 Swap 记录数高达 1,875 万笔,单笔平均金额只有不到 100 美元。极低的交易费用和亚秒级确认速度,使得 Solana 链上充斥着大量程序化脚本、高频套利、小额 Meme 交易和高频钱包交互。
Base 24 小时成交额达到 8.34 亿美元,Swap 笔数 177 万笔,单笔均额约 471 美元,在当时已覆盖的 EVM Layer 2 中成交额位居前列。
这些交易频次和单笔均额的差异,由公链的基础架构和 Gas 成本机制决定,属于各链的固有属性。Solana 的千万笔交易量不能直接等同于用户数是以太坊的几十倍;以太坊较少的地址数也不能简单理解为生态冷清。
这组静态数据知道一次就够了。它代表的是各公链的基本运行参数。单看这些静态数值,无法判断一条链在今天、本周是处于资金流入还是流出状态。日常跟踪单条公链,需要观察的是天天变动的边际增量指标。
三、单条公链日常该盯哪些动态监测指标
日常监测单条公链时,需要盯住四个反应边际变化的高频动态指标:稳定币跨链净增发、DEX 成交量与 TVL 比值、量与地址数的背离,以及头部资产成交集中度。
1. 稳定币跨链净增发(Stablecoin Market Cap Change)
很多读者习惯看公链的 TVL(Total Value Locked,总锁仓量)。TVL 的计算包含原生代币(如 ETH、SOL、AVAX 等)。当全网代币价格上涨时,即使没有任何外部新资产进入,该链的 TVL 也会因为标的计价上涨而自动膨胀。
稳定币市值变化可以过滤这种计价失真。稳定币(如 USDT、USDC 等)代表法币资产在链上的数字化留存。观察公链上稳定币存量的 7 日或 30 日净变动,能够反映是否有外部增量资本实际划入该生态:
- 稳定币持续净流入:外部资金通过桥接或承兑铸造进入该链,生态具备新增资本支撑。
- 稳定币持续流出:资金正在撤离,即便代币价格推高 TVL,内部也偏向存量博弈。
2. DEX 成交量 / TVL 比值(资金换手强度与周转率)
DEX 成交量与 TVL 的比值衡量的是链内存量资金的周转效率。
$$资金换手强度 = \frac{24h\ DEX\ 成交额}{全链\ TVL}$$
- 换手比值维持在常规区间(如 0.1 到 0.3)且稳定币与 TVL 同步走高:代表健康的生态扩张,新进入的流动性与交易需求匹配。
- TVL 与稳定币平稳甚至下行,但 DEX 成交额突发性暴增,换手比值急剧拉升:说明场内缺乏外部增量资金,存量筹码在个别热门资产或投机池中高频倒手,流动性消耗速度加快。
3. 成交量与独立交易地址数的背离
健康的生态增长通常表现为成交规模与活跃参与地址数的同步扩张。当两者出现方向背离时,往往提示了非正常的链上交易活动。
常见背离形态分为两类:
第一类是成交量暴增但独立交易地址数走平或下降。这通常代表极少数地址在特定流动性池中进行大额对倒或对冲操作。在 2026 年 9 月 23 日的抓取记录中,BNB Chain 上某 pPOLY 合约(0x9e0494c6b45955c6f97f485184206772a2f57777)单周在合格交易对中成交额达 4.89 亿美元,但前 10 个交易地址的成交额占到了全池的 81.92%。这种高度集中的成交量属于少数账户的人为对倒,不代表广泛的真实用户交易。
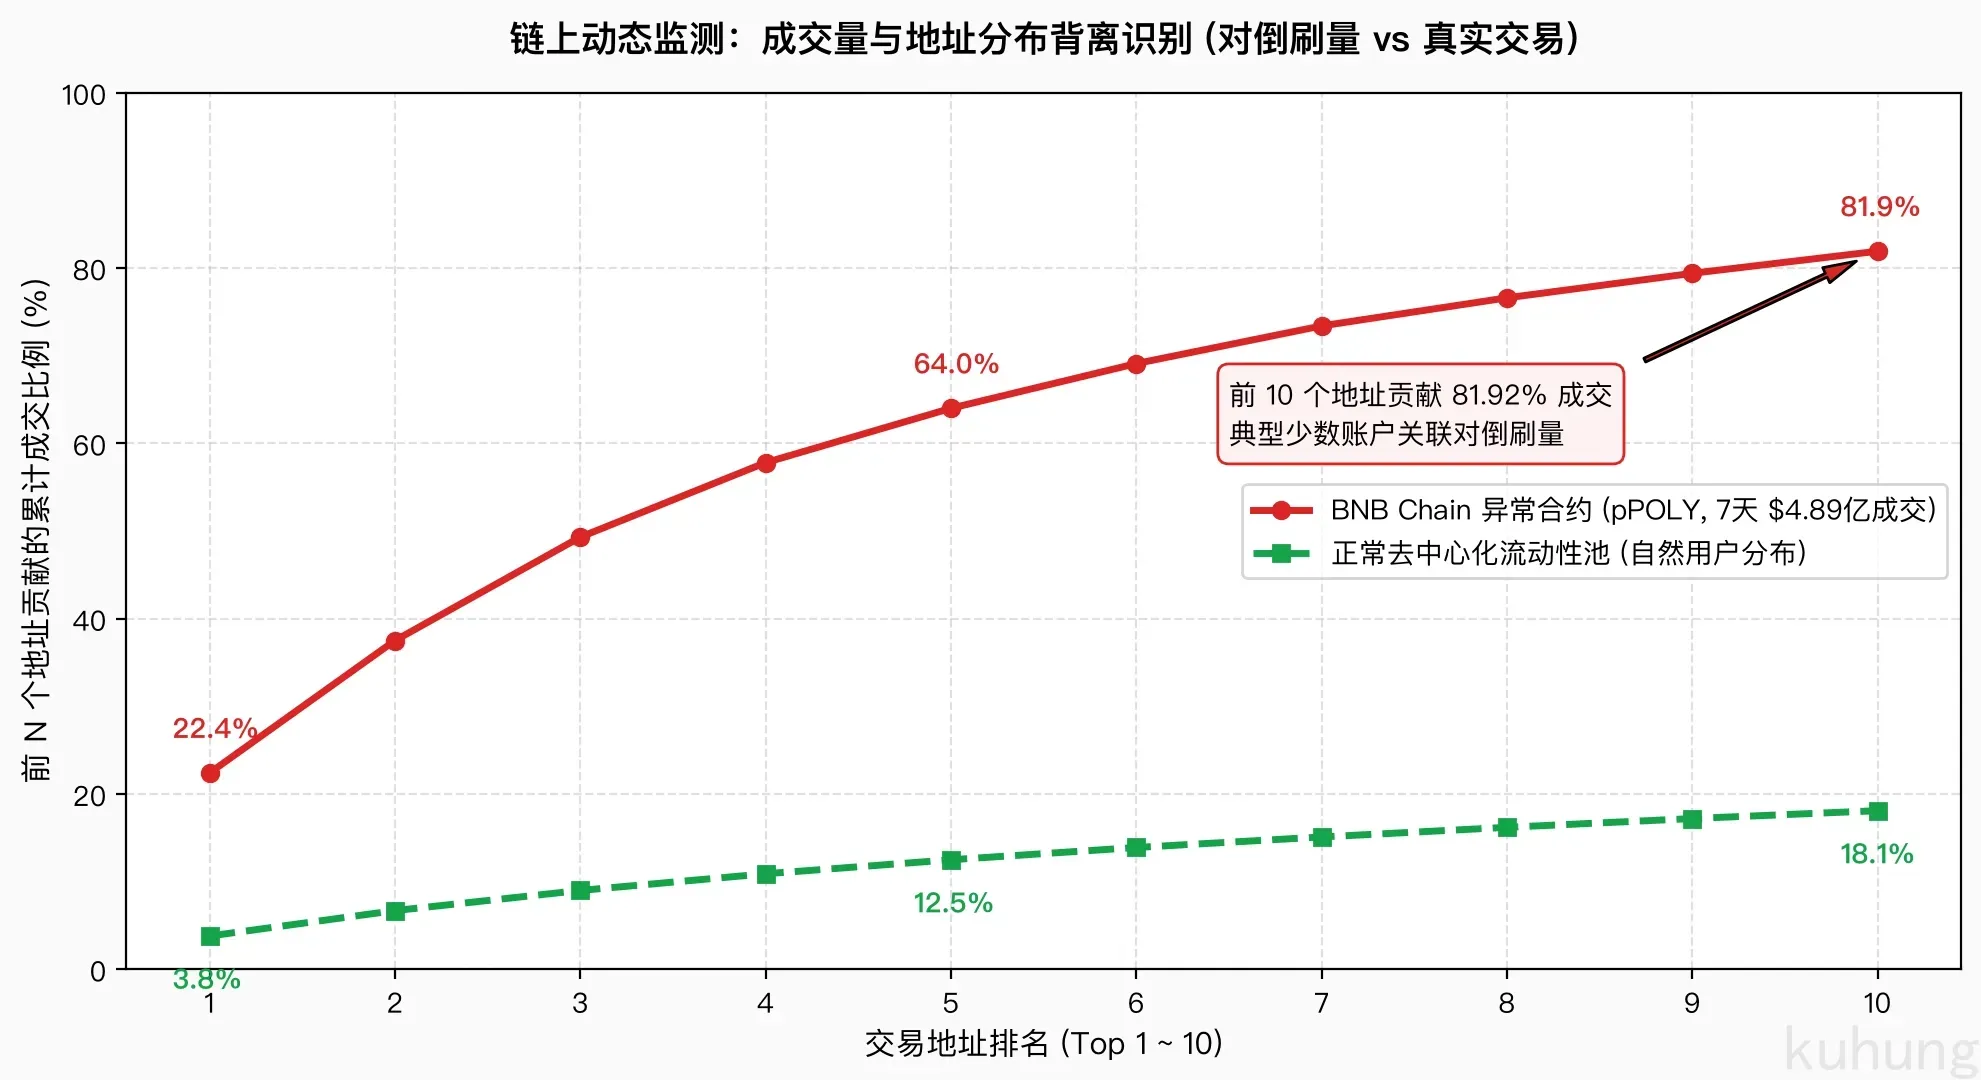
第二类是交易地址数爆发式增长但总成交额极小。这在低费率公链或 Layer 2 上经常出现。通常是由空投工作室的自动化脚本批量交互、批量归集或低成本刷交互引起。这种活跃度无法形成真实的交易流动性。
4. 头部代币成交集中度与新老代币结构
观察单条公链在 DEX 上的成交结构,能够判断生态资金是在保守沉淀还是在激进博弈。
关注该链前 3 到前 5 大交易资产占全链 DEX 总成交量的比例,以及活跃资产的属性分布:
- 以太坊主网:成交高度集中在蓝筹结算资产与合规稳定币。9 月 23 日的数据显示,以太坊主网除了 WETH 和封装比特币(cbBTC/WBTC)外,DEX 成交主力为 Sky 生态稳定币 USDS(3 天成交 2.81 亿美元)以及 PYUSD、RLUSD、UNI、LINK。资金以基础设施和主流资产交互为主。
- Base 生态:新资产与生态协议代币活跃度相对突出。同期数据显示,Base 链上除了 PEPE 贡献 5,935 万美元成交外,AERO(DEX 治理代币)、VIRTUAL(AI 代理概念)与 VVV 分别贡献了 3,000 万至 4,000 万美元的 3 天成交额。
- Solana 生态:长尾投机与高频资产占比较高。同期成交榜前列包括发射平台协议币 PUMP(3 天成交 4,917 万美元)、跨链资产 HYPE(4,233 万美元)以及社区 Meme 币和代币化股票资产。
如果一条链的 DEX 成交量几乎全靠一两个新代币支撑,且该代币上线不到一周、持仓高度集中,说明全链成交呈现明显的脉冲特征,热度容易随单一标的的流动性枯竭而快速回落。
| 动态指标 | 计算方法与监控重点 | 正向信号特征 | 异常与风险形态 |
|---|---|---|---|
| 稳定币跨链净增发 | 链上稳定币存量 7d/30d 净变化 | 稳定币存量持续正向增长,增量资金沉淀 | TVL 因币价上涨而增加,但稳定币存量持续萎缩 |
| DEX 成交量 / TVL 比值 | 24h DEX 成交额 ÷ 全链 TVL | 比值稳定在合理区间,伴随 TVL 同步温和增长 | TVL 不变但比值暴增数倍,存量资金激进换手 |
| 成交量与地址数背离 | 比较交易额增速与独立地址增速 | 交易额与活跃交易地址同步稳健增加 | 成交暴增但地址集中(少数对倒);地址暴增但成交极小(脚本刷量) |
| 头部代币集中度与结构 | 前 3~5 大代币成交占比及新旧结构 | 核心结算资产交易份额稳固,资金向新协议资产轮动 | 全链成交过度依赖单一高集中度新代币,前十地址占比超 80% |
四、宏观与公链指标的适用边界与分工矩阵
看链上数据需要匹配不同的资产性质与时间尺度,不能用同一把尺子度量所有标的。
1. 资产类别与指标分工矩阵
经过数据验证与物理账本特性的梳理,我们建立如下确定的资产与指标分工规范,后续分析统一以此口径为准:
| 资产 / 链类别 | 监控定位 | 适用核心指标 | 不适用的指标与原因 | 数据源选型 |
|---|---|---|---|---|
| 比特币 (BTC) | 全市场宏观大盘锚 | MVRV Z-Score、SOPR 1.0 支撑线、CDD 异动尖峰、现货 ETF 净流向 | 无。UTXO 账本完整,大周期沉淀筹码最真实 | CoinMetrics 开源库 + 免费 REST API |
| 以太坊 (ETH) | 智能合约生态与山寨季估值锚 | ETH MVRV、Realized Price 成本线(MVRV < 1.0)、BTC/ETH MVRV 相对比值 | SOPR、CDD。账户余额模型无法真实追踪单币花费生命周期 | CoinMetrics 开源库 (eth.csv) |
| Solana 及热门高频链 | 高频战术与生态投机锚 | 24h DEX 成交额、稳定币(USDC)净流入、DEX/TVL 换手强度、协议真实手续费 | MVRV、SOPR、CDD。70% 代币锁定质押,投票交易占 80% 造成底层噪音过大 | DefiLlama 开放 API |
| 山寨币 / Meme / 新代币 | 局部标的博弈与异常识别 | 流动池前 10 地址集中度、DEX 资金换手率、聪明钱净买入、交易所大额提币 | 所有宏观大周期指标。生命周期通常仅数周,且受团队解锁与质押划转数据污染 | DEX 逐笔解析与钱包画像库 (whale.db) |
2. 使用频率与决策周期
- 大周期宏观指标(BTC MVRV / SOPR / CDD,ETH MVRV):以周或月为单位观察。用于判断市场整体处于估值过热还是大周期筑底,以及风险偏好是否正在向以太坊与山寨生态外溢。无需日内高频盯盘。
- 资金面与衍生品指标(现货 ETF 净流向、清算地图):以天为单位跟踪。用于了解机构增量配置的持续性,以及日内短线流动性密集的集中强平区间。
- 公链动态指标(稳定币净增发、换手强度、量与地址背离、头部集中度):作为公链生态的日常跟踪工具。用于排除公链本身的静态固有属性干扰,分辨增量资金入场的真实扩张与少数账户对倒刷量的虚假繁荣。
数据来源参考
- BTC / ETH 宏观与周期数据:CoinMetrics 社区开源数据集(
btc.csv与eth.csv,覆盖 BTC 2009 年至今与 ETH 2015 年至今全历史)。 - SOPR 与 CDD 时序数据:
bitcoin-data.com开放接口(覆盖 2021 年至今日线记录)。 - 公链高频动态数据:DefiLlama 开放 REST API(覆盖 Solana 与各大公链每日 DEX 成交额、历史 TVL 与稳定币存量变化)。
- DEX 公链与热门代币热度数据:Dune Analytics 链上公开交易记录(采集时间 2026-09-23 04:44 UTC,查询基于
dex.trades与dex_solana.trades,覆盖 Solana、BNB Chain、Ethereum 主网、Base、Arbitrum 等公链)。 - 衍生品与 ETF 口径:Coinglass 清算地图模型说明与各现货 ETF 发行方公开申赎报告。
免责声明
本报告仅用于区块链数据分析与量化研究方法交流,不构成任何投资建议、买卖推荐或财务顾问意见。链上数据与第三方统计可能存在延迟、未清洗标签与模型估算误差,过往表现与统计规律不保证未来结果。投资者应自主评估风险,并承担全部投资决策责任。