许多人在行情低迷时买入红利避险,但等大盘真正反弹转暖,红利往往跑不过科技成长股,甚至遭遇资金抛弃。红利股就像短久期资产,几年内靠确定性分红回本;科技成长股看的是远期兑现,久期极长。在经济下行、流动性充裕的阶段,红利是极佳的防御底仓;但在市场估值见底、预期反转的右侧,死守红利反而容易错失弹性。这一篇用股权期限结构拆解不同宏观环境下红利与成长的轮动节奏。
本文目录
- 一、股票期限切片与期限结构谜题
- 二、Gormsen (2021) 实证发现:反周期期限溢价
- 三、双因子理论解耦:统一均值与周期反转
- 四、股票截面的现金流久期分层实证
- 五、资产配置应用与当下盘面诊断
- 用 AI 快速上手参考提示词
- 「红利与宏观择时」全系列导航
- 参考文献
平时跟踪红利资产或成长风格,常能观察到一种风格分化:
在经济承压、市场陷入阴霾时,高分红、现金流充沛的红利板块往往表现出更强的抗跌属性,资金倾向于抱团避险; 而在经济复苏、市场迎来牛市或出现反弹行情时,高股息资产往往跑输大盘,资金迅速流向科技、成长等高弹性板块。
上一篇通过 Campbell-Shiller 现值解耦 揭示了股息价格比由分红预期和贴现率预期共同驱动。但单一指数的时间序列模型无法回答截面资产的配置疑问:为什么不同股票在繁荣期与衰退期的收益差异会发生方向性逆转?
把整只股票视为单一现金流整体,容易忽略现金流到达时间的差异。正如国债市场拥有 1 年期、5 年期和 10 年期的收益率曲线,股票未来派发的股息同样可以通过股息期货(Dividend Futures)或期权隐含股息切片为不同期限的索取权。
持有 1 到 2 年就能到手的短期股息,与 5 到 10 年后才能到手的长期股息,哪一个要求的期望收益率更高?这个期限溢价在经济周期的两极如何变动?
一、股票期限切片与期限结构谜题
股票现价 $P_t$ 等于未来各期股息索取权(Dividend Strips)现值的总和:
$$P_t = \sum_{n=1}^{\infty} P_t^n$$
公式中各项的经济含义:
- $P_t^n$:在 $t$ 时刻对第 $t+n$ 期派发股息 $D_{t+n}$ 的索取权现价。
- 股息期货(Dividend Futures):在期货交易所公开挂牌交易的标准化合约,直接锚定特定年份指数成分股派发的现金分红总额。
- 股权期限结构(Equity Term Structure):不同到期期限 $n$ 的股息索取权,其期望收益率随期限变动的曲线关系。
在学术界深入实证检验股息期货之前,主要存在两大互相矛盾的理论模型:
- 传统宏观消费模型(如 Campbell-Cochrane 习惯模型、Bansal-Yaron 长期风险模型): 这类模型假设远期现金流暴露了更持久的消费冲击与宏观风险,因此预测无条件股权期限结构应当向上倾斜(期限越长,要求的风险补偿越高)。
- 现代下行风险模型(如 Lettau-Wachter 2007 模型): 这类模型引入远期股息对即期冲击的均值回归对冲效应,预测股权期限结构应当向下倾斜(短期股息面临即期流动性与基本面冲击,要求更高的收益率)。
实证数据显示标普 500 股息期货的全样本均值确实呈现微弱向下倾斜。但单一风险因子模型面临理论困境:如果仅依靠单一风险因子解释均值向下倾斜,在衰退期市场风险价格升高时,模型会预测期限结构变得更加陡峭向下,这与真实市场的反周期走势产生偏差。
二、Gormsen (2021) 实证发现:反周期期限溢价
尼尔斯·戈姆森(Niels Joachim Gormsen, 2021)在《金融学期刊》(The Journal of Finance)发表的研究中,调取了标普 500 指数 1996 至 2019 年的股息期货与期权隐含股息时序,并横向检验了日经 225、欧洲斯托克 50 与富时 100 指数,证实股权期限结构具备显著的反周期特性(Countercyclicality):
- 繁荣期(Good Times,市场低 $D/P$ 分位): 股权期限结构呈现陡峭的向下倾斜。1 年期短期股息合约的期望年化收益率约为 10.2%,长期大盘组合约为 6.1%,长期资产期望收益比短期低 4.1 个百分点。
- 衰退期(Bad Times,市场高 $D/P$ 分位): 股权期限结构转为陡峭的向上倾斜。1 年期短期股息合约的期望年化收益率约为 5.8%,长期大盘组合升至 10.9%,长期资产期望收益比短期高出 5.1 个百分点。
- 跨周期期限溢价反转: 从繁荣走向衰退,长期股息相对于短期股息的股权期限溢价(Equity Term Premium)跨周期上升了整整 9 个百分点。
为了量化检验该反转规律,Gormsen 构建了期限溢价预测回归模型:
$$R_{t,t+12}^n - R_{t,t+12}^m = \beta_0^{n,m} + \beta_1^{n,m}(d_t - p_t) + \varepsilon_{t,t+12}$$
公式中各项的经济含义:
- $R_{t,t+12}^n - R_{t,t+12}^m$:期限为 $n$ 年的长端合约相对于期限为 $m$ 年的短端合约未来 12 个月的持有期超额收益率($n > m$)。
- $d_t - p_t$:$t$ 时刻市场大盘对数股息价格比(期初前瞻估值指标)。
- $\beta_1^{n,m}$:估值敏感度系数。若 $\beta_1^{n,m} > 0$,表明估值越便宜($D/P$ 越高,市场处于衰退承压期),远期资产相对即期资产的远期超额回报越高。
实证回归显示,所有期限对的 $\beta_1^{n,m}$ 均为正数,且随期限差 $(n - m)$ 扩大而单调上升。5 年期相对于 2 年期合约的 $\beta_1$ 达到 0.28($p < 0.01$),整体大盘相对于 1 年期合约的 $\beta_1$ 达到 0.88($p < 0.001$)。
三、双因子理论解耦:统一均值与周期反转
为了同时解释“无条件平均向下倾斜”与“时变周期向上倾斜”,Gormsen 提出了包含两个独立定价风险因子的随机贴现因子(SDF)模型:
$$\mathbb{E}t[r{t+1}^n - r_f] \approx \lambda_d(n) + \lambda_{x,t}(n)$$
公式中各项的经济机制:
- 现金流风险溢价 $\lambda_d(n)$(时序固定,随期限递减): 企业股息增长率存在均值回归。当企业当期盈利遭受负向冲击时,未来长期增长预期往往回补修复。短期股息直接承担当期盈利恶化冲击,受即期现金流变动影响最大;远期股息对即期冲击具有平滑对冲效应。因此现金流风险随期限 $n$ 递减,驱动无条件平均期限结构向下倾斜。
- 贴现率风险溢价 $\lambda_{x,t}(n)$(时变波动,随期限递增): 远期股息的折现久期更长,对宏观贴现率变动更敏感。当市场要求回报率上升时,远期现金流折现承受的价格折损远大于近期现金流。价格对贴现率冲击的敏感度系数 $B_{nx}$ 随期限 $n$ 严格单调递减(负向敞口加深)。
- 状态变量 $x_t$(贴现率风险的市场定价): $x_t$ 反映全市场的风险厌恶与贴现率溢价水平。在繁荣期,市场风险偏好旺盛,$x_t$ 处于低位,现金流风险 $\lambda_d(n)$ 主导定价,期限结构向下倾斜;在衰退期,市场避险情绪升温,$x_t$ 脉冲式暴涨,贴现率风险溢价 $\lambda_{x,t}(n)$ 快速膨胀并主导市场,驱动期限结构向上倾斜。
[!NOTE] 股权期限结构双因子机制与周期反转(Equity Term Structure Dynamics):
- 繁荣期(低 D/P):市场风险偏好旺盛,现金流风险 $\lambda_d(n)$ 主导定价,期限结构显著向下倾斜(短端 10.2% vs 长端 6.1%),持有短久期红利获取更高确定性票息。
- 衰退期(高 D/P):市场避险情绪升温导致贴现率溢价 $x_t$ 脉冲暴涨,长久期资产对贴现率敏感度极高,贴现率风险 $\lambda_{x,t}(n)$ 主导定价,曲线平滑反转为陡峭向上倾斜(短端 5.8% vs 长端 10.9%)。
- 跨周期利差摆动:从繁荣走向衰退,长期资产相对于短期资产的超额利差摆动整整 9.2 个百分点。
- 资产配置指导:经济过热阶段重仓短久期红利资产(P1),危机深谷绝望期则应逆势切换配置长久期科技成长资产(P5)以获取远期估值修复的超级弹性。
四、股票截面的现金流久期分层实证
股息期货合约主要挂钩指数标的。在股票截面选股中,可以将该框架映射到股票的现金流久期(Cash Flow Duration):
- 短久期股票资产(Short-Duration Equity): 以红利资产、公用事业、能源及成熟金融蓝筹为代表。企业大部分企业价值由近端稳定分红支撑,现金流回款快,久期通常在 7 到 9 年。
- 长久期股票资产(Long-Duration Equity): 以科技研发、生物医药、高资本开支成长股为代表。企业当期派息极低,估值高度依赖 15 到 25 年后的远期现金流兑现,久期通常超过 20 年。
参考 Dechow 等(2004)与 Weber(2018)的现金流久期测算口径,在美股 1963 至 2015 年截面样本中控制账面市值比(BM 中性)后构建 5 个久期组合,其实测走势如下:
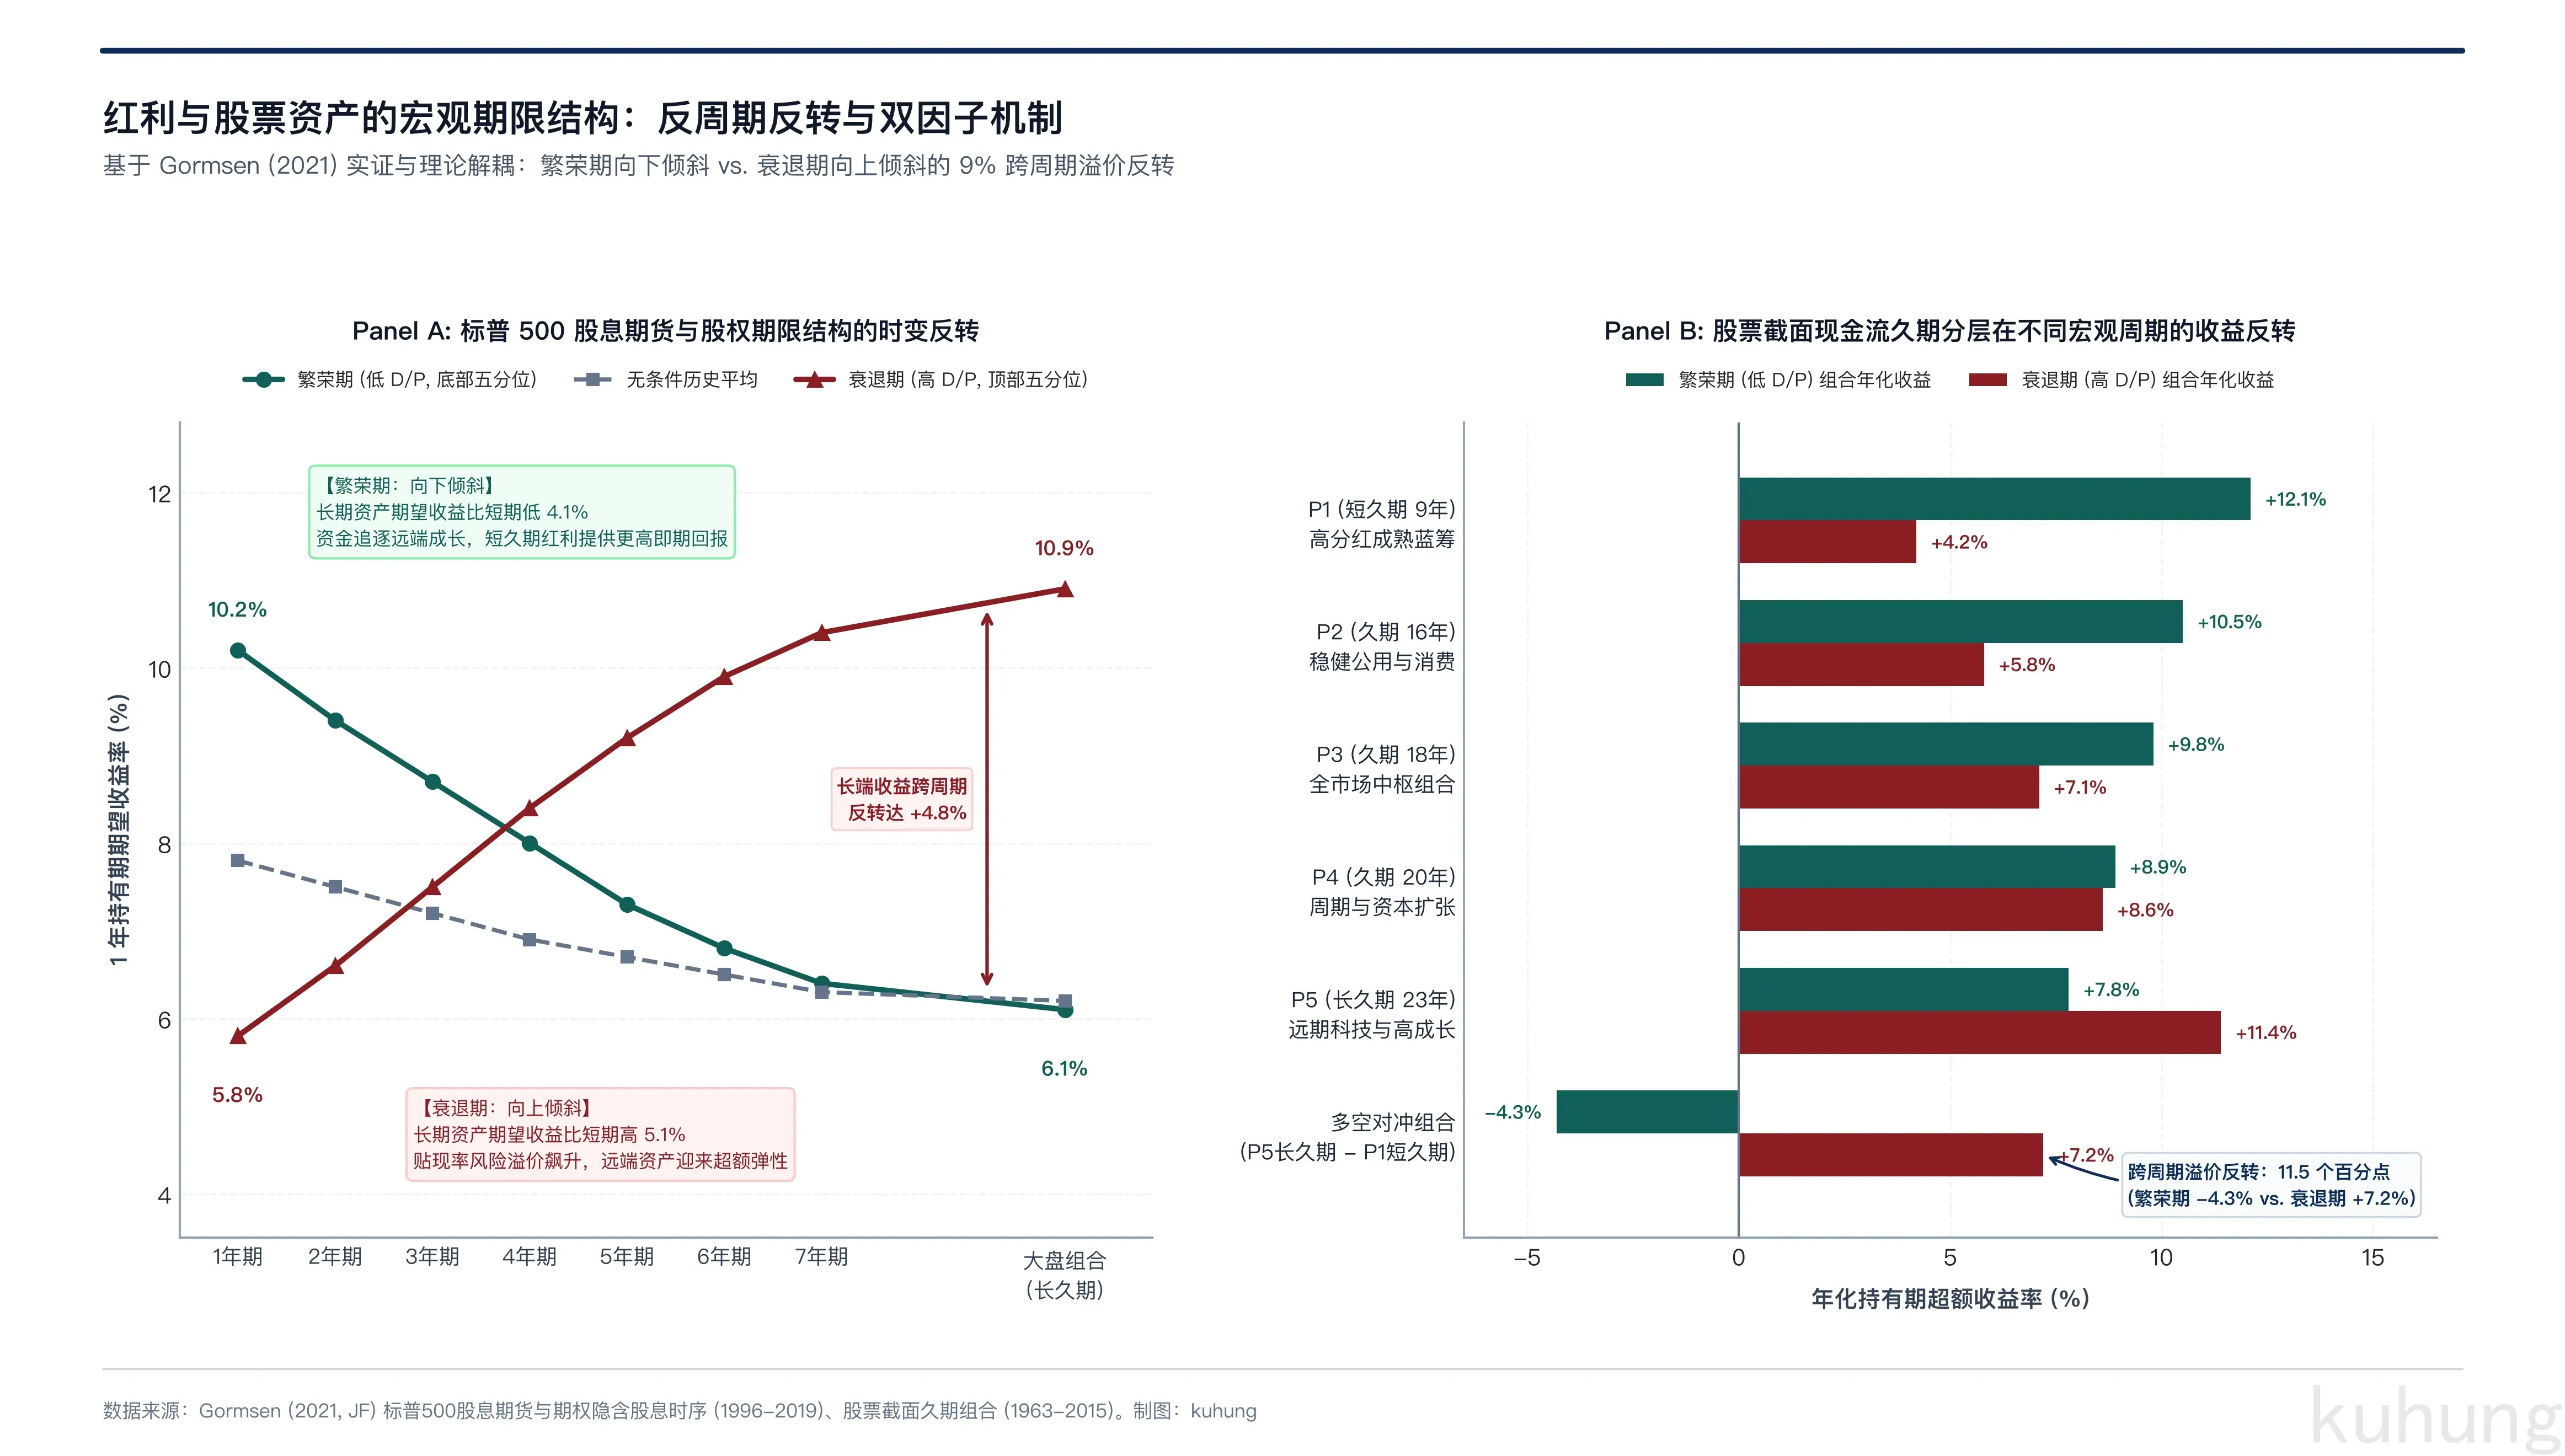
图表反映出两项量化结论:
1. Panel A:股息期货期限结构的时变反转
Panel A 展示了标普 500 股息期货与长久期全收益大盘组合在不同宏观环境下的期望收益率曲线:
- 繁荣期(低 $D/P$,墨绿色实线):曲线呈陡峭的向下倾斜状态。1 年期股息期望年化收益率为 10.2%,大盘组合为 6.1%,短期比长期高出 4.1 个百分点。资金更愿意为远期成长支付溢价,短久期红利资产因确定性派现提供更高的即期持有回报。
- 衰退期(高 $D/P$,暗红色折线):曲线转为陡峭的向上倾斜状态。1 年期股息期望年化收益率降至 5.8%,大盘组合攀升至 10.9%,长期比短期高出 5.1 个百分点。
- 跨周期利差摆动:从繁荣走向衰退,长期资产相对于短期资产的期限溢价反差达到 9 个百分点。
2. Panel B:股票截面久期分层的超额回报验证
Panel B 展示了股票截面中 5 个久期分层组合(P1 到 P5)以及多空对冲组合(P5 减 P1)在不同宏观状态下的年化超额收益表现:
- 繁荣期表现:短久期组合(P1,久期 9 年)年化超额收益达 12.1%,长久期组合(P5,久期 23 年)为 7.8%。多空对冲组合年化收益为 -4.3%,短久期红利显著跑赢长久期成长。
- 衰退期表现:长久期组合(P5)年化超额收益攀升至 11.4%,短久期组合(P1)降至 4.2%。多空对冲组合年化收益跃升至 +7.2%,长久期成长大幅跑赢短久期红利。
- 截面与时序的同频性:多空对冲组合在繁荣期与衰退期的利差反转达到 11.5 个百分点,证实股票截面的现金流久期属性与衍生品市场的股息期限结构保持着相同的宏观波动节奏。
五、资产配置应用与当下盘面诊断
将股权期限结构与双因子机制代入量化配置,可以形成明确的状态判断与仓位轮动逻辑:
1. 宏观高估值 / 低 $D/P$ 阶段(牛市中后期、估值全面扩张)
- 宏观状态识别:全市场股息率 $D/P$ 处于历史后 20% 分位数,股权期限结构呈现向下倾斜。
- 风险收益特征:市场给予远期现金流的贴现率风险溢价极薄,资金对远端成长过度定价,承担长久期风险缺乏足够的超额补偿。
- 配置应对方案:压缩投资组合久期,重仓短久期红利资产(高股息、低估值、充沛即期自由现金流的成熟蓝筹)。依靠稳定的当期票息和现金回流建立安全垫,回避估值被过度透支的远端品种。
2. 宏观深度回调 / 高 $D/P$ 阶段(危机深谷、熊市底部)
- 宏观状态识别:全市场股息率 $D/P$ 被动推升至历史前 20% 分位数,股权期限结构转为向上倾斜。
- 风险收益特征:市场避险情绪蔓延,贴现率风险定价 $x_t$ 攀升至极端高位,远期现金流折现被过度压缩,远端资产蕴含极高的贴现率修复弹性。
- 配置应对方案:逆势拉长投资组合久期,逐步将防守仓位向长久期资产(高弹性科技成长、宽基综合指数)切换,博取贴现率均值回归带来的重估弹性。
3. 当前市场格局诊断(2026)
结合当前全球主要权益市场的实际估值水位:
- 美股标普 500 指数: 当前股息率维持在 1.25% 至 1.35% 的历史低位区间,期限结构整体保持平缓微向下形态。远期现金流的估值折现较为充分,长端风险溢价薄弱,科技成长板块对无风险利率高位震荡的敏感度较高。
- A 股中证红利板块: 中证红利指数当前股息率在 4.2% 至 4.4% 区间横盘,股债利差处于历史中高位。前期贴现率下行带来的估值扩张基本释放完毕,短久期红利资产从估值博弈回归稳态收息定位。在全市场未出现极端危机冲击、未被动推升整体估值溢价之前,短久期红利资产依然适宜作为防守底仓,获取确定性分红回报。
用 AI 快速上手参考提示词
复制以下提示词发送给你的 AI 助手,它将先阅读本文梳理的股权期限结构理论,再为你诊断当前宏观周期位置以及红利与成长的仓位轮动时机:
你是一名宏观大类资产配置量化研究员。请先阅读并参考这篇文章中关于股权期限结构与现金流久期反周期配置的核心概念:
参考网址:https://kuhung.me/posts/equity-term-structure-and-countercyclical-allocation/

读完后,请基于文中的 Gormsen (2021) 股权期限结构与现金流久期理论,帮我评估当前市场的宏观周期位置与资产轮动策略。

【当前观察到的宏观与市场数据】
(在此输入你关注的最新盘面数据,例如:全市场股息价格比 D/P 水平、10年期国债收益率、信用利差、A股日成交额、核心指数估值分位等;若不确定,可让 AI 联网调取最新公开数据)

【请按以下逻辑为我输出分析】
1. 宏观周期与期限溢价斜率判定:
   - 评估当前全市场估值处于繁荣高估值期(低 D/P)还是深度回调危机期(高 D/P);
   - 判断当前股权期限结构处于「向下倾斜」(短端红利溢价高、远端成长折价)还是「向上倾斜」(短端溢价衰退、长端成长预期反转溢价放大)。
2. 现金流久期分层穿透:
   - 针对短久期资产(高股息、稳定公用事业、金融蓝筹)与长久期资产(科技、创新药、成长弹性品种),对比其在当前阶段的风险收益比与资本利得弹性。
3. 实盘攻防配置方案:
   - 给出当前环境下红利防御底仓与成长进攻仓位的建议配比区间;
   - 设定明确的右侧再平衡触发信号(如长端利率反转、市场估值中枢突破阈值),指导什么时候坚守红利收息,什么时候果断向长久期弹性资产切换。
「红利与宏观择时」全系列导航
本文是「红利与宏观择时」系列的第二篇。全系列从红利资产出发,系统拆解周期择时、回撤控制、机构踩踏与宏观流动性风险:
- 篇章一:定价本质 | 股息率高就一定稳赚吗?买红利如何避免赚了股息赔了本金
- 篇章二:周期择时(本篇) | 什么时候买红利股最划算?经济下行周期里的股息配置法则
- 篇章三:动量控仓 | 红利低波追高被套怎么办?用波动率控制管住策略大回撤
- 篇章四:防范踩踏 | 红利ETF太火还能买吗?怎么识别机构抱团见顶与踩踏信号
- 篇章五:极端防守 | 大盘暴跌时红利真能避险吗?极端行情下的红利补跌与退守机制
- 篇章六:宏观利率 | 美债收益率飙升对红利股有什么影响?全球资金抽水与高股息重定价
参考文献与公开数据源
- Bansal, R., & Yaron, A. (2004). Risks for the Long Run: A Potential Resolution of Asset Pricing Puzzles. The Journal of Finance, 59(4), 1481–1509.
- Binsbergen, J. H. van, Brandt, M. W., & Koijen, R. S. (2012). On the Timing and Pricing of Dividends. The American Economic Review, 102(4), 1596–1618.
- Campbell, J. Y., & Cochrane, J. H. (1999). By Force of Habit: A Consumption-Based Explanation of Aggregate Stock Market Behavior. Journal of Political Economy, 107(2), 205–251.
- Dechow, P. M., Sloan, R. G., & Soliman, M. T. (2004). Implied Equity Duration: A New Measure of Equity Risk. Review of Accounting Studies, 9(2–3), 197–228.
- Gormsen, N. J. (2021). Time Variation of the Equity Term Structure. The Journal of Finance, 76(4), 1959–1999.
- Lettau, M., & Wachter, J. A. (2007). Why Is Long-Horizon Equity Less Risky? A Prepared-Yield Approach. The Journal of Finance, 62(1), 55–92.
- Weber, M. (2018). Cash Flow Duration and the Term Structure of Equity Returns. The Journal of Financial Economics, 128(3), 486–503.