看 AI 行业榜单,容易被网页访问量和 App 下载量带偏。
Similarweb 统计的网页独立访客,或者应用商店的下载榜,反映的是大众好奇心。但在推理算力成本居高不下的今天,访问量大往往只意味着算力账单更贵,不代表有人愿意持续掏钱。
a16z 在最新一期消费级 AI 报告里,首次拿出了 YipitData 监测的美国消费者信用卡真实扣款样本。当把“真实花钱的账单”和“网页访问量”、“移动端月活”放在一起对照时,整个市场的底牌才显现出来。
在看具体榜单前,有两组量化基准可以作为全局参考线:
- 流量端的天花板与门槛:ChatGPT 全球月访问量约 37 亿次(是 Gemini 的 2 倍,Claude 的 14 倍);而进入网页 Top 50 的门槛线大约在 500 万至 800 万次/月;移动端 Top 50 的月活(MAU)门槛在 300 万至 500 万之间。
- 支出端的极度集中:全美用过 AI 的人接近一半,真正按月掏钱订阅个人版工具的消费者只有 4.5%。中位数付费者每月花 25 美元,87% 的人只给一款工具付费。前 1% 的重度用户,月均支出高达 903 美元,贡献了全盘近两成的开销。
支出排名前 50 的厂商里,有整整 29 家在网页流量榜和移动端月活榜上查无此人。
把这份包含网页 50 强、移动 50 强与真实支出 50 强的底表拉平(去重后共 110 款产品),可以看清消费级 AI 市场的真实分化。
一、名次倒挂:谁在靠热闹,谁在闷声收钱
三张榜单合计 150 个席位,去重后共 110 款产品。把它们在不同维度的上榜情况做一次交叉比对,名次落差很大。
变化最明显的是同时进入 Web 流量榜与支出榜的 13 款产品:
| 产品 | Web 流量排名 | 真实支出排名 | 名次剪刀差(支出 vs 流量) | 主要场景 |
|---|---|---|---|---|
| Replit | #48 | #6 | +42 | 网页端全栈代码开发与部署(Vibe Coding) |
| Higgsfield | #28 | #5 | +23 | 专业级视频运镜与特效生成 |
| Superhuman (原 Grammarly) | #23 | #4 | +19 | 办公写作润色与纠错 |
| OpenRouter | #40 | #13 | +27 | 多模型 API 路由聚合 |
| Manus | #38 | #19 | +19 | 全自动执行任务的通用 Agent |
| Kling AI (快手可灵) | #49 | #26 | +23 | 视频生成大模型 |
| Lovable | #14 | #8 | +6 | 全自动前端与应用生成 |
| Figma | #15 | #15 | 0 | 存量专业设计与协同平台 |
| Notion | #7 | #17 | -10 | 个人与团队知识库,AI 属于附加模块 |
| QuillBot | #27 | #32 | -5 | 学生与轻度用户的论文改写工具 |
| Hugging Face | #29 | #39 | -10 | 开源模型社区与轻度云托管 |
Replit 在网页访问量上排在第 48 位,月访问量在几百万的入榜门槛线上徘徊,但在真实银行卡支出榜上一举冲到了全美第 6 位;面向开发者的 OpenRouter 流量排第 40,支出排第 13。
这批产品没有铺天盖地的大众声量,但直接卡在写代码和做内容的工作流上。用户为了节省工时和算力额度,扣费频率很高。
与之相对,Notion 虽然在网页端排在第 7,真实支出排名只在第 17 位;手握数千万月访问量、高居网页第 8 的 character.ai,在支出榜上直接跌出前 50。大众层面的高频使用,并没有转化成高额账单。
把这 110 款产品按照流量来源和变现程度放到一张坐标系里,能分出四类完全不同的生态位。
二、市场的四个生态位
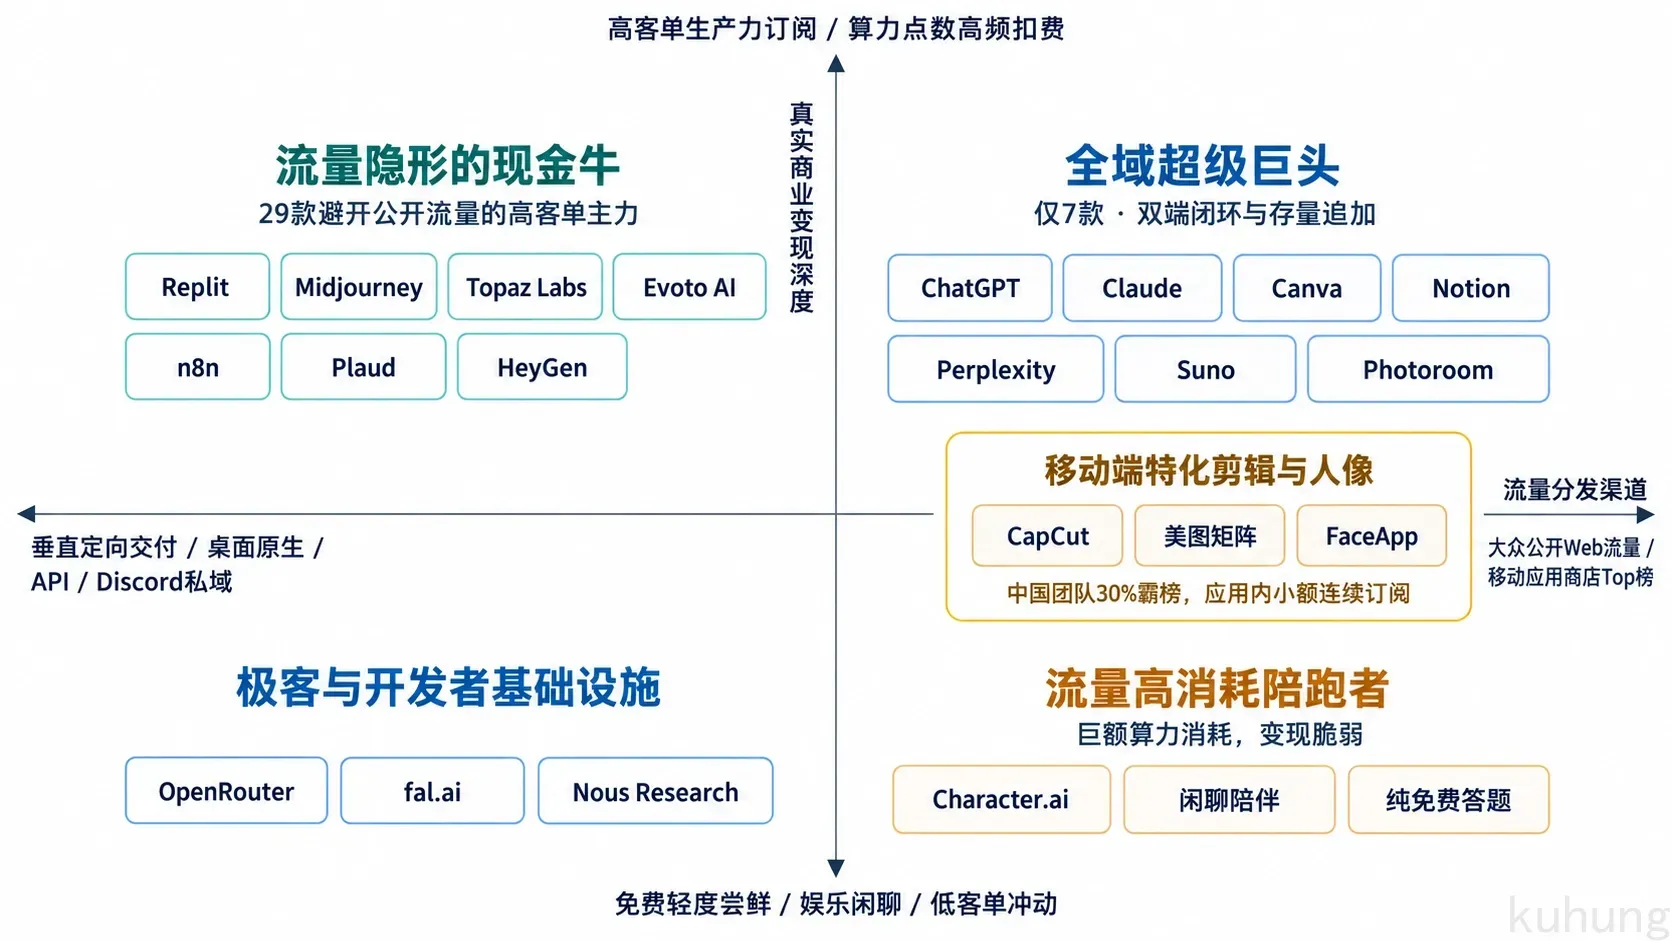
1. 全域超级巨头(仅 7 款)
全球只有 7 款产品同时进入 Web、Mobile 与 Spend 三张榜单的前 50:ChatGPT、Claude、Canva、Notion、Perplexity、Suno 和 Photoroom。
这 7 款产品构成了消费级 AI 的基本盘。它们具备两项特征:
- 双端场景闭环:移动端承担拍照、语音输入与碎片化消费,网页端承载写代码、长推理和做音视频。
- 存量或垂直场景明确:Canva 和 Notion 属于存量办公软件,AI 直接向数千万老用户追加变现;Suno 和 Photoroom 则把“文本成曲”和“电商白底抠图”做成了开箱即用的标准件。
2. 29 款流量隐形的现金牛
支出榜前 50 里,有 29 家在网页流量榜和移动月活榜上缺席。这些产品避开了公开流量监测指标:
- 桌面原生客户端:Topaz Labs(支出 #27)、Descript(支出 #21)、Evoto AI(支出 #41)。摄影师修图、剪辑师剪片需要读取数 GB 的本地工程文件与 RAW 格式素材。用户在桌面客户端里操作,调用本地 GPU 或异步云端渲染接口,不产生网页浏览行为。
- 第三方平台与 API 交付:Midjourney(支出 #11)在第 7 期掉出了 Web 流量前 50,但它长期依赖 Discord 社区交互;fal.ai(支出 #44)和 Nous Research(支出 #50)以 API 路由和开源权重服务为主,开发者直接写代码调用。
- 软硬件一体化:Plaud 录音硬件排在支出榜第 16 名。用户购买了便携录音卡片后,在日常工作中记录会议,并为云端 AI 转写和摘要支付会员年费。实体硬件成了防流失的载体。
- 静默嵌入工作流:Otter.ai(支出 #14)、Fireflies.ai(支出 #35)、n8n(支出 #45)。用户平时不需要主动打开主站,机器人作为参会者自动进入 Zoom、Teams 录音整理,或者在后台通过 Webhook 自动化执行。
- 面向出海与商业的高客单视频工具:HeyGen(支出 #23)、Runway(支出 #25)、Synthesia(支出 #49)、Topview(支出 #29)、InVideo(支出 #28)。这类产品月费往往在几十至几百美元,面向跨境卖家和营销团队批量生成带货视频,买单者看重的是直接的投流 ROI。
3. 移动端特化型
CapCut(剪映海外版)在移动端排第 2,Picsart 排第 8,FaceApp 排第 43。这类产品紧跟手机摄像头拍摄与社交媒体短视频剪辑,变现主要依赖应用商店内的小额连续订阅。
4. 高流量陪跑者
以 character.ai、免费作业辅助和纯对话助手为代表。它们在网页端和移动端坐拥庞大访问量,在支出榜上不见踪影。用户在免费闲聊和作业答题中消耗了巨额推理算力,为内容掏钱的意愿很脆弱。
看清这四个生态位后,再来看中国团队的全球坐标,反差就很有意思了。
三、中国团队的全球坐标:移动端霸榜与欧美账单的门槛
如果把中国团队的产品放进上面的四个生态位,能看到明显的分布偏向:
- Web 榜:美国 31 款,中国本土 9 款(DeepSeek、豆包、夸克、Kimi、CapCut、Qwen、Z.ai、SeaArt、快手可灵),加上中国团队在新加坡设立的 Manus,共 10 款。
- Mobile 榜:中国团队表现极强,严格注册在中国本土的产品就有 15 款,占比达到 30%。字节跳动旗下有 CapCut(#2)、豆包(#7)、Hypic(#30)、Gauth(#37)、Faceu(#48),美图旗下有 meitu、Wink、BeautyCam,InShot 旗下有 YouCut、Polish。加上上海团队的 Dola(#9)和传音生态的 Hi Translate(#38),中国背景在移动端占了三分之一以上。
- 支出榜(美国消费者账单):在 YipitData 监测的美国消费者扣款样本中,中国本土及华人背景的产品只有 5 款进入前 50:
- Manus(支出 #19):主打全自动任务执行 Agent;
- Kling AI (快手可灵,支出 #26):快手自研视频生成大模型,靠视频画质和物理规律模拟打入欧美创作者圈层;
- Topview(支出 #29):面向海外电商卖家的短视频营销工具;
- Evoto AI(支出 #41):专注人像影楼批量后期的桌面修图软件;
- MiniMax(支出 #42):自研多模态模型驱动的交互与视频产品。
对比很说明问题:中国团队以绝对优势拿下了第三象限(移动特化型),在移动端买量、人脸特效和轻工具包装上很有心得。但在第二象限(高客单隐形现金牛:桌面专业工程、开发者接口、实际商业工作流)里,欧美消费者的账单门槛很高。
进入美国真实账单前列的产品,依靠的是两样东西:具备第一梯队的自研底层多模态大模型(如快手可灵),或者切入能直接算出投资回报率的商业场景(如 Topview 的带货短视频、Evoto 的影楼批处理)。
这种付费差异,根源在于用户调用了不同的心理账户。
四、心理账户:娱乐消费 vs 生产力投资
同样是消耗 GPU 算力,不同品类的付费意愿悬殊,取决于用户付款时脑子里的比价对象:
- 生产力与资产投资账户:代码生成(Cursor、Replit、Lovable)、营销视频批量制作(HeyGen、Topview)、影楼批量精修(Evoto)、工作流自动化(n8n)。用户拿它跟找外包、招实习生或者员工薪水比。一个月花几十上百美元,比起人力成本依然便宜太多,对价格不敏感,续费率稳定。
- 个人日常娱乐消费账户:闲聊陪伴(character.ai、Emochi)、日常滤镜修图、业余写歌。用户对标的是每月 10 到 15 美元的 Netflix 或 Spotify。一旦设卡要钱或者额度用完,用户容易跑路,或者换免费竞品。
切入娱乐消费账户的产品,如果没有极强的独占 IP 或网络效应,很容易陷入用户天天用、公司天天亏算力的泥潭。
除了心理账户,这两年更明显的变化在产品形态上。
五、交付界面的大撤退:为什么网页对话框退场
生成式 AI 刚火的时候,大家都以为一个居中的空白输入框(Prompt Box)能解决所有需求。
用了一段时间之后,空白输入框的问题显现了出来:
- 提词认知疲劳:输入框把结构化的负担推给了用户,用户每次打开都要琢磨怎么写 Prompt。
- 浏览器沙箱隔离:影视调色有几十 GB 的素材,代码重构有几万行工程文件,浏览器根本读不到本地文件系统。
- 无状态交互:关掉标签页,上下文就断了,缺乏长期的任务状态记录。
这次支出榜上赚到钱的产品,交互容器全在向外跑:
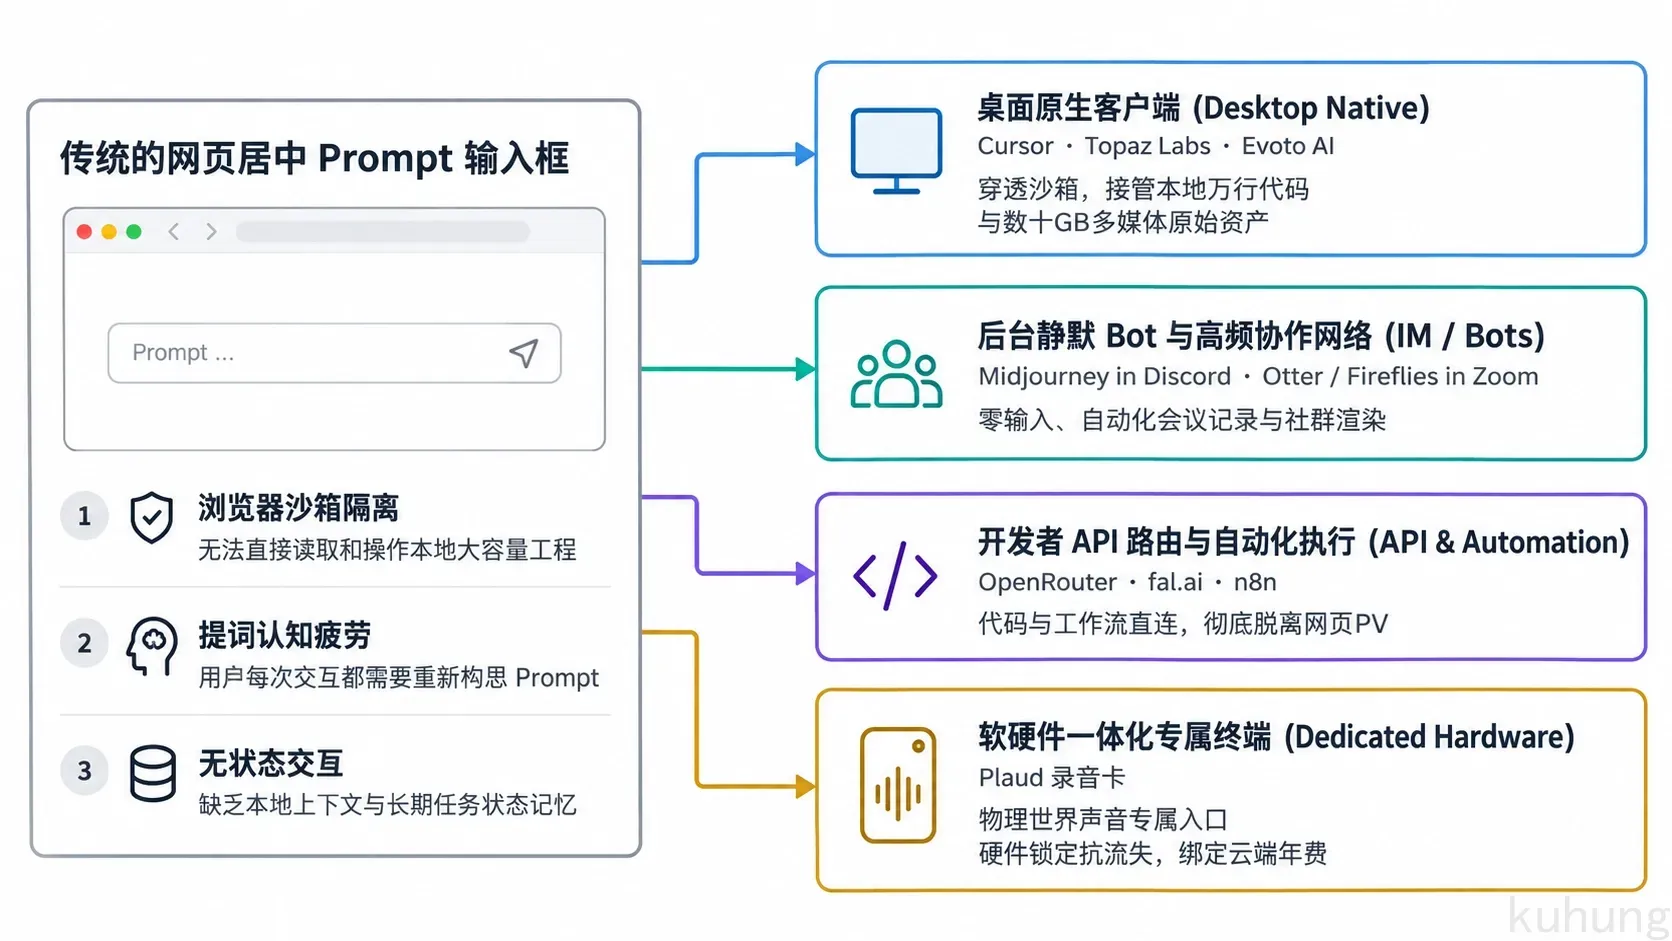
- 桌面原生客户端:接管本地代码库(Cursor)、直接读写大容量素材(Topaz Labs、Evoto)。
- 嵌入高频协作网络:Midjourney 驻扎在 Discord,会议助手(Otter、Fireflies)自动进驻 Zoom 录音整理。
- 软硬件一体化:Plaud 把录音硬件做成现实声音的物理入口,硬件交付后持续绑定云端订阅。
- 开发者 API 与自动化路由:OpenRouter、fal.ai、n8n 直接作为代码组件或 Webhook 运行,不需要网页前端。
交互形态变了,背后的计费规则也跟着变了。
六、定价防线与算力成本剪刀差
早期很多产品学 SaaS,搞 20 美元全包无限用。
在推理模型出来之后,这种模式直接崩了。o1、o3 这类长思考模型每一步都在消耗算力,重度用户多跑几次,算力成本就倒挂了。
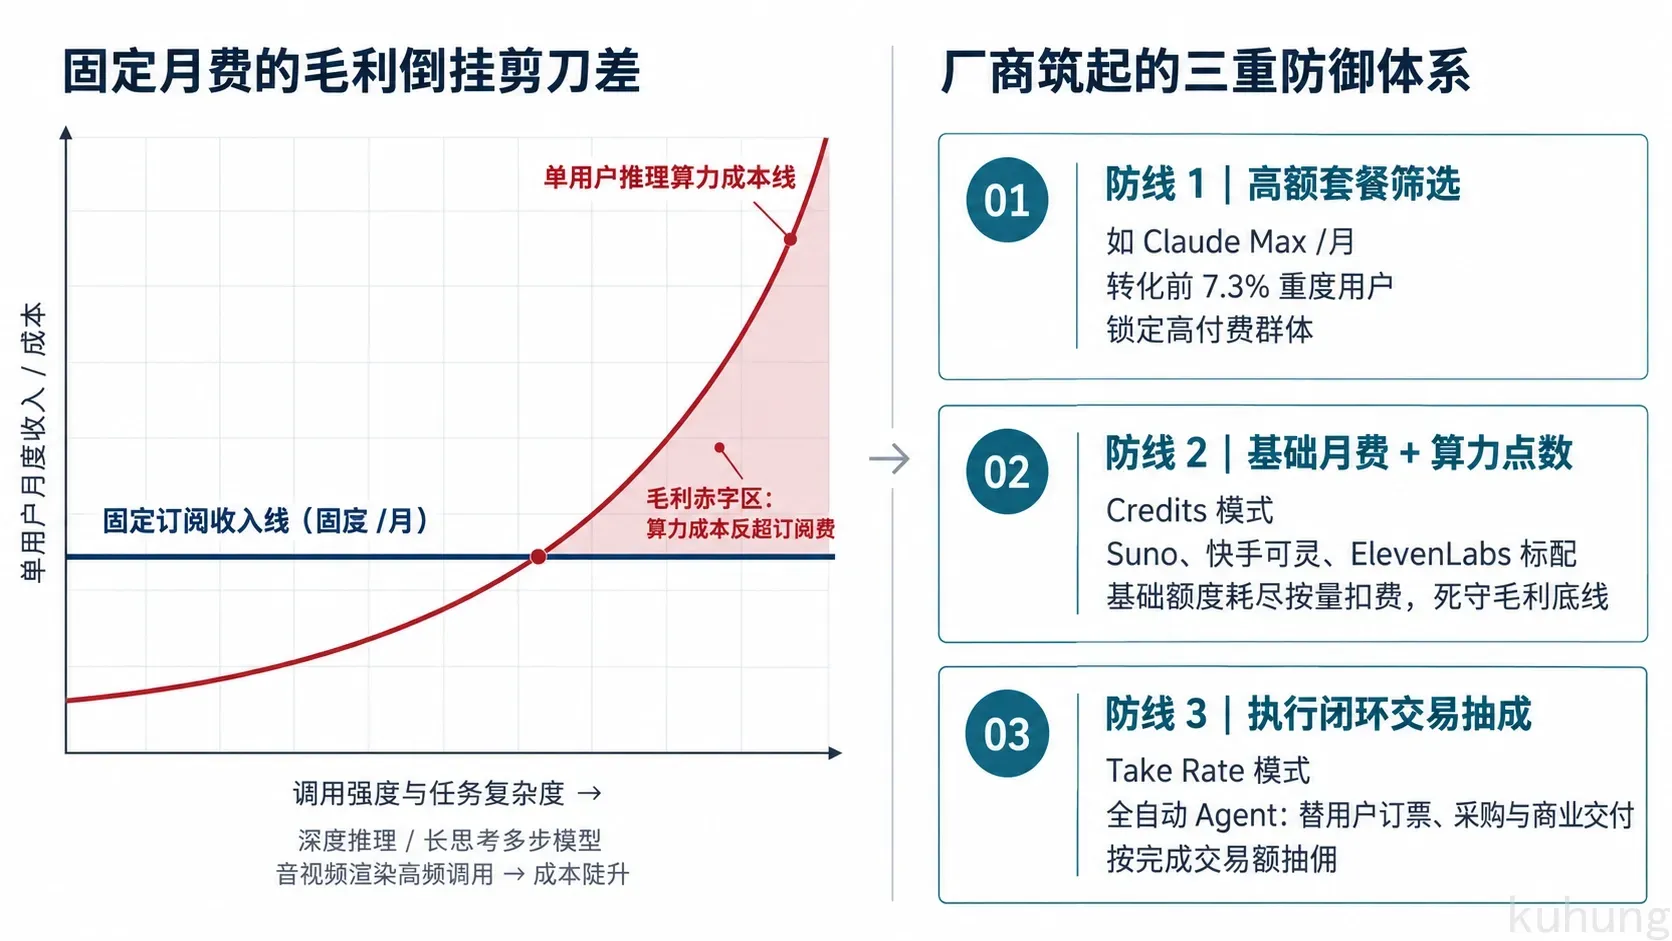
为了守住毛利,厂商筑起了三道防线:
- 提价筛选重度用户:Anthropic 推出了每月 100 美元的 Claude Max 档位,成功转化了 7.3% 的个人付费用户,把高频调用的专业人群单拎出来。
- 基础订阅 + 额度点数(Credits):在音视频与图像生成领域,Suno、Kling AI、ElevenLabs 都改成了点数制。月费只给基础额度,超出了必须买点数包,把算力消耗和收入死死焊在一起。
- 交易分销佣金(Affiliate fee / Take rate):这是个人智能体正在尝试的方向。例如 Instinct 和 Muse 都公布了未来按完成的交易抽成的计划,不过目前都还没正式执行,ChatGPT 也没有对内部购买收费。这仍处在早期探索阶段。
结尾
从榜单看,消费级 AI 靠网页 PV 撑场面的阶段已经过去了。算力账单摆在面前,谁能把模型嵌入到不可逆的工作流里,谁才能收到真金白银。
摸清了整个大盘的水温与生态位分布后,接下来我们会把目光收拢到具体的产品上,逐个拆解它们在真实业务里的落地与变现细节。
附注:数据口径与观察限制
- 样本口径:YipitData 支出榜基于美国个人消费者的信用卡与电子收据样本推算,未统计企业对公采购卡(B2B SaaS)支出,也未覆盖中国、欧洲、东南亚等地区的本土支付;
- 巨头拆分缺失:Google Gemini 的 AI 订阅由于合并在 Google One 整体套餐内,无法单独剥离,未计入本次支出榜;
- 成人内容规则:a16z 第 7 期排除了主要为成人内容设计的产品,该领域的实际付费规模未在公开榜单中体现;
- 时效性:榜单基于 2026 年 8 月的静态截面,后续留存与流失率需持续跟踪。